Pagos B2B con stablecoins: todo lo que necesitas saber
Las stablecoins ofrecen una forma única de mover valor entre mercados. McKinsey y Artemis Analytics estiman que los pagos B2B con stablecoins alcanzaron alrededor de 226 mil millones de dólares al año en 2025, lo que representa aproximadamente el 60% del volumen genuino de pagos con stablecoins.
Para los negocios, las stablecoins pueden agregar una capa de liquidación sin exigir que cada contraparte maneje activos digitales por su cuenta. Dependiendo de la ruta, eso puede reducir demoras de liquidación y mejorar la visibilidad del pago a lo largo de toda la transacción.Este artículo explica cómo funcionan los pagos B2B con stablecoins, cuándo tienen sentido para transacciones cross-border, y qué costos, riesgos y requisitos de compliance deben considerar los negocios.
Puntos clave
- El fiat puede quedarse en ambos extremos de un pago con stablecoins: Los negocios pueden fondear una transacción en fiat, usar stablecoins para la liquidación y pagarles a los destinatarios en moneda local donde esté soportado.
- La ruta de pago completa importa más que la sola liquidación en blockchain: La conversión, los checks de compliance, el pago local y la conciliación afectan qué tan rápido los fondos se vuelven utilizables.
- Los pagos con stablecoins agregan más valor cuando resuelven un problema cross-border específico: Pueden ser útiles para pagos a proveedores, transferencias intercompañía, pagos de marketplace y liquidación de PSP cuando las rutas existentes generan demoras o complejidad operativa.
- Los pagos B2B con stablecoins deben evaluarse en costo, riesgo y compliance: Los cargos de FX y conversión, el riesgo de custodia y de emisor, y los requisitos específicos por jurisdicción pueden afectar el resultado final del pago.
- La infraestructura de pago regional puede hacer la liquidación con stablecoins más útil: VelaFi combina conectividad fiat, rieles de pago local, infraestructura de API, conciliación y controles de compliance para negocios que manejan pagos internacionales, sobre todo entre LATAM y Asia.
¿Qué son los pagos B2B con stablecoins?
Los pagos B2B con stablecoins son transacciones entre negocios en las que se usa una stablecoin para transferir o liquidar valor. Las stablecoins son criptoactivos diseñados para mantener un valor estable respecto a un activo de referencia, comúnmente una moneda fiat como el dólar estadounidense.
La stablecoin no tiene que ser el activo con el que fondea el emisor del pago ni el que finalmente recibe el destinatario. Un negocio puede fondear un pago en fiat, usar stablecoins para liquidar valor entre mercados y pagarle al destinatario en fiat donde la infraestructura de pago lo soporte.
¿Cuáles son los principales modelos de pago B2B con stablecoins?
En la práctica, los pagos B2B con stablecoins pueden agruparse en tres modelos, según qué partes interactúan directamente con la stablecoin:
1.Pagos stablecoin a stablecoin
Ambos negocios usan stablecoins directamente. El pagador envía fondos desde una wallet o saldo en stablecoin, y el destinatario los recibe en una wallet compatible.Este esquema le queda a negocios que ya tienen la custodia, los controles de wallet y los procesos de tesorería necesarios para mantener y transferir activos digitales.
2. Pagos fiat a stablecoin
El pagador arranca con fiat, mientras que el destinatario recibe stablecoins. Un proveedor de pagos convierte los fondos fiat en stablecoins antes de enviarlos a la wallet del destinatario.Este modelo puede funcionar bien cuando el destinatario quiere recibir y mantener stablecoins, mientras que el pagador prefiere mantener su tesorería en fiat.
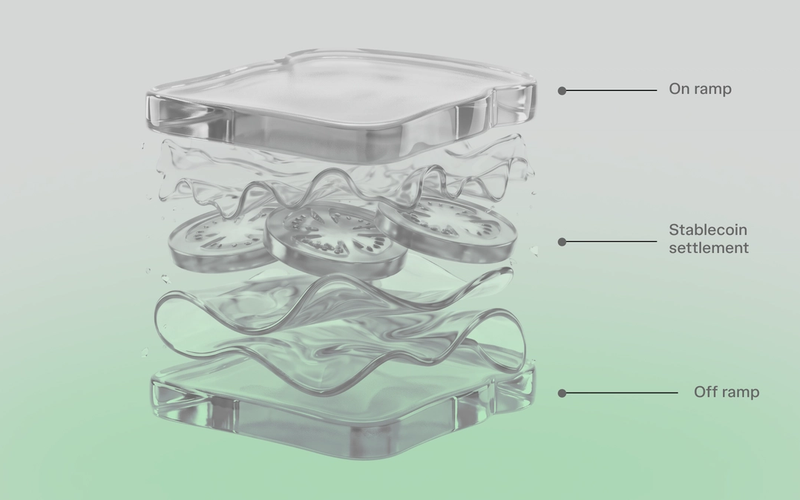
3.Pagos con fiat de entrada, liquidación en stablecoin y fiat de salida
El fiat se queda en ambos extremos del pago, mientras que las stablecoins manejan la etapa de liquidación intermedia. El pagador fondea la transacción en fiat, las stablecoins mueven el valor a través de la red de liquidación, y el destinatario recibe moneda local tras la conversión.
Así, los negocios pueden usar la liquidación con stablecoins sin exigir que los proveedores u otras contrapartes mantengan o manejen activos digitales.EY-Parthenon encontró que el 79% de los encuestados corporativos convierten las stablecoins a fiat inmediatamente después de las transacciones, lo que refuerza la importancia de contar con off-ramps de fiat eficientes en la infraestructura de pagos empresariales.
¿Cómo funcionan los pagos B2B con stablecoins?
En la práctica, la transferencia en blockchain se ubica dentro de un flujo de pago más amplio.
Un pago B2B con stablecoins puede involucrar hasta siete etapas operativas, según cómo se fondee la transacción y cómo se le pague al destinatario:
- Instrucción: Registrar monto, monedas, datos del destinatario y una factura o referencia de pago.
- Checks: Aplicar la verificación de negocio correspondiente, el screening de sanciones, el monitoreo de transacciones y, donde se necesite, los controles de riesgo on-chain.
- Fondeo: Recibir fiat por un método soportado o tomar de un saldo existente en stablecoin.
- On-ramp: Si se fondea en fiat, convertir a la stablecoin de liquidación soportada al tipo de cambio acordado.
- Liquidación on-chain: Transferir sobre una red soportada y capturar el registro y el estatus de la transacción.
- Off-ramp y pago: Si se necesita, convertir en el destino y entregar los fondos a través de un banco o riel local soportado.
- Conciliación: Cuadrar la instrucción, las conversiones, el registro de liquidación, las comisiones y el pago final contra la obligación del negocio.
La confirmación en blockchain significa que la etapa de liquidación con stablecoin está completa, pero el destinatario puede seguir esperando la conversión y el pago local. Para los negocios, el tiempo hasta tener fondos utilizables es una medida más útil, porque captura el pago completo desde el inicio hasta la recepción final.
¿Cuándo tienen sentido los pagos B2B con stablecoins?
Los pagos B2B con stablecoins tienen más sentido cuando una ruta de pago existente genera demoras de liquidación, restricciones de liquidez o complejidad de pago que una estructura de liquidación distinta puede reducir.
En la práctica, las mejores oportunidades suelen aparecer en flujos de negocio que involucran varios mercados, monedas, entidades o destinos de pago.
Pagos cross-border a proveedores
Los pagos cross-border a proveedores pueden involucrar distintas monedas, husos horarios y sistemas de pago.Un importador mexicano que le paga a un proveedor en China debería comparar el tiempo de entrega completo, la moneda de la factura, el tipo de cambio, el método del destinatario y el monto final contra su ruta actual de banco o proveedor.
Una ruta habilitada con stablecoins solo es útil si cumple con los requisitos del proveedor y ofrece un beneficio operativo.
Tesorería y transferencias intercompañía
Los negocios multinacionales pueden necesitar mover liquidez entre entidades o mercados en lugar de pagarle a un proveedor externo. La liquidación con stablecoins puede ofrecer otra ruta para reposicionar fondos cuando las diferencias en horarios bancarios, monedas o infraestructura local complican las transferencias internas.
La medida relevante es qué tan eficientemente llegan los fondos a la entidad que los necesita, y si esto puede hacerse sin generar prefondeo innecesario o saldos ociosos en otro lado.
Pagos de marketplace y a comercios
Los marketplaces y las plataformas a menudo cobran fondos en un mercado mientras pagan a vendedores o comercios en varios otros.
La infraestructura de stablecoins puede ofrecer una capa de liquidación común para esos flujos, mientras que el pago final puede usar el método requerido en cada mercado soportado. Su valor puede crecer conforme la plataforma agrega monedas y destinos de pago.
Liquidación de fintechs y PSP
Las fintechs y los proveedores de servicios de pago (PSP) pueden usar stablecoins para conectar la liquidación cross-border con la infraestructura local de cobro y pago.
Eso puede reducir el número de integraciones y arreglos de liquidación separados que un proveedor necesita gestionar entre corredores.La cobertura regulatoria, la liquidez en el destino, el acceso al pago local y la conciliación determinan qué tan bien funciona la infraestructura en la práctica.
Cuándo las stablecoins pueden no ser la mejor opción
En un discurso de mayo de 2026 publicado por el BIS, el presidente del CPMI, Fabio Panetta, señaló que la evidencia sobre la eficiencia de los pagos cross-border basados en stablecoins sigue siendo inconclusa.
Por eso, la infraestructura de stablecoins puede agregar poco valor cuando una ruta de pago existente ya es rápida, de bajo costo y confiable, o cuando la liquidez limitada en el destino genera nueva fricción de conversión.
¿Cuánto cuestan los pagos B2B con stablecoins?
No existe una comisión única para un pago B2B con stablecoins, porque los costos varían según la moneda, la red, el modelo de pago, el método de pago y el proveedor.Dependiendo de la ruta, los negocios pueden necesitar contemplar:
- FX y conversión: Spreads del tipo de cambio o cargos de conversión en cualquiera de los dos extremos.
- On-ramp y off-ramp: Cargos por moverse entre fiat y stablecoins.
- Procesamiento del proveedor: Comisiones de transacción, plataforma o servicio.
- Comisiones de red: Costos variables de transacción en blockchain.
- Pago en el destino: Cargos por la entrega a través de un banco o riel de pago local.
No toda transacción incluye todos los costos. Una transferencia directa stablecoin a stablecoin puede evitar la conversión fiat, mientras que un pago con fiat de entrada, liquidación en stablecoin y fiat de salida puede involucrar conversión en ambos extremos.
Para una comparación más exacta, los negocios deberían usar el mismo monto de envío, la misma moneda de origen y la misma moneda de recepción, y luego comparar el tipo de cambio, todas las comisiones aplicables y el monto final recibido. Comparar esas cifras muestra el costo efectivo con más claridad que mirar una sola etapa del pago de forma aislada.
¿Cuáles son los riesgos de los pagos B2B con stablecoins?
Los pagos B2B con stablecoins pueden exponer a los negocios a riesgos de emisor, de transacción, de custodia y de infraestructura.Antes de elegir una ruta de pago, los negocios deberían evaluar cuatro áreas:
1. Riesgo de emisor y de redención
La capacidad de una stablecoin de mantener su valor de referencia depende en parte de la estructura y la gestión de los activos que la respaldan, y de la capacidad de los tenedores para redimirla. El FSB enfatiza la calidad de las reservas, la liquidez, la concentración y la redención oportuna como salvaguardas importantes para las stablecoins referenciadas a fiat.
La concentración agrega otra capa de exposición. El Banco Central Europeo reportó que dos emisores representaban alrededor del 90% de las stablecoins en circulación en 2025, lo que significa que una disrupción en un emisor grande podría afectar a una porción importante del mercado.La due diligence debería cubrir las divulgaciones de reservas del emisor, los términos de redención y la estructura legal, en lugar de tratar como equivalente a toda stablecoin anclada a la misma moneda.
2.Riesgo de wallet y de transacción
Los pagos on-chain directos requieren direcciones de wallet precisas, selección de red y controles de autorización. Las transferencias de stablecoins on-chain pueden ser irreversibles una vez transmitidas a la blockchain correspondiente, así que una dirección o red incorrecta puede resultar en fondos perdidos.Antes de que los fondos salgan de la wallet, son esenciales controles sólidos en torno a la verificación de direcciones, los permisos y la aprobación de pagos.
3.Riesgo de custodia y de contraparte
Usar a un tercero para mantener o mover stablecoins traslada parte de la responsabilidad operativa a un custodio o proveedor de pagos.Los negocios necesitan entender:
- Control de activos y llaves: Identificar quién controla los activos y las llaves privadas.
- Gestión de acceso: Revisar cómo se autoriza y restringe el acceso a los activos.
- Falla del proveedor: Confirmar cómo se tratan los activos del cliente si el proveedor ya no puede prestar el servicio.
Revisa los términos de custodia del proveedor, sus prácticas de registro, los controles de acceso y los arreglos de resguardo de activos de clientes.
4.Riesgo de blockchain e infraestructura
Las disrupciones de red, los cambios de protocolo, los ciberataques o las caídas del proveedor pueden demorar o impedir una transacción incluso cuando la stablecoin subyacente sigue funcionando.
Evalúa la resiliencia a lo largo de la blockchain, las wallets, los arreglos de custodia y la infraestructura del proveedor de pagos involucrados en la transacción.
¿Cómo funciona el compliance en los pagos B2B con stablecoins?
La liquidación con stablecoins no elimina las obligaciones de compliance atadas a un pago empresarial.Los controles exactos dependen de los servicios, las contrapartes y las jurisdicciones involucradas, pero cuatro áreas son especialmente relevantes:
1.Verificación de negocio y controles AML
Los proveedores regulados pueden necesitar aplicar due diligence del cliente basada en riesgo y controles contra el crimen financiero a lo largo de toda la relación de negocio.Para pagos B2B, eso puede incluir verificar la entidad legal y el beneficiario final, entender el propósito de la relación y aplicar monitoreo continuo según el riesgo.
2.Monitoreo de transacciones y on-chain
Los registros en blockchain hacen visible la actividad de las transacciones, pero por sí solos no determinan el riesgo. El monitoreo puede incluir patrones y tamaño de las transacciones, perfiles del emisor o del destinatario, riesgo geográfico y origen de los fondos o del patrimonio.
Las analíticas de blockchain pueden complementar el monitoreo de transacciones convencional al identificar actividad de wallets de mayor riesgo o transacciones que requieren revisión adicional.
3.Requisitos de la Travel Rule
Donde aplica la Travel Rule, los proveedores regulados de activos virtuales pueden necesitar obtener, mantener y transmitir información sobre el originador y el beneficiario de una transferencia.
El requisito agrega una capa de intercambio de información a las transacciones que califican, en lugar de cambiar cómo se liquida el valor on-chain.FATF reportó en julio de 2026 que el 83% de las jurisdicciones encuestadas habían aprobado legislación que implementa la Travel Rule, frente al 73% en 2025. Otras 11 jurisdicciones reportaron que la implementación estaba en curso.
4.Licencias y cobertura jurisdiccional
El tratamiento regulatorio puede diferir por función y jurisdicción. La custodia, la conversión y los servicios de pago pueden requerir distintas autorizaciones según el mercado.
Los negocios cross-border deberían verificar qué entidad maneja cada parte regulada del pago y qué jurisdicciones cubre su autorización. La autorización de un proveedor en un mercado no cubre automáticamente cada jurisdicción involucrada en sus corredores de pago.
Por qué elegir VelaFi para pagos B2B con stablecoins
VelaFi ofrece infraestructura financiera con tecnología de stablecoins de nivel empresarial para negocios que manejan pagos internacionales, sobre todo los enfocados en LATAM y Asia.
Ese enfoque regional importa porque los pagos cross-border entre LATAM y Asia pueden involucrar distintas monedas, rieles de pago local, requisitos regulatorios y prácticas de pago específicas de cada mercado.La infraestructura regional de VelaFi puede reducir la necesidad de coordinar proveedores separados a lo largo del flujo de pago:
- Conversión y pago: Los flujos soportados pueden combinar liquidación con stablecoins con conversión a fiat y pago local. Los métodos de pago documentados incluyen SPEI en México, Pix en Brasil, y ACH, PSE o Bre-B en Colombia, sujeto a la disponibilidad de producto, cuenta, moneda y corredor.
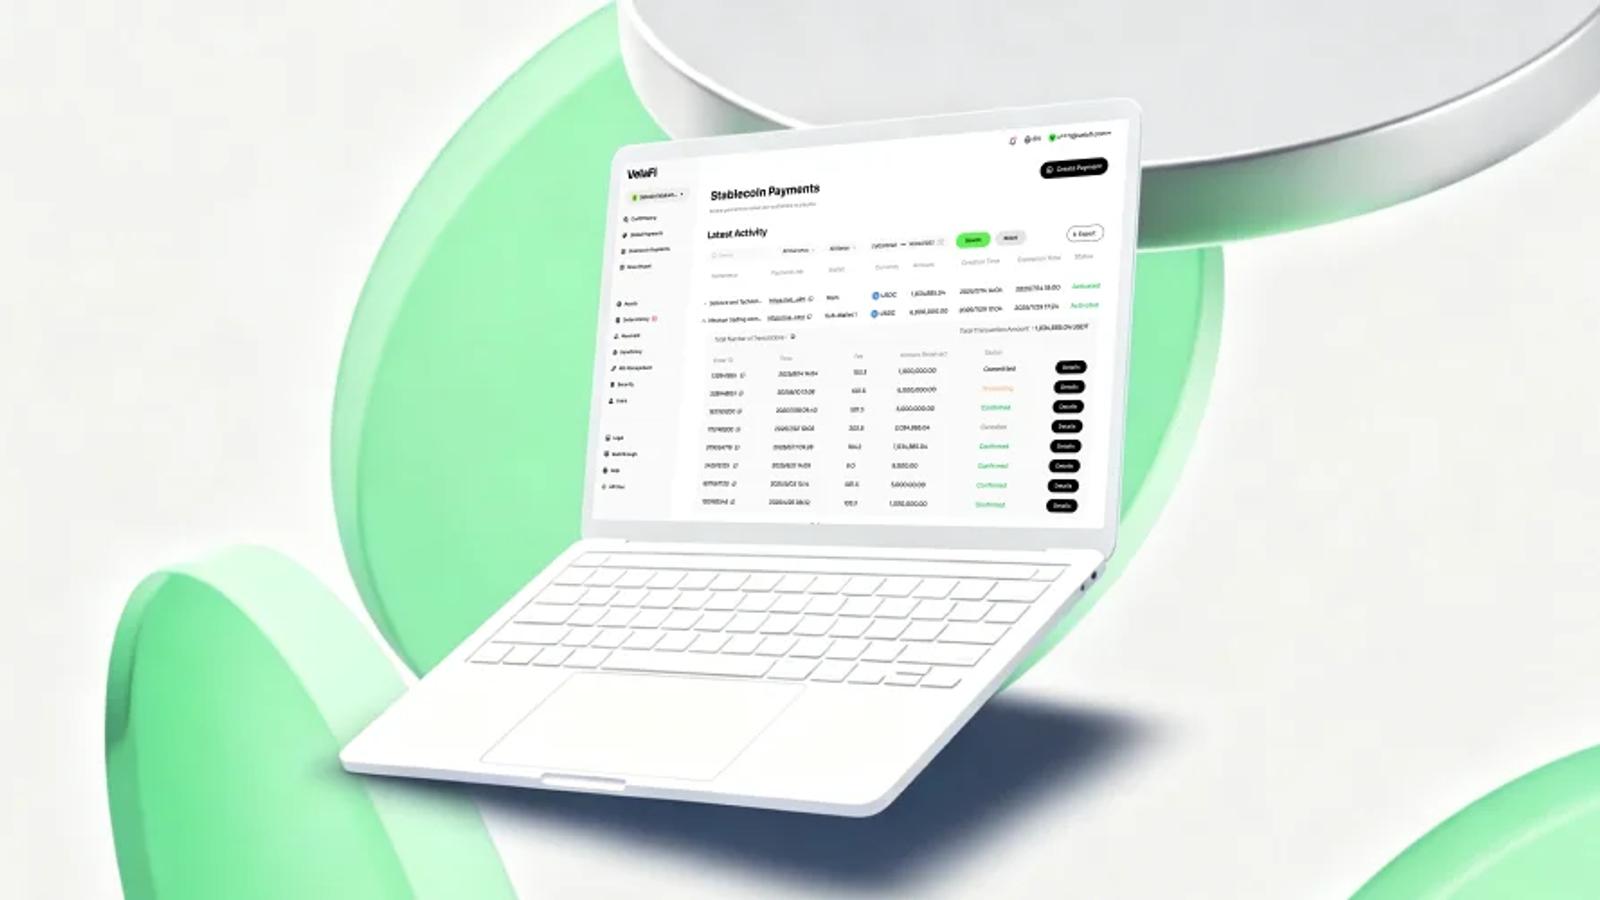
- Integración y registros: Las APIs y los registros de pago de VelaFi pueden ayudar a los negocios a conectar las instrucciones de pago, las actualizaciones de estatus y la información de pagos con sus flujos internos de finanzas.
- Arreglos regulatorios: VelaFi opera a través de autorizaciones y registros regulatorios propios en ciertos mercados, y de alianzas con entidades licenciadas localmente en otros. La entidad responsable y el arreglo regulatorio varían según el producto y la jurisdicción. Confirma la entidad específica y los permisos para la ruta prevista.
- Seguridad: VelaFi reporta públicamente cumplimiento SOC 2 Type II y certificación ISO 27001. Solicita el alcance vigente de la auditoría y los reportes durante la due diligence del proveedor. Estos controles no eliminan el riesgo de pago o de contraparte.
Platica con nuestro equipo sobre tus flujos de pago B2B con stablecoins y cómo VelaFi puede conectar la liquidación con la infraestructura de fiat y pago local que necesitan tus contrapartes.
Preguntas frecuentes
1.¿Cuál es la mejor stablecoin para pagos B2B?
No existe una única mejor stablecoin para cada pago B2B. Los negocios deberían comparar stablecoins para su corredor de pago específico según el riesgo de emisor y de redención, la liquidez, las redes soportadas, la exposición a monedas y la disponibilidad.
2.¿Cómo contabilizan los negocios los pagos con stablecoins?
Depende del marco de reporteo y de las características de la stablecoin. Los equipos de finanzas deberían conservar el valor fiat de la transacción, las comisiones, la referencia de pago y los registros de liquidación, y luego aplicar la política contable requerida en la jurisdicción correspondiente.
3.¿Qué pasa si una stablecoin pierde su paridad (depeg) durante un pago empresarial?
Un depeg puede hacer que el valor de mercado de la stablecoin difiera del monto fiat esperado. El impacto financiero depende del tamaño y la duración del movimiento de precio, y de la capacidad del negocio para convertirla o redimirla.
4.¿Cómo pueden los negocios gestionar la exposición al FX al usar stablecoins para pagos cross-border?
Los negocios pueden reducir la exposición al FX emparejando el activo de liquidación con la moneda relevante donde sea posible y limitando el tiempo entre la conversión y el pago. Una stablecoin anclada al USD puede reducir la volatilidad frente al USD, pero no elimina el riesgo de FX cuando el pago empieza o termina en otra moneda.
Divulgación editorial: Esta guía está publicada por VelaFi. Las secciones educativas describen modelos comunes de la industria, mientras que las capacidades específicas de VelaFi se basan en la información vigente de producto y regulatoria de la empresa. La disponibilidad, las entidades reguladas, los rieles de pago, los precios y los tiempos de procesamiento varían según el producto y el corredor.
Fuentes:
- McKinsey & Company con Artemis Analytics, "Stablecoins in payments: What the raw transaction numbers miss" (actividad anualizada de diciembre de 2025 y estimación B2B)
- EY-Parthenon, "Cost savings and speed drive stablecoin adoption" (encuesta de conversión corporativa)
- Bank for International Settlements, Fabio Panetta, discurso sobre pagos cross-border, mayo de 2026
- Financial Stability Board, "High-level recommendations for the regulation, supervision and oversight of global stablecoin arrangements"
- European Central Bank, "Stablecoins on the rise: still small in the euro area, but spillover risks loom" (2025)
- Financial Action Task Force, "Seventh targeted update on implementation of the FATF Standards on virtual assets and virtual asset service providers" (2026)
- VelaFi, página de producto de Stablecoin Payments (estatus de pago, registros, conexiones de conversión)
- VelaFi, página de producto de On/Off Ramp (conversión y conciliación)
- Documentación para desarrolladores de VelaFi, IDs de métodos de pago soportados (verifica la disponibilidad de riel y cuenta)
- VelaFi, "¿Cómo vender en Mercado Libre y gestionar los pagos cross-border?" (arreglos regulatorios calificados)