Stablecoin Sándwich: Una Guía de Pagos en LATAM
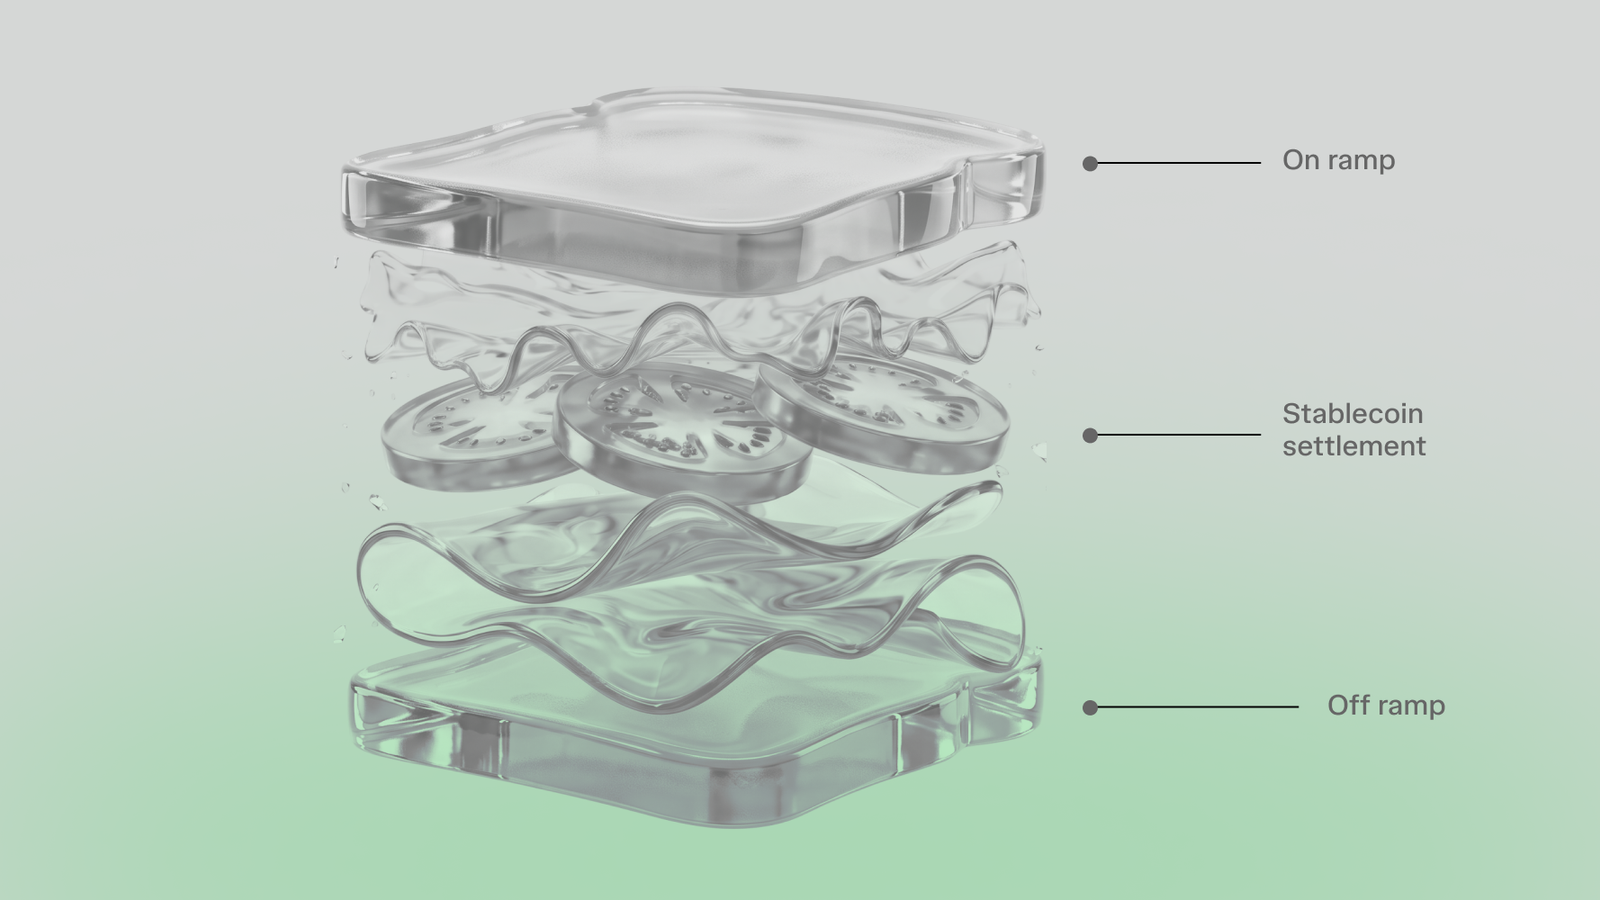
Un Stablecoin sandwich empieza y termina en moneda fiat, mientras usa una stablecoin para la etapa de liquidación cross-border. El emisor fondea el pago en fiat, el proveedor convierte y transfiere valor usando una stablecoin, y el destinatario recibe fiat local sin necesidad de mantener ni manejar cripto.
En una encuesta de Fireblocks, el 71% de los encuestados latinoamericanos nombró los pagos cross-border como su caso de uso principal de stablecoins, frente al 49% a nivel global. Esa demanda ayuda a explicar el interés en estructuras de pago fiat a fiat que usan stablecoins solo para la etapa de liquidación.Esta guía explica cómo funciona el modelo, dónde puede mejorar las operaciones de pago, dónde puede fallar, y cómo la liquidez, la regulación, los rieles locales y la conciliación moldean el desempeño real en los corredores de LATAM.
Puntos clave
- El emisor y el destinatario pueden permanecer en fiat: El emisor fondea la transacción en fiat, una stablecoin lleva el valor a través de la etapa de liquidación, y el destinatario recibe moneda local.
- La velocidad de la blockchain es solo una parte de la entrega: El fondeo, la ejecución de FX, la liquidez, los checks de compliance, la disponibilidad de pago local y el manejo de excepciones moldean el resultado de extremo a extremo.
- Cada corredor de pago se comporta distinto: La liquidez, las reglas de FX, el acceso bancario, los límites de transacción, los rieles de pago local y las entidades reguladas responsables varían según el mercado de origen y destino.
- La regulación debe evaluarse corredor por corredor: Brasil, México y Argentina aplican reglas distintas a los activos virtuales, el FX, los pagos y los proveedores de servicios.
- La infraestructura conectada puede simplificar los pagos B2B sándwich de stablecoin: VelaFi reúne on/off ramps, liquidación con stablecoins, cobros y pagos locales, FX, APIs, conciliación e infraestructura de compliance para negocios que gestionan flujos de pago en LATAM.
¿Qué es un pago sándwich de stablecoin?
Un pago sándwich de stablecoin es una estructura de pago cross-border que empieza con moneda fiat, usa una stablecoin para la liquidación y convierte el valor de vuelta a fiat para el destinatario.En otras palabras, la stablecoin actúa como un puente entre los dos extremos fiat.
¿Cómo funcionan los pagos sándwich de stablecoin en Latinoamérica?
En la práctica, un sándwich de stablecoin depende de qué tan eficientemente puede moverse el valor desde la moneda fiat del emisor hasta la moneda local del destinatario.El proceso normalmente sigue cinco etapas conectadas:
- Fondear: El emisor inicia el pago en una moneda fiat soportada y provee los datos requeridos del beneficiario.
- Convertir: El proveedor convierte el fiat del emisor en una stablecoin soportada. El precio y la ejecución dependen del par de monedas y de la liquidez disponible.
- Transferir: La stablecoin se mueve a través de una blockchain soportada hacia el lado de destino del pago. La confirmación on-chain no necesariamente significa que el destinatario ya recibió fiat utilizable.
- Convertir localmente: El proveedor convierte la stablecoin en la moneda local del destinatario, sujeto a la disponibilidad del corredor y a la liquidez del lado de destino.
- Pagar: El destinatario recibe fiat local a través de un banco o riel de pago soportado.
El flujo completo se ve así:Fiat de origen → on-ramp → liquidación con stablecoin → off-ramp → fiat de destinoPara los pagos en LATAM, ambos extremos fiat importan. Una liquidación on-chain rápida tiene un valor limitado si el fondeo, la conversión o el pago local no pueden completarse de forma eficiente.
Por qué los sándwiches de stablecoin importan para los pagos en LATAM
Los pagos cross-border en LATAM a menudo necesitan conectar distintas monedas, sistemas bancarios y pools de liquidez. Tres realidades regionales de pago hacen que el modelo sea especialmente relevante:
Los pagos cross-border a menudo dependen de varios sistemas financieros
Una transferencia doméstica normalmente se queda dentro de la infraestructura bancaria de un solo país. Un pago internacional puede ser más complejo cuando el banco del emisor no tiene relación directa con el banco del destinatario.Según el Financial Stability Board, solo el 42.7% de los pagos cross-border mayoristas hacia Centroamérica y Latinoamérica se acreditaron en menos de una hora en el primer trimestre de 2025. El FSB define los pagos mayoristas como transferencias de al menos 100,000 dólares.Un sándwich de stablecoin mueve parte de la capa de liquidación internacional on-chain, entre los puntos de entrada y salida de fiat. Los bancos, proveedores de pago, proveedores de liquidez y otras entidades reguladas pueden seguir siendo parte de la transacción, así que el modelo cambia la ruta de liquidación en lugar de eliminar la infraestructura financiera que la rodea.
La liquidez moldea la conversión en ambos extremos
Mover una stablecoin on-chain solo es útil si el pago puede entrar y salir de esa red en las monedas que los negocios realmente necesitan.Los proveedores cross-border necesitan acceso a liquidez de fiat y de stablecoin en los extremos relevantes. Mantener saldos en varias monedas puede inmovilizar capital de trabajo, mientras que la liquidez limitada en un par de monedas puede afectar la velocidad y el costo de la conversión.Un sándwich de stablecoin puede cambiar cómo se organiza esa liquidez, pero no hace que el requisito desaparezca. La moneda de origen todavía necesita convertirse, y el lado de destino todavía necesita suficiente liquidez para entregar el fiat requerido.Por eso, la liquidez limitada de FX o de off-ramp puede convertirse en el cuello de botella, incluso cuando la transferencia en blockchain en sí liquida rápido.
Los pagos locales rápidos siguen necesitando un puente internacional
Latinoamérica ya tiene sistemas de pago domésticos que pueden mover dinero rápido, pero los negocios todavía necesitan infraestructura para el FX y la liquidación cross-border.En Brasil, el Banco Central do Brasil reportó que Pix representó el 47% de todas las transacciones de pago no en efectivo en el cuarto trimestre de 2024. Pix y SPEI están diseñados principalmente para pagos domésticos en sus respectivos mercados. Pix mueve reales brasileños dentro de Brasil, mientras que SPEI mueve fondos locales dentro de México.Sin embargo, ninguno de estos rieles domésticos, por sí solo, maneja la conversión de moneda y la liquidación requeridas cuando un negocio necesita mover valor a otro país.
Pagos sándwich de stablecoin vs. pagos bancarios cross-border tradicionales
Ambos modelos pueden mover fiat desde un emisor en un mercado hacia un destinatario en otro. La diferencia principal está en cómo se mueve el valor a través de la capa de liquidación internacional.
| Área | Pago bancario cross-border tradicional | Pago sándwich de stablecoin |
|---|---|---|
| Ruta de liquidación | Los bancos pueden usar relaciones de corresponsalía y cuentas mantenidas con otras instituciones para mover fondos entre monedas y jurisdicciones | El fiat se convierte en una stablecoin para la etapa de liquidación internacional y se vuelve a convertir en fiat en el destino |
| Disponibilidad operativa | La liquidación puede depender de horarios de operación superpuestos entre bancos, sistemas de pago y jurisdicciones | La liquidación on-chain puede operar fuera del horario bancario, mientras que el fondeo y el pago en fiat siguen dependiendo de la infraestructura en cada extremo |
| Visibilidad del pago | El rastreo del pago depende del banco y la red usados; SWIFT gpi ofrece rastreo de extremo a extremo para los pagos participantes | El rastreo del pago combina el registro en blockchain de la transferencia on-chain con la visibilidad a nivel de proveedor en las etapas de conversión y pago |
| Modelo de liquidez | La liquidez puede mantenerse mediante cuentas nostro y vostro en relaciones de banca corresponsal | La liquidez puede mantenerse en los puntos de entrada y salida de fiat para soportar las conversiones de moneda requeridas |
| Ejecución de FX | La conversión de moneda puede realizarse a través de los bancos u otros proveedores de FX involucrados en el pago | La conversión de moneda puede realizarse en uno o ambos extremos de fiat, según la moneda de origen, la de destino y la denominación de la stablecoin |
| Manejo de errores y reversibilidad | Los bancos pueden ofrecer procesos de investigación, cancelación o recuperación según el estatus del pago y la red | Los proveedores pueden ofrecer procesos de investigación y recuperación, pero una transferencia on-chain confirmada generalmente no puede revertirse de forma unilateral |
| Compliance | Los bancos y proveedores de pago aplican los controles regulatorios, AML, de sanciones y de pago requeridos para la transacción | Los proveedores de pago aplican los controles pertinentes en los extremos de fiat, mientras que la etapa de la stablecoin puede introducir requisitos adicionales según el activo, el proveedor y la jurisdicción |
El Bank for International Settlements identifica el procesamiento secuencial, los múltiples traspasos y la escasa superposición de horarios de operación como fuentes de complejidad en la banca corresponsal.
Para los negocios, la comparación relevante es la ruta de pago completa, incluyendo la disponibilidad de liquidación, la ejecución de FX, la visibilidad, los requisitos de liquidez y las opciones de recuperación.
¿Cómo se regulan los pagos sándwich de stablecoin en Latinoamérica?
No existe un marco regulatorio único en toda Latinoamérica que rija los pagos sándwich de stablecoin. Las reglas aplicables dependen del país, de las entidades involucradas y de las actividades realizadas en cada etapa del pago.Tres mercados de LATAM ilustran esas diferencias:
- Brasil: La Resolución BCB N.º 521 incorporó ciertos pagos y transferencias internacionales de activos virtuales al marco de FX de Brasil a partir del 2 de febrero de 2026. A partir del 1 de octubre de 2026, la Resolución BCB N.º 561 prohíbe los activos virtuales para la etapa de liquidación específica entre un proveedor de eFX y su contraparte extranjera, en lugar de prohibir los pagos con stablecoins en general.
- México: La Circular 4/2019 del Banco de México restringe cómo las instituciones de crédito y las instituciones de tecnología financiera pueden realizar operaciones con activos virtuales. Por lo tanto, el tratamiento de las stablecoins depende de la institución y la actividad involucradas, no simplemente del activo usado.
- Argentina: Las reglas vigentes de PSAV de la CNV exigen que los Proveedores de Servicios de Activos Virtuales en el alcance se registren y cumplan requisitos de ciberseguridad, custodia, segregación de activos y controles AML. La CNV regula la actividad de los PSAV en lugar de los activos virtuales en sí, salvo cuando un activo cae dentro del marco de valores.
Cuándo un sándwich de stablecoin puede no ser la opción correcta
Un sándwich de stablecoin completo no le queda a toda ruta de pago fiat a fiat. Otra estructura puede ser más apropiada en tres situaciones:
- La ruta no ofrece una ventaja operativa o comercial significativa: Si un proveedor fiat existente ya cumple con el tiempo de entrega, el costo, la visibilidad y la confiabilidad requeridos, o si la ruta de stablecoin tiene poca liquidez, cobertura de pago limitada, límites restrictivos o costos de integración desproporcionados, cambiar el modelo de liquidación puede no mejorar el resultado.
- El flujo no encaja en el marco regulatorio: Una ruta técnicamente viable puede seguir siendo inadecuada si las entidades involucradas no están autorizadas para realizar las actividades de stablecoin, FX, pago o conversión requeridas en el mercado de origen o destino.
- El modelo de riesgo y control es inadecuado: Incluso donde el flujo está permitido, los riesgos de emisor, depeg, custodia, blockchain, contraparte, fraude e irreversibilidad pueden ser inaceptables sin los controles, procedimientos de recuperación, datos de conciliación y reporteo apropiados.
Cómo VelaFi da soporte a los pagos sándwich de stablecoin
VelaFi ofrece infraestructura de pago de nivel empresarial, compliant y developer-first para negocios que gestionan pagos en LATAM y flujos cross-border entre Latinoamérica y Asia.Su infraestructura conecta on- y off-ramps de fiat, liquidación con stablecoins, métodos de pago locales, FX e infraestructura de pago a través de una sola plataforma y API. VelaFi combina las etapas de la transacción con infraestructura local y cobertura regulatoria en mercados clave de LATAM, reduciendo la necesidad de coordinar proveedores separados a lo largo de la ruta de pago:
- Conectividad fiat y stablecoin: VelaFi combina on/off ramps con infraestructura de pago cross-border, conectando el fondeo y la conversión de fiat con la liquidación en stablecoins en los flujos soportados.
- Cobros y pagos en LATAM: VelaFi conecta la liquidación con stablecoins con la infraestructura de pago local, incluyendo SPEI en México, Pix en Brasil, y PSE y Bre-B en Colombia. Los destinatarios soportados pueden recibir fiat local sin mantener ni manejar cripto por su cuenta.
- API y conciliación: VelaFi ofrece APIs para desarrolladores, estatus de pago y registros de conciliación, permitiendo a los negocios integrar flujos de pago, conversión y tesorería en LATAM dentro de sus sistemas existentes.
- Compliance y seguridad: VelaFi combina licencias propias en mercados clave de LATAM con controles de KYB, AML/CFT y monitoreo de transacciones. Su marco de seguridad incluye cumplimiento SOC 2 Type II y certificación ISO 27001.
sobre tus flujos de pago B2B con stablecoins y los corredores de pago de LATAM que tu negocio necesita.
Preguntas frecuentes
- ¿Cuánto cuestan los pagos sándwich de stablecoin en LATAM? Los costos varían según el corredor, las monedas, la liquidez y el proveedor. Los negocios deberían comparar el costo total del pago, incluyendo los costos de FX, las comisiones de on/off-ramp, las comisiones de red y los cargos de pago local.
- ¿Qué pasa si una stablecoin pierde su paridad (depeg) durante un pago cross-border? Un depeg puede cambiar el valor de la stablecoin antes de que se convierta de vuelta a fiat. El impacto depende de cuánto tiempo el pago permanece expuesto al activo, de la liquidez disponible y de los controles del proveedor para precio, conversión y liquidación.
- ¿Qué datos de pago necesitan los negocios para conciliar los pagos sándwich de stablecoin? Los negocios normalmente necesitan IDs de transacción, marcas de tiempo, tipos de cambio, comisiones, montos de liquidación y estatus del pago. Conectar esos registros a lo largo de las etapas de fiat y on-chain facilita cuadrar el pago completado con las facturas o los registros de tesorería.
- ¿Cómo se manejan los pagos sándwich de stablecoin fallidos o devueltos? El proceso depende de dónde falla el pago. Los proveedores necesitan procedimientos para fallas de fondeo, errores de conversión, problemas de beneficiario y pagos rechazados, mientras que una transferencia on-chain confirmada generalmente no puede revertirse de forma unilateral.
Divulgación editorial: Esta guía está publicada por VelaFi. Las secciones educativas describen modelos comunes de la industria, mientras que las capacidades específicas de VelaFi se basan en la información vigente de producto y regulatoria de la empresa. La disponibilidad, las entidades reguladas, los rieles de pago, los precios y los tiempos de procesamiento varían según el producto y el corredor.
Fuentes:
- Fireblocks, “Execution in Motion: How Latin America Is Leading Stablecoin Adoption”
- Financial Stability Board, Annual Progress Report on Meeting the Targets for Cross-Border Payments (2025)
- Financial Stability Board, KPI Methodology and Data Notes (2025)
- Banco Central do Brasil, Pix Q4 2024 payment statistics
- Bank for International Settlements, Annual Economic Report 2026, Chapter III
- Banco Central do Brasil, Resolution BCB No. 521
- Banco Central do Brasil, Resolution BCB No. 561
- Banco de México, Circular 4/2019
- Argentina CNV, Registro de Proveedores de Servicios de Activos Virtuales
- Argentina UIF, Resolución 49/2024 and PSAV AML/CFT framework
- Polygon Labs, “What Is a Stablecoin Sandwich?”