Pagamentos B2B com stablecoin: tudo o que você precisa saber
As stablecoins oferecem uma forma única de movimentar valor entre mercados. A McKinsey e a Artemis Analytics estimam que os pagamentos B2B com stablecoin chegaram a cerca de US$ 226 bilhões por ano em 2025, respondendo por aproximadamente 60% do volume genuíno de pagamentos com stablecoin.Para os negócios, as stablecoins podem adicionar uma camada de liquidação sem exigir que cada contraparte gerencie ativos digitais diretamente.
Dependendo da rota, isso pode reduzir atrasos de liquidação e melhorar a visibilidade do pagamento ao longo de toda a transação.Este artigo explica como funcionam os pagamentos B2B com stablecoin, quando eles fazem sentido para transações cross-border, e quais custos, riscos e requisitos de compliance os negócios devem considerar.
Principais pontos
- O fiat pode permanecer nas duas pontas de um pagamento com stablecoin: Os negócios podem fundear uma transação em fiat, usar stablecoins para a liquidação e pagar os destinatários em moeda local onde houver suporte.
- A rota de pagamento completa importa mais do que só a liquidação em blockchain: Conversão, checagens de compliance, pagamento local e conciliação afetam a rapidez com que os recursos ficam utilizáveis.
- Pagamentos com stablecoin agregam mais valor quando resolvem um problema cross-border específico: Podem ser úteis para pagamentos a fornecedores, transferências intercompanhia, repasses de marketplace e liquidação de PSP quando as rotas existentes geram atrasos ou complexidade operacional.
- Pagamentos B2B com stablecoin devem ser avaliados por custo, risco e compliance: Encargos de câmbio e conversão, risco de custódia e de emissor, e requisitos específicos por jurisdição podem afetar o resultado final do pagamento.
- A infraestrutura de pagamento regional pode tornar a liquidação com stablecoin mais útil: A VelaFi combina conectividade fiat, trilhos de pagamento local, infraestrutura de API, conciliação e controles de compliance para negócios que lidam com pagamentos internacionais, sobretudo entre a América Latina e a Ásia.
O que são pagamentos B2B com stablecoin?
Pagamentos B2B com stablecoin são transações entre negócios em que uma stablecoin é usada para transferir ou liquidar valor. Stablecoins são criptoativos desenhados para manter um valor estável em relação a um ativo de referência, comumente uma moeda fiat como o dólar americano.
A stablecoin não precisa ser o ativo com que o pagador fundeia nem o que o destinatário de fato recebe. Um negócio pode fundear um pagamento em fiat, usar stablecoins para liquidar valor entre mercados e pagar o destinatário em fiat onde a infraestrutura de pagamento suportar.
Quais são os principais modelos de pagamento B2B com stablecoin?
Na prática, os pagamentos B2B com stablecoin podem ser agrupados em três modelos, conforme quais partes interagem diretamente com a stablecoin:
1.Pagamentos stablecoin para stablecoin
Os dois negócios usam stablecoins diretamente. O pagador envia recursos de uma carteira ou saldo em stablecoin, e o destinatário os recebe em uma carteira compatível.Essa configuração combina com negócios que já têm a custódia, os controles de carteira e os processos de tesouraria necessários para manter e transferir ativos digitais.
2.Pagamentos fiat para stablecoin
O pagador começa com fiat, enquanto o destinatário recebe stablecoins. Um provedor de pagamentos converte os recursos em fiat para stablecoins antes de enviá-los à carteira do destinatário.Esse modelo pode funcionar bem quando o destinatário quer receber e manter stablecoins, enquanto o pagador prefere manter sua tesouraria em fiat.
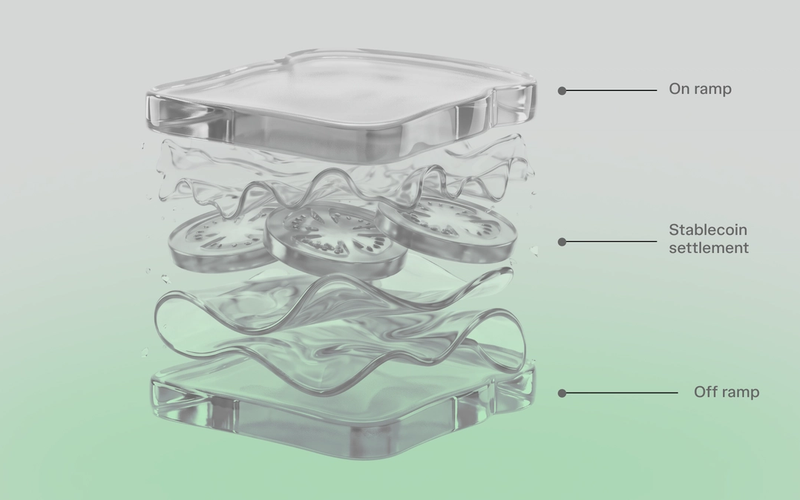
3.Pagamentos com fiat na entrada, liquidação em stablecoin e fiat na saída
O fiat permanece nas duas pontas do pagamento, enquanto as stablecoins cuidam da etapa de liquidação intermediária. O pagador fundeia a transação em fiat, as stablecoins movem o valor pela rede de liquidação, e o destinatário recebe moeda local após a conversão.
Assim, os negócios podem usar a liquidação com stablecoin sem exigir que fornecedores ou outras contrapartes mantenham ou gerenciem ativos digitais.A EY-Parthenon constatou que 79% dos respondentes corporativos convertem stablecoins em fiat imediatamente após as transações, o que reforça a importância de off-ramps de fiat eficientes na infraestrutura de pagamentos empresariais.
Como funcionam os pagamentos B2B com stablecoin?
Na prática, a transferência em blockchain está inserida em um fluxo de pagamento mais amplo.
Um pagamento B2B com stablecoin pode envolver até sete etapas operacionais, conforme como a transação é fundeada e como o destinatário é pago:
- Instrução: Registrar valor, moedas, dados do destinatário e uma nota fiscal ou referência de pagamento.
- Checagens: Aplicar a verificação de negócio cabível, o screening de sanções, o monitoramento de transações e, quando necessário, os controles de risco on-chain.
- Fundeamento: Receber fiat por um método suportado ou sacar de um saldo existente em stablecoin.
- On-ramp: Se fundeado em fiat, converter para a stablecoin de liquidação suportada à taxa acordada.
- Liquidação on-chain: Transferir por uma rede suportada e capturar o registro e o status da transação.
- Off-ramp e pagamento: Se necessário, converter no destino e entregar os recursos por um banco ou trilho local suportado.
- Conciliação: Casar a instrução, as conversões, o registro de liquidação, as tarifas e o pagamento final com a obrigação do negócio.
A confirmação em blockchain significa que a etapa de liquidação em stablecoin está concluída, mas o destinatário ainda pode estar esperando a conversão e o pagamento local. Para os negócios, o tempo até ter recursos utilizáveis é uma medida mais útil, porque captura o pagamento completo, da iniciação ao recebimento final.
Quando os pagamentos B2B com stablecoin fazem sentido?
Os pagamentos B2B com stablecoin fazem mais sentido quando uma rota de pagamento existente gera atrasos de liquidação, restrições de liquidez ou complexidade de pagamento que uma estrutura de liquidação diferente pode reduzir.Na prática, as oportunidades mais fortes tendem a aparecer em fluxos de negócio que envolvem vários mercados, moedas, entidades ou destinos de pagamento.
Pagamentos cross-border a fornecedores
Pagamentos cross-border a fornecedores podem envolver moedas, fusos horários e sistemas de pagamento diferentes.Um importador mexicano que paga um fornecedor na China deveria comparar o tempo total de entrega, a moeda da nota fiscal, a taxa de câmbio, o método do destinatário e o valor final com a sua rota atual de banco ou provedor.
Uma rota habilitada por stablecoin só é útil se atender aos requisitos do fornecedor e oferecer um benefício operacional.
Tesouraria e transferências intercompanhia
Negócios multinacionais podem precisar movimentar liquidez entre entidades ou mercados em vez de pagar um fornecedor externo. A liquidação com stablecoin pode oferecer outra rota para reposicionar recursos quando diferenças de horário bancário, moedas ou infraestrutura local complicam as transferências internas.
A medida relevante é com que eficiência os recursos chegam à entidade que precisa deles, e se isso pode ser feito sem gerar pré-funding desnecessário ou saldos ociosos em outro lugar.
Repasses de marketplace e a lojistas
Marketplaces e plataformas muitas vezes recebem recursos em um mercado enquanto pagam vendedores ou lojistas em vários outros.
A infraestrutura de stablecoin pode oferecer uma camada de liquidação comum para esses fluxos, enquanto o pagamento final pode usar o método exigido em cada mercado suportado. Seu valor pode aumentar conforme a plataforma adiciona moedas e destinos de pagamento.
Liquidação de fintechs e PSPs
Fintechs e provedores de serviços de pagamento (PSPs) podem usar stablecoins para conectar a liquidação cross-border com a infraestrutura local de recebimento e pagamento. Isso pode reduzir o número de integrações e arranjos de liquidação separados que um provedor precisa gerenciar entre corredores.
Cobertura regulatória, liquidez no destino, acesso ao pagamento local e conciliação determinam o quão bem a infraestrutura funciona na prática.
Quando as stablecoins podem não ser a melhor opção
Em um discurso de maio de 2026 publicado pelo BIS, o presidente do CPMI, Fabio Panetta, observou que as evidências sobre a eficiência dos pagamentos cross-border baseados em stablecoin permanecem inconclusivas.
Assim, a infraestrutura de stablecoin pode agregar pouco valor quando uma rota de pagamento existente já é rápida, de baixo custo e confiável, ou quando a liquidez limitada no destino gera novo atrito de conversão.
Quanto custam os pagamentos B2B com stablecoin?
Não existe uma tarifa única para um pagamento B2B com stablecoin, porque os custos variam por moeda, rede, modelo de pagamento, método de pagamento e provedor.Dependendo da rota, os negócios podem precisar contabilizar:
- Câmbio e conversão: Spreads de taxa de câmbio ou encargos de conversão em qualquer uma das pontas.
- On-ramp e off-ramp: Encargos por transitar entre fiat e stablecoins.
- Processamento do provedor: Tarifas de transação, plataforma ou serviço.
- Tarifas de rede: Custos variáveis de transação em blockchain.
- Pagamento no destino: Encargos pela entrega por um banco ou trilho de pagamento local.
Nem toda transação inclui todos os custos. Uma transferência direta stablecoin para stablecoin pode evitar a conversão fiat, enquanto um pagamento com fiat na entrada, liquidação em stablecoin e fiat na saída pode envolver conversão nas duas pontas.
Para uma comparação mais precisa, os negócios deveriam usar o mesmo valor de envio, a mesma moeda de origem e a mesma moeda de recebimento, e então comparar a taxa de câmbio, todas as tarifas aplicáveis e o valor final recebido. Comparar esses números mostra o custo efetivo com mais clareza do que olhar uma única etapa do pagamento de forma isolada.
Quais são os riscos dos pagamentos B2B com stablecoin?
Pagamentos B2B com stablecoin podem expor os negócios a riscos de emissor, de transação, de custódia e de infraestrutura.Antes de escolher uma rota de pagamento, os negócios deveriam avaliar quatro áreas:
1.Risco de emissor e de resgate
A capacidade de uma stablecoin de manter seu valor de referência depende, em parte, da estrutura e da gestão dos ativos que a lastreiam e da capacidade dos detentores de resgatá-la. O FSB enfatiza qualidade das reservas, liquidez, concentração e resgate tempestivo como salvaguardas importantes para stablecoins referenciadas a fiat.
A concentração acrescenta outra camada de exposição. O Banco Central Europeu relatou que dois emissores respondiam por cerca de 90% das stablecoins em circulação em 2025, o que significa que uma disrupção em um grande emissor poderia afetar boa parte do mercado.A due diligence deveria cobrir as divulgações de reservas do emissor, os termos de resgate e a estrutura jurídica, em vez de tratar toda stablecoin atrelada à mesma moeda como equivalente.
2.Risco de carteira e de transação
Pagamentos on-chain diretos exigem endereços de carteira precisos, seleção de rede e controles de autorização. Transferências de stablecoin on-chain podem ser irreversíveis depois de transmitidas à blockchain correspondente, então um endereço ou rede incorretos podem resultar em recursos perdidos.
Antes de os recursos saírem da carteira, controles fortes em torno da verificação de endereços, das permissões e da aprovação de pagamentos são essenciais.
3.Risco de custódia e de contraparte
Usar um terceiro para manter ou movimentar stablecoins transfere parte da responsabilidade operacional a um custodiante ou provedor de pagamentos.Os negócios precisam entender:
- Controle de ativos e chaves: Identificar quem controla os ativos e as chaves privadas.
- Gestão de acesso: Revisar como o acesso aos ativos é autorizado e restringido.
- Falha do provedor: Confirmar como os ativos do cliente são tratados se o provedor não puder mais prestar o serviço.
Revise os termos de custódia do provedor, suas práticas de registro, os controles de acesso e os arranjos de guarda de ativos de clientes.
4.Risco de blockchain e de infraestrutura
Disrupções de rede, mudanças de protocolo, ciberataques ou quedas do provedor podem atrasar ou impedir uma transação mesmo quando a stablecoin subjacente continua funcional.
Avalie a resiliência ao longo da blockchain, das carteiras, dos arranjos de custódia e da infraestrutura do provedor de pagamentos envolvidos na transação.
Como funciona o compliance nos pagamentos B2B com stablecoin?
A liquidação com stablecoin não elimina as obrigações de compliance atreladas a um pagamento empresarial.Os controles exatos dependem dos serviços, das contrapartes e das jurisdições envolvidas, mas quatro áreas são especialmente relevantes:
1.Verificação de negócio e controles de PLD/AML
Provedores regulados podem precisar aplicar due diligence do cliente baseada em risco e controles contra crimes financeiros ao longo de toda a relação de negócio.Para pagamentos B2B, isso pode incluir verificar a entidade legal e o beneficiário final, entender o propósito da relação e aplicar monitoramento contínuo conforme o risco.
2.Monitoramento de transações e on-chain
Os registros em blockchain tornam a atividade das transações visível, mas não determinam o risco por si só. O monitoramento pode incluir padrões e tamanho das transações, perfis do pagador ou do destinatário, risco geográfico e origem dos recursos ou do patrimônio.
A análise de blockchain pode complementar o monitoramento de transações convencional ao identificar atividade de carteiras de maior risco ou transações que exigem revisão adicional.
3.Requisitos da Travel Rule
Onde a Travel Rule se aplica, provedores regulados de ativos virtuais podem precisar obter, manter e transmitir informações sobre o originador e o beneficiário de uma transferência. O requisito acrescenta uma camada de compartilhamento de informações às transações qualificadas, em vez de mudar como o valor liquida on-chain.
A FATF relatou em julho de 2026 que 83% das jurisdições pesquisadas haviam aprovado legislação implementando a Travel Rule, ante 73% em 2025. Outras 11 jurisdições relataram que a implementação estava em andamento.
4.Licenciamento e cobertura jurisdicional
O tratamento regulatório pode diferir por função e jurisdição. Custódia, conversão e serviços de pagamento podem exigir autorizações diferentes conforme o mercado.Negócios cross-border deveriam verificar qual entidade cuida de cada parte regulada do pagamento e quais jurisdições sua autorização cobre.
A autorização de um provedor em um mercado não cobre automaticamente cada jurisdição envolvida em seus corredores de pagamento.
Por que escolher a VelaFi para pagamentos B2B com stablecoin
A VelaFi oferece infraestrutura financeira movida a stablecoin, de nível empresarial, para negócios que lidam com pagamentos internacionais, sobretudo os focados na América Latina e na Ásia.
Esse foco regional importa porque pagamentos cross-border entre a América Latina e a Ásia podem envolver moedas, trilhos de pagamento local, requisitos regulatórios e práticas de pagamento específicas de cada mercado.A infraestrutura regional da VelaFi pode reduzir a necessidade de coordenar provedores separados ao longo do fluxo de pagamento:
- Conversão e pagamento: Os fluxos suportados podem combinar liquidação com stablecoin com conversão para fiat e pagamento local. Os métodos de pagamento documentados incluem SPEI no México, Pix no Brasil, e ACH, PSE ou Bre-B na Colômbia, sujeitos à disponibilidade de produto, conta, moeda e corredor.
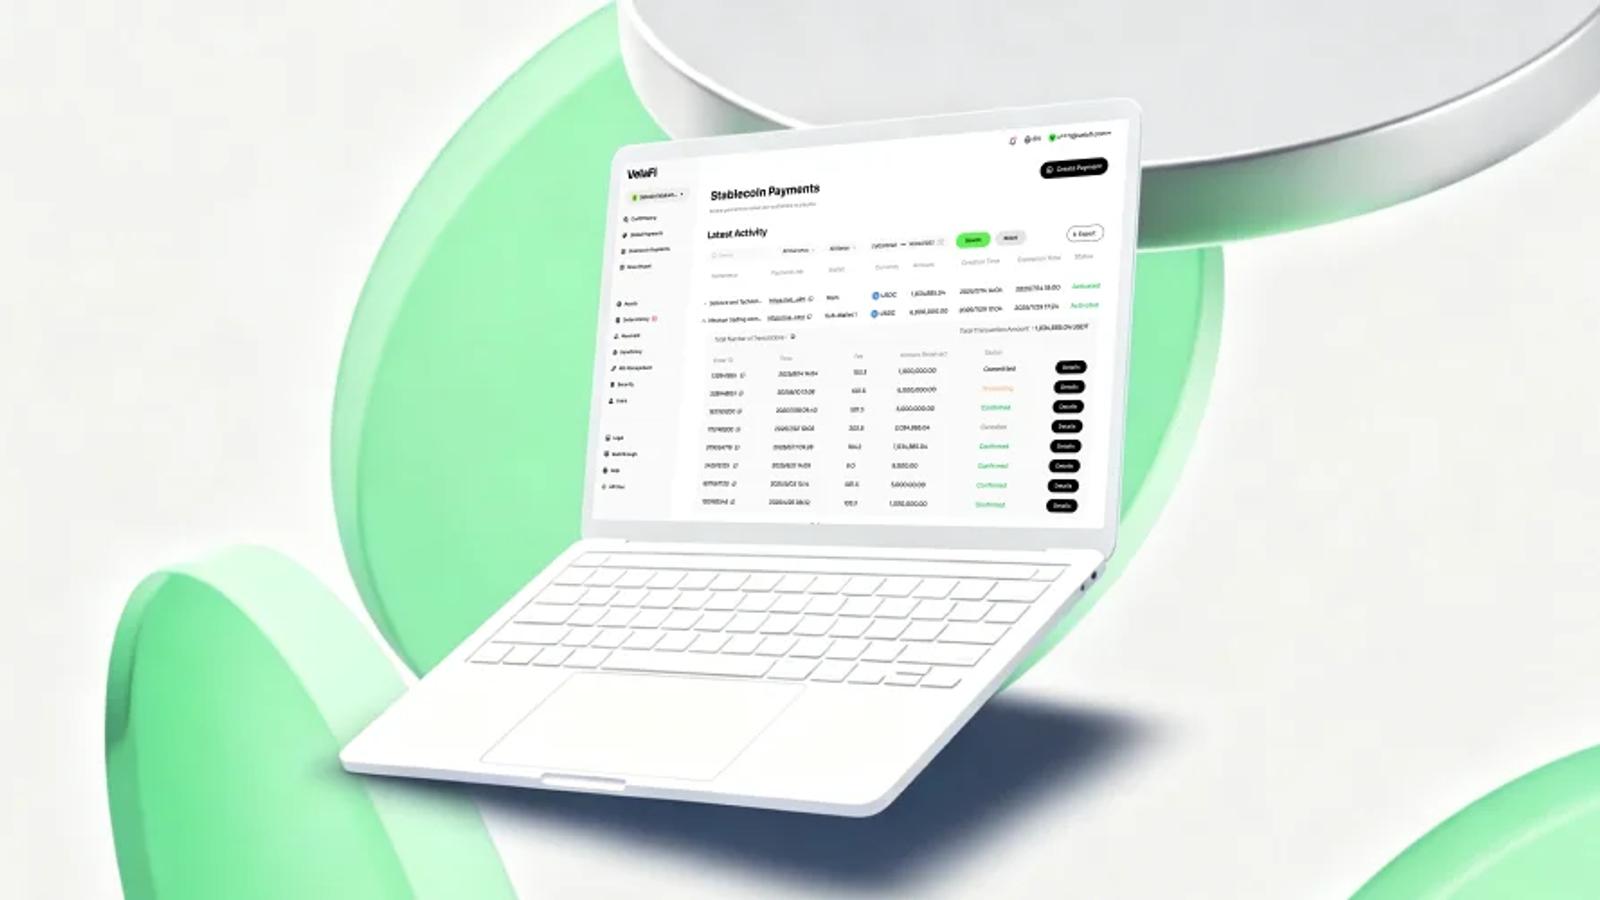
- Integração e registros: As APIs e os registros de pagamento da VelaFi podem ajudar os negócios a conectar instruções de pagamento, atualizações de status e informações de pagamento aos fluxos internos de finanças.
- Arranjos regulatórios: A VelaFi opera por meio de autorizações e registros regulatórios próprios em certos mercados e de parcerias com entidades licenciadas localmente em outros. A entidade responsável e o arranjo regulatório variam por produto e jurisdição. Confirme a entidade específica e as permissões para a rota pretendida.
- Segurança: A VelaFi reporta publicamente conformidade SOC 2 Type II e certificação ISO 27001. Solicite o escopo vigente da auditoria e os relatórios durante a due diligence do fornecedor. Esses controles não eliminam o risco de pagamento ou de contraparte.
Fale com o nosso time sobre seus fluxos de pagamento B2B com stablecoin e sobre como a VelaFi pode conectar a liquidação à infraestrutura de fiat e pagamento local que suas contrapartes precisam.
Perguntas frequentes
1. Qual stablecoin é a melhor para pagamentos B2B?
Não existe uma única melhor stablecoin para todo pagamento B2B. Os negócios deveriam comparar stablecoins para o seu corredor de pagamento específico com base em risco de emissor e de resgate, liquidez, redes suportadas, exposição cambial e disponibilidade.
2.Como os negócios contabilizam pagamentos com stablecoin?
Depende do arcabouço de reporte e das características da stablecoin. Os times de finanças deveriam reter o valor em fiat da transação, as tarifas, a referência de pagamento e os registros de liquidação, e então aplicar a política contábil exigida na jurisdição correspondente.
3.O que acontece se uma stablecoin perder a paridade (depeg) durante um pagamento empresarial?
Um depeg pode fazer o valor de mercado da stablecoin diferir do valor em fiat esperado. O impacto financeiro depende do tamanho e da duração do movimento de preço e da capacidade do negócio de convertê-la ou resgatá-la.
4.Como os negócios podem gerenciar a exposição cambial ao usar stablecoins para pagamentos cross-border?
Os negócios podem reduzir a exposição cambial casando o ativo de liquidação com a moeda relevante sempre que possível e limitando o tempo entre a conversão e o pagamento.
Uma stablecoin atrelada ao USD pode reduzir a volatilidade contra o USD, mas não remove o risco cambial quando o pagamento começa ou termina em outra moeda.
Divulgação editorial: Este guia é publicado pela VelaFi. As seções educativas descrevem modelos comuns do setor, enquanto as capacidades específicas da VelaFi se baseiam nas informações vigentes de produto e regulatórias da empresa. Disponibilidade, entidades reguladas, trilhos de pagamento, preços e prazos de processamento variam por produto e corredor.
Fontes:
- McKinsey & Company com a Artemis Analytics, "Stablecoins in payments: What the raw transaction numbers miss" (atividade anualizada de dezembro de 2025 e estimativa B2B)
- EY-Parthenon, "Cost savings and speed drive stablecoin adoption" (pesquisa de conversão corporativa)
- Bank for International Settlements, Fabio Panetta, discurso sobre pagamentos cross-border, maio de 2026
- Financial Stability Board, "High-level recommendations for the regulation, supervision and oversight of global stablecoin arrangements"
- European Central Bank, "Stablecoins on the rise: still small in the euro area, but spillover risks loom" (2025)
- Financial Action Task Force, "Seventh targeted update on implementation of the FATF Standards on virtual assets and virtual asset service providers" (2026)
- VelaFi, página de produto de Stablecoin Payments (status de pagamento, registros, conexões de conversão)
- VelaFi, página de produto de On/Off Ramp (conversão e conciliação)
- Documentação para desenvolvedores da VelaFi, IDs de métodos de pagamento suportados (verifique a disponibilidade de trilho e conta)
- VelaFi, "Como vender no Mercado Livre e gerenciar os repasses cross-border?" (arranjos regulatórios qualificados)