Stablecoin Sanduíche: Um Guia de Pagamentos na América Latina
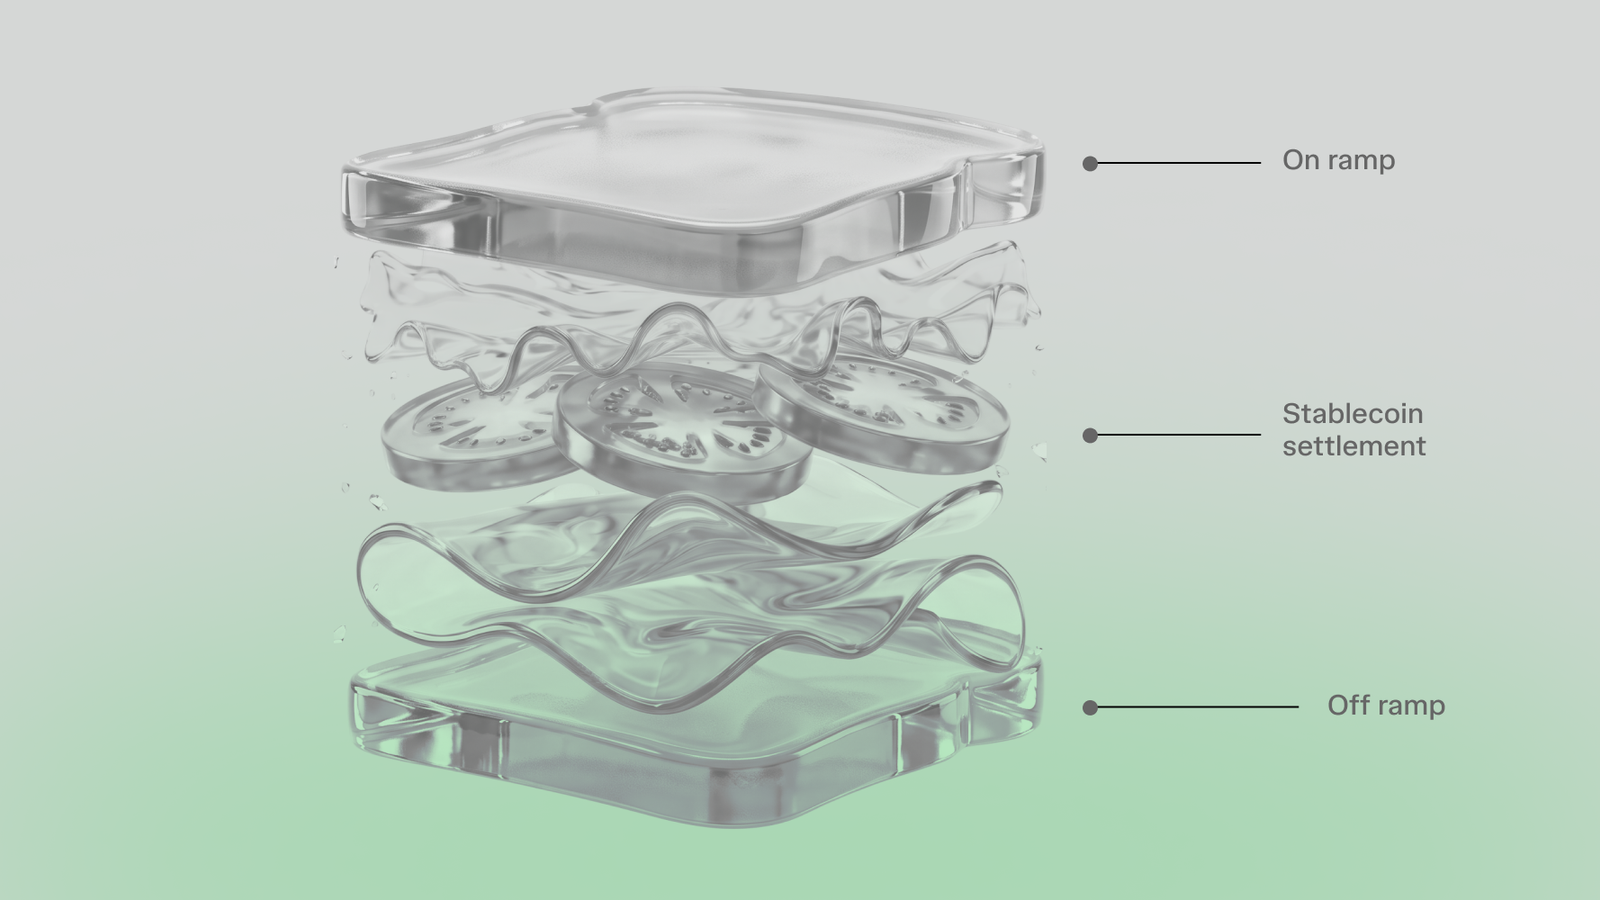
Um stablecoin sandwich começa e termina em moeda fiat, usando uma stablecoin para a etapa de liquidação cross-border. O remetente fundeia o pagamento em fiat, o provedor converte e transfere valor usando uma stablecoin, e o destinatário recebe fiat local sem precisar manter ou gerenciar cripto.
Em uma pesquisa da Fireblocks, 71% dos respondentes latino-americanos apontaram os pagamentos cross-border como seu principal caso de uso de stablecoin, ante 49% no mundo todo. Essa demanda ajuda a explicar o interesse em estruturas de pagamento fiat para fiat que usam stablecoins apenas na etapa de liquidação.Este guia explica como o modelo funciona, onde ele pode melhorar as operações de pagamento, onde pode falhar, e como liquidez, regulação, trilhos locais e conciliação moldam o desempenho real nos corredores da América Latina.
Principais pontos
- O remetente e o destinatário podem permanecer em fiat: O remetente fundeia a transação em fiat, uma stablecoin carrega o valor pela etapa de liquidação, e o destinatário recebe moeda local.
- A velocidade da blockchain é só uma parte da entrega: Fundeamento, execução de câmbio, liquidez, checagens de compliance, disponibilidade de pagamento local e tratamento de exceções moldam o resultado de ponta a ponta.
- Cada corredor de pagamento se comporta de um jeito: Liquidez, regras de câmbio, acesso bancário, limites de transação, trilhos de pagamento local e as entidades reguladas responsáveis variam conforme o mercado de origem e de destino.
- A regulação precisa ser avaliada corredor por corredor: Brasil, México e Argentina aplicam regras diferentes a ativos virtuais, câmbio, pagamentos e provedores de serviços.
- Uma infraestrutura conectada pode simplificar os pagamentos B2B sanduíche de stablecoin: A VelaFi reúne on/off ramps, liquidação com stablecoin, recebimentos e pagamentos locais, câmbio, APIs, conciliação e infraestrutura de compliance para negócios que gerenciam fluxos de pagamento na América Latina.
O que é um pagamento sanduíche de stablecoin?
Um pagamento sanduíche de stablecoin é uma estrutura de pagamento cross-border que começa com moeda fiat, usa uma stablecoin para a liquidação e converte o valor de volta para fiat para o destinatário.Em outras palavras, a stablecoin funciona como uma ponte entre as duas pontas fiat.
Como funcionam os pagamentos sanduíche de stablecoin na América Latina?
Na prática, um sanduíche de stablecoin depende de quão eficientemente o valor consegue se mover da moeda fiat do remetente para a moeda local do destinatário.O processo normalmente segue cinco etapas conectadas:
- Fundear: O remetente inicia o pagamento em uma moeda fiat suportada e fornece os dados exigidos do beneficiário.
- Converter: O provedor converte o fiat do remetente em uma stablecoin suportada. Precificação e execução dependem do par de moedas e da liquidez disponível.
- Transferir: A stablecoin se move por uma blockchain suportada até o lado de destino do pagamento. A confirmação on-chain não significa necessariamente que o destinatário já recebeu fiat utilizável.
- Converter localmente: O provedor converte a stablecoin na moeda local do destinatário, sujeito à disponibilidade do corredor e à liquidez do lado de destino.
- Pagar: O destinatário recebe fiat local por um banco ou trilho de pagamento suportado.
O fluxo completo fica assim:Fiat de origem → on-ramp → liquidação com stablecoin → off-ramp → fiat de destinoPara pagamentos na América Latina, as duas pontas fiat importam. Uma liquidação on-chain rápida tem valor limitado se o fundeamento, a conversão ou o pagamento local não puderem ser concluídos com eficiência.
Por que os sanduíches de stablecoin importam para os pagamentos na América Latina
Os pagamentos cross-border na América Latina muitas vezes precisam conectar moedas, sistemas bancários e pools de liquidez diferentes. Três realidades regionais de pagamento tornam o modelo especialmente relevante:
Pagamentos cross-border muitas vezes dependem de vários sistemas financeiros
Uma transferência doméstica normalmente permanece dentro da infraestrutura bancária de um único país. Um pagamento internacional pode ser mais complexo quando o banco do remetente não tem relação direta com o banco do destinatário.Segundo o Financial Stability Board, apenas 42,7% dos pagamentos cross-border de atacado para a América Central e a América Latina foram creditados em até uma hora no 1º trimestre de 2025. O FSB define pagamentos de atacado como transferências de pelo menos US$ 100.000.Um sanduíche de stablecoin move parte da camada de liquidação internacional para on-chain, entre os pontos de entrada e saída de fiat. Bancos, provedores de pagamento, provedores de liquidez e outras entidades reguladas podem continuar fazendo parte da transação, então o modelo muda a rota de liquidação em vez de remover a infraestrutura financeira ao redor.
A liquidez molda a conversão nas duas pontas
Mover uma stablecoin on-chain só é útil se o pagamento conseguir entrar e sair dessa rede nas moedas que os negócios de fato precisam.Provedores cross-border precisam de acesso a liquidez de fiat e de stablecoin nas pontas relevantes. Manter saldos em várias moedas pode imobilizar capital de giro, enquanto a liquidez limitada em um par de moedas pode afetar a velocidade e o custo da conversão.Um sanduíche de stablecoin pode mudar como essa liquidez é organizada, mas não faz o requisito desaparecer. A moeda de origem ainda precisa ser convertida, e o lado de destino ainda precisa de liquidez suficiente para entregar o fiat exigido.Por isso, a liquidez limitada de câmbio ou de off-ramp pode se tornar o gargalo mesmo quando a transferência em blockchain em si liquida rápido.
Pagamentos locais rápidos ainda precisam de uma ponte internacional
A América Latina já tem sistemas de pagamento domésticos capazes de movimentar dinheiro rapidamente, mas os negócios ainda precisam de infraestrutura para câmbio e liquidação cross-border.No Brasil, o Banco Central do Brasil relatou que o Pix respondeu por 47% de todas as transações de pagamento não em dinheiro no 4º trimestre de 2024. Pix e SPEI são desenhados principalmente para pagamentos domésticos em seus respectivos mercados. O Pix movimenta reais dentro do Brasil, enquanto o SPEI movimenta recursos locais dentro do México.No entanto, nenhum desses trilhos domésticos, por si só, dá conta da conversão de moeda e da liquidação exigidas quando um negócio precisa mover valor para outro país.
Pagamentos sanduíche de stablecoin vs. pagamentos bancários cross-border tradicionais
Os dois modelos conseguem mover fiat de um remetente em um mercado para um destinatário em outro. A principal diferença está em como o valor se move pela camada de liquidação internacional.
| Aspecto | Pagamento bancário cross-border tradicional | Pagamento sanduíche de stablecoin |
|---|---|---|
| Rota de liquidação | Os bancos podem usar relações de correspondência e contas mantidas em outras instituições para movimentar recursos entre moedas e jurisdições | O fiat é convertido em uma stablecoin para a etapa de liquidação internacional e reconvertido em fiat no destino |
| Disponibilidade operacional | A liquidação pode depender de horários de funcionamento sobrepostos entre bancos, sistemas de pagamento e jurisdições | A liquidação on-chain pode operar fora do horário bancário, enquanto o fundeamento e o pagamento em fiat ainda dependem da infraestrutura em cada ponta |
| Visibilidade do pagamento | O rastreamento do pagamento depende do banco e da rede usados; o SWIFT gpi oferece rastreamento de ponta a ponta para os pagamentos participantes | O rastreamento combina o registro em blockchain da transferência on-chain com a visibilidade em nível de provedor nas etapas de conversão e pagamento |
| Modelo de liquidez | A liquidez pode ser mantida por meio de contas nostro e vostro em relações de banca correspondente | A liquidez pode ser mantida nos pontos de entrada e saída de fiat para suportar as conversões de moeda necessárias |
| Execução de câmbio | A conversão de moeda pode ocorrer pelos bancos ou por outros provedores de câmbio envolvidos no pagamento | A conversão de moeda pode ocorrer em uma ou nas duas pontas de fiat, conforme a moeda de origem, a de destino e a denominação da stablecoin |
| Tratamento de erros e reversibilidade | Os bancos podem oferecer processos de investigação, cancelamento ou recall conforme o status do pagamento e a rede | Os provedores podem oferecer processos de investigação e recuperação, mas uma transferência on-chain confirmada geralmente não pode ser revertida unilateralmente |
| Compliance | Bancos e provedores de pagamento aplicam os controles regulatórios, de PLD/AML, de sanções e de pagamento exigidos para a transação | Os provedores de pagamento aplicam os controles cabíveis nas pontas de fiat, enquanto a etapa da stablecoin pode introduzir requisitos adicionais conforme o ativo, o provedor e a jurisdição |
O Bank for International Settlements aponta o processamento sequencial, os múltiplos repasses e a baixa sobreposição de horários de funcionamento como fontes de complexidade na banca correspondente.
Para os negócios, a comparação relevante é a rota de pagamento completa, incluindo disponibilidade de liquidação, execução de câmbio, visibilidade, requisitos de liquidez e opções de recuperação.
Como os pagamentos sanduíche de stablecoin são regulados na América Latina?
Não existe um arcabouço regulatório único em toda a América Latina que governe os pagamentos sanduíche de stablecoin. As regras aplicáveis dependem do país, das entidades envolvidas e das atividades realizadas em cada etapa do pagamento.Três mercados da América Latina ilustram essas diferenças:
- Brasil: A Resolução BCB nº 521 trouxe certos pagamentos e transferências internacionais de ativos virtuais para o arcabouço de câmbio do Brasil a partir de 2 de fevereiro de 2026. A partir de 1º de outubro de 2026, a Resolução BCB nº 561 proíbe ativos virtuais para a etapa de liquidação específica entre um provedor de eFX e sua contraparte estrangeira, em vez de proibir os pagamentos com stablecoin de forma geral.
- México: A Circular 4/2019 do Banco de México restringe como instituições de crédito e instituições de tecnologia financeira podem realizar operações com ativos virtuais. O tratamento das stablecoins, portanto, depende da instituição e da atividade envolvidas, não simplesmente do ativo usado.
- Argentina: As regras vigentes de PSAV da CNV exigem que os Provedores de Serviços de Ativos Virtuais dentro do escopo se registrem e cumpram requisitos de cibersegurança, custódia, segregação de ativos e controles de PLD/AML. A CNV regula a atividade dos PSAV, e não os ativos virtuais em si, exceto quando um ativo se enquadra no arcabouço de valores mobiliários.
Quando um sanduíche de stablecoin pode não ser a escolha certa
Um sanduíche de stablecoin completo não serve para toda rota de pagamento fiat para fiat. Outra estrutura pode ser mais apropriada em três situações:
- A rota não oferece vantagem operacional ou comercial significativa: Se um provedor de fiat existente já atende ao tempo de entrega, custo, visibilidade e confiabilidade exigidos, ou se a rota de stablecoin tem liquidez rala, cobertura de pagamento limitada, limites restritivos ou custos de integração desproporcionais, mudar o modelo de liquidação pode não melhorar o resultado.
- O fluxo não se encaixa no arcabouço regulatório: Uma rota tecnicamente viável ainda pode ser inadequada se as entidades envolvidas não estiverem autorizadas a realizar as atividades de stablecoin, câmbio, pagamento ou conversão exigidas no mercado de origem ou de destino.
- O modelo de risco e controle é inadequado: Mesmo onde o fluxo é permitido, os riscos de emissor, depeg, custódia, blockchain, contraparte, fraude e irreversibilidade podem ser inaceitáveis sem os controles, procedimentos de recuperação, dados de conciliação e reporte apropriados.
Como a VelaFi apoia os pagamentos sanduíche de stablecoin
A VelaFi oferece infraestrutura de pagamento de nível empresarial, compliant e developer-first para negócios que gerenciam pagamentos na América Latina e fluxos cross-border entre a América Latina e a Ásia.
Sua infraestrutura conecta on- e off-ramps de fiat, liquidação com stablecoin, métodos de pagamento locais, câmbio e infraestrutura de pagamento por meio de uma única plataforma e API. A VelaFi combina as etapas da transação com infraestrutura local e cobertura regulatória em mercados-chave da América Latina, reduzindo a necessidade de coordenar provedores separados ao longo da rota de pagamento:
- Conectividade fiat e stablecoin: A VelaFi combina on/off ramps com infraestrutura de pagamento cross-border, conectando o fundeamento e a conversão de fiat com a liquidação em stablecoin nos fluxos suportados.
- Recebimentos e pagamentos na América Latina: A VelaFi conecta a liquidação com stablecoin à infraestrutura de pagamento local, incluindo SPEI no México, Pix no Brasil, e PSE e Bre-B na Colômbia. Os destinatários suportados podem receber fiat local sem manter ou gerenciar cripto por conta própria.
- API e conciliação: A VelaFi oferece APIs para desenvolvedores, status de pagamento e registros de conciliação, permitindo aos negócios integrar fluxos de pagamento, conversão e tesouraria na América Latina aos sistemas existentes.
- Compliance e segurança: A VelaFi combina licenças próprias em mercados-chave da América Latina com controles de KYB, PLD/AML/CFT e monitoramento de transações. Seu arcabouço de segurança inclui conformidade SOC 2 Type II e certificação ISO 27001.
sobre seus fluxos de pagamento B2B com stablecoin e os corredores de pagamento da América Latina que o seu negócio precisa.
Perguntas frequentes
- Quanto custam os pagamentos sanduíche de stablecoin na América Latina? Os custos variam por corredor, moedas, liquidez e provedor. Os negócios deveriam comparar o custo total do pagamento, incluindo custos de câmbio, tarifas de on/off-ramp, tarifas de rede e encargos de pagamento local.
- O que acontece se uma stablecoin perde a paridade (depeg) durante um pagamento cross-border? Um depeg pode mudar o valor da stablecoin antes de ela ser convertida de volta para fiat. O impacto depende de quanto tempo o pagamento permanece exposto ao ativo, da liquidez disponível e dos controles do provedor para precificação, conversão e liquidação.
- Quais dados de pagamento os negócios precisam para conciliar pagamentos sanduíche de stablecoin? Os negócios normalmente precisam de IDs de transação, carimbos de tempo, taxas de câmbio, tarifas, valores de liquidação e status do pagamento. Conectar esses registros ao longo das etapas de fiat e on-chain facilita casar o pagamento concluído com notas fiscais ou registros de tesouraria.
- Como são tratados os pagamentos sanduíche de stablecoin falhos ou devolvidos? O processo depende de onde o pagamento falha. Os provedores precisam de procedimentos para falhas de fundeamento, erros de conversão, problemas com o beneficiário e pagamentos rejeitados, enquanto uma transferência on-chain confirmada geralmente não pode ser revertida unilateralmente.
Divulgação editorial: Este guia é publicado pela VelaFi. As seções educativas descrevem modelos comuns do setor, enquanto as capacidades específicas da VelaFi se baseiam nas informações vigentes de produto e regulatórias da empresa. Disponibilidade, entidades reguladas, trilhos de pagamento, preços e prazos de processamento variam por produto e corredor.
Fontes:
- Fireblocks, “Execution in Motion: How Latin America Is Leading Stablecoin Adoption”
- Financial Stability Board, Annual Progress Report on Meeting the Targets for Cross-Border Payments (2025)
- Financial Stability Board, KPI Methodology and Data Notes (2025)
- Banco Central do Brasil, Pix Q4 2024 payment statistics
- Bank for International Settlements, Annual Economic Report 2026, Chapter III
- Banco Central do Brasil, Resolution BCB No. 521
- Banco Central do Brasil, Resolution BCB No. 561
- Banco de México, Circular 4/2019
- Argentina CNV, Registro de Proveedores de Servicios de Activos Virtuales
- Argentina UIF, Resolución 49/2024 and PSAV AML/CFT framework
- Polygon Labs, “What Is a Stablecoin Sandwich?”