B2B 稳定币支付:企业需要了解的完整指南
稳定币为跨市场价值转移提供了一种独特的方式。麦肯锡(McKinsey)与 Artemis Analytics 估计,2025 年 B2B 稳定币支付的年化规模约为 2,260 亿美元,占实际稳定币支付规模的约 60%。
对企业而言,稳定币可以作为新的结算层,而无需每个交易对手都直接管理数字资产。根据具体支付路径,它可以缩短结算时间,并提高支付全流程的透明度。
本文将介绍 B2B 稳定币支付的运作方式、适用的跨境支付场景,以及企业需要评估的成本、风险与合规要求。
核心要点
- 支付两端都可以使用法币: 企业可以用法币发起付款,通过稳定币完成中间结算,并在支持的市场以当地货币向收款方付款。
- 完整支付路径比单独看链上结算更重要: 兑换、合规检查、本地付款和对账等环节,都会影响资金最终何时可用。
- 稳定币支付只有解决具体的跨境支付问题,才能体现最大价值: 当现有路径存在延迟或运营复杂度较高时,稳定币可用于供应商付款、公司间转账、平台商户付款和支付服务商(PSP)结算。
- B2B 稳定币支付应从成本、风险和合规三方面评估: 外汇与兑换费用、托管与发行方风险,以及各司法管辖区的具体要求,都会影响最终的支付结果。
- 区域支付基础设施能让稳定币结算更有用: VelaFi 为处理国际支付的企业整合法币接入、本地支付通道、API 基础设施、对账和合规控制,尤其适用于拉美与亚洲之间的支付业务。
什么是 B2B 稳定币支付?
B2B 稳定币支付是企业之间使用稳定币转移或结算价值的交易。稳定币是一类加密资产,旨在相对某个参考资产(通常是美元等法币)保持价值稳定。付款方无需直接使用稳定币入金,收款方也无需最终收取稳定币。企业可以用法币发起付款,以稳定币在不同市场之间完成结算,并在支付基础设施支持的市场向收款方支付法币。
B2B 稳定币支付的主要模式有哪些?
在实际业务中,可以根据哪些参与方直接使用稳定币,将 B2B 稳定币支付分为三种模式:
1.稳定币对稳定币支付
交易双方都直接使用稳定币。付款方从稳定币钱包或账户余额中转出资金,收款方通过兼容的钱包收款。这种设置适合已经具备持有和转移数字资产所需的托管、钱包管控和资金管理流程的企业。
2.法币对稳定币支付
付款方以法币起步,而收款方收到稳定币。支付服务商在将资金发送到收款方钱包之前,先把法币兑换成稳定币。当收款方希望收取并持有稳定币,而付款方希望继续以法币管理资金时,这种模式较为适用。
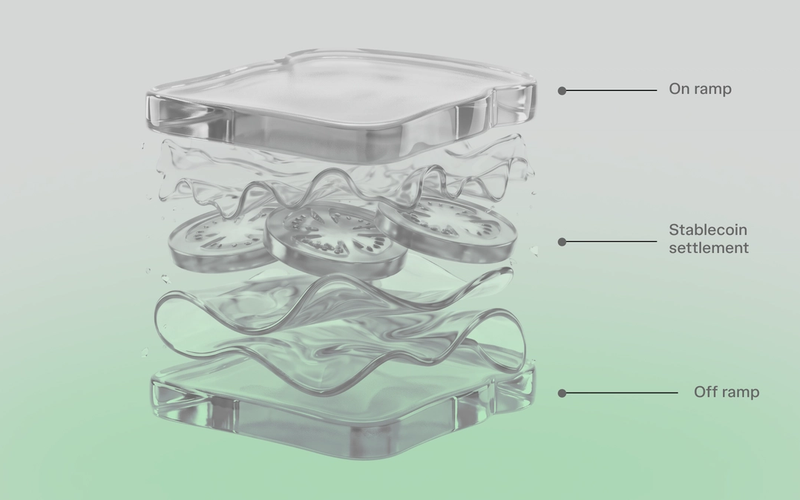
3.法币入金、稳定币结算、法币出金支付
支付的两端都保持法币,而稳定币负责中间的结算环节。付款方以法币出资,稳定币在结算网络上转移价值,收款方在兑换后收到当地货币。因此,企业可以使用稳定币结算,而无需要求供应商或其他交易对手持有或管理数字资产。安永-帕特农(EY-Parthenon)发现,79% 的受访企业在交易后立即将稳定币兑换成法币,这凸显了在企业支付基础设施中拥有高效法币出金(off-ramp)通道的重要性。
B2B 稳定币支付如何运作?
在实际业务中,链上转账只是完整支付流程中的一个环节。一笔 B2B 稳定币支付最多
可能涉及七个操作环节,具体取决于付款方如何入金以及收款方如何收款:
- 支付指令: 记录金额、币种、收款方信息,以及发票或支付参考号。
- 合规检查: 完成相应的企业核验、制裁筛查、交易监控,并在需要时开展链上风险审查。
- 资金准备: 通过支持的方式将法币资金划入,或从现有稳定币余额中调拨资金。
- 法币入金(On-ramp): 若以法币注资,则按约定汇率兑换为支持的结算稳定币。
- 链上结算: 在支持的网络上完成转账,并记录交易记录和状态。
- 出金与付款(Off-ramp): 如有需要,在目的地兑换,并通过支持的银行或本地通道交付资金。
- 对账: 将支付指令、兑换、结算记录、费用和最终付款与对应的业务付款义务进行核对。
区块链确认意味着稳定币结算环节已完成,但收款方可能仍在等待兑换和本地付款。对企业而言,“资金实际可用时间”是更有意义的指标,因为它覆盖了从付款发起到最终到账的完整流程。
哪些场景适合使用 B2B 稳定币支付?
当现有支付路径存在结算延迟、流动性限制或付款流程复杂等问题,而新的结算方式能够改善这些问题时,B2B 稳定币支付更具价值。在实际业务中,涉及多个市场、币种、企业主体或付款目的地的资金流,通常最适合评估稳定币支付方案。
跨境供应商付款
跨境供应商付款可能涉及不同的币种、时区和支付系统。一家墨西哥进口商向中国供应商付款时,应把从付款发起到到账的总时长、发票币种、汇率、收款方式和最终金额,与其当前的银行或服务商路径进行比较。只有当稳定币路径满足供应商要求并带来运营上的实际优势时,它才有价值。
资金管理与公司间转账
跨国企业可能需要在主体或市场之间调动流动性,而不是向外部供应商付款。当银行营业时间、币种或本地基础设施的差异使内部转账变复杂时,稳定币结算可以提供另一条重新调配资金的路径。关键在于资金能否高效到达实际需要资金的主体,同时避免不必要的预先备付或其他市场的闲置余额。
平台与商户付款
电商平台和其他平台型企业通常在一个市场收款,同时向多个市场的卖家或商户付款。稳定币基础设施可以为这些流程提供一个共同的结算层,而最终付款可以使用每个受支持市场所要求的支付方式。随着平台增加币种和付款目的地,它的价值可能进一步提升。
金融科技与 PSP 结算
金融科技公司和支付服务提供商(PSP)可以用稳定币把跨境结算与本地收付款基础设施连接起来。这可以减少服务商在不同支付走廊中需要单独管理的系统集成和结算安排。监管覆盖、目的地流动性、本地付款接入和对账,决定了这套基础设施在实务中运作得如何。
哪些情况下稳定币可能不是最佳选择
在国际清算银行(BIS)发布的一场 2026 年 5 月的演讲中,支付与市场基础设施委员会(CPMI)主席法比奥·帕内塔(Fabio Panetta)指出,关于基于稳定币的跨境支付效率的证据仍无定论。因此,当现有支付路径已经快速、低成本且可靠,或当目的地流动性有限而带来新的兑换摩擦时,稳定币基础设施可能带来的价值有限。
B2B 稳定币支付的成本是多少?
B2B 稳定币支付没有统一费率,实际成本会因币种、网络、支付模式、付款方式和服务商而异。视路径不同,企业可能需要考量:
- 外汇与兑换: 两端任一端的汇率点差或兑换费用。
- 入金与出金(On-ramp / Off-ramp): 在法币与稳定币之间转换的费用。
- 服务商处理费: 交易、平台或服务费用。
- 网络费: 可变的区块链交易成本。
- 目的地付款: 通过本地银行或支付通道交付的费用。
并非每笔交易都包含所有成本。直接的稳定币对稳定币转移可能避免法币兑换,而法币入金、稳定币结算、法币出金的支付则可能在两端都涉及兑换。
为了更准确地比较,企业应使用相同的发送金额、来源币种和收款币种,然后比较汇率、所有适用费用和最终收到的金额。比较这些数字,比孤立地看某一个支付环节,更清楚地反映实际成本。
B2B 稳定币支付有哪些风险?
B2B 稳定币支付可能使企业面临发行方、交易、托管和基础设施方面的风险。在选择支付路径之前,企业应评估四个方面:
1.发行方与赎回风险
稳定币维持其参考价值的能力,部分取决于支撑它的资产的结构与管理,以及持有人赎回的能力。金融稳定理事会(FSB)强调,储备质量、流动性、集中度和及时赎回,是法币锚定稳定币的重要保障。集中度又增加了一层风险敞口。欧洲央行(ECB)报告称,2025 年两家发行方约占流通稳定币的 90%,这意味着一家大型发行方出现中断,可能影响市场的很大一部分。尽职调查应涵盖发行方的储备披露、赎回条款和法律结构,而不是把所有锚定同一货币的稳定币都当作等同。
2.钱包与交易风险
直接的链上支付需要准确的钱包地址、网络选择和授权控制。稳定币的链上转移一旦广播到相应区块链,可能不可逆,因此地址或网络错误可能导致资金丢失。在资金离开钱包之前,必须对地址核验、权限管理和付款审批实施严格的控制措施。
3.托管与交易对手风险
使用第三方持有或转移稳定币,会把部分运营责任转移给托管方或支付服务商。企业需要了解:
- 资产与密钥控制: 明确谁控制资产和私钥。
- 访问管理: 审查如何授权和限制对资产的访问。
- 服务商失效风险: 确认当服务商无法继续提供服务时,客户资产将如何处理。审查服务商的托管条款、记录保存做法、访问控制和客户资产保管安排。
4.区块链与基础设施风险
网络中断、协议变更、网络攻击或服务商宕机,即使在底层稳定币仍正常运作时,也可能延迟或阻止一笔交易。评估交易所涉及的区块链、钱包、托管安排和支付服务商基础设施各环节的韧性。
B2B 稳定币支付的合规如何运作?
稳定币结算并不消除企业支付所附带的合规义务。具体的控制取决于所涉及的服务、交易对手和司法管辖区,但有四个方面尤其相关:
1.企业核验与反洗钱(AML)控制
受监管的服务商可能需要在整个业务关系存续期间,持续实施基于风险的客户尽职调查和金融犯罪防控措施。对于 B2B 支付,这可能包括核验法律主体和实益所有人、了解业务关系的目的,并根据风险进行持续监控。
2.交易与链上监控
区块链记录提高了交易活动的可见性,但仅凭链上记录无法判断风险。监控范围可以包括交易模式与规模、付款方和收款方画像、地域风险,以及资金或财富来源。区块链分析可以补充传统交易监控,识别更高风险的钱包活动或需要额外审查的交易。
3.旅行规则(Travel Rule)要求
在适用旅行规则的地方,受监管的虚拟资产服务商可能需要获取、保存并传输有关转账发起方和受益方的信息。该要求为符合条件的交易增加了一层信息共享,而非改变价值在链上的结算方式。金融行动特别工作组(FATF)在 2026 年 7 月报告称,83% 的受访司法管辖区已通过实施旅行规则的立法,高于 2025 年的 73%。另有 11 个司法管辖区报告实施正在推进中。
4.牌照与司法管辖覆盖
监管处理可能因职能和司法管辖区而异。托管、兑换和支付服务可能需要不同的授权,具体取决于市场。跨境企业应核实由哪个主体负责支付中每个受监管的环节,以及其授权覆盖哪些司法管辖区。一家服务商在某个市场的授权,并不自动覆盖其支付走廊所涉及的每一个司法管辖区。
为什么选择 VelaFi 处理 B2B 数字化结算
VelaFi 为开展国际支付业务的企业提供企业级数字化金融基础设施,尤其关注拉美与亚洲市场。这种区域聚焦之所以重要,是因为拉美与亚洲之间的跨境支付可能涉及不同的币种、本地付款通道、监管要求和各市场特有的支付惯例。VelaFi 的区域基础设施可以减少企业在完整支付流程中协调多家服务商的需要:
- 兑换与本地付款: 对于受支持的支付路径,VelaFi 可将数字化结算、法币兑换和本地付款整合在同一流程中。目前文档列出的本地支付方式包括墨西哥的 SPEI、巴西的 Pix,以及哥伦比亚的 ACH、PSE 和 Bre-B;具体是否可用取决于产品、账户、币种及支付走廊。
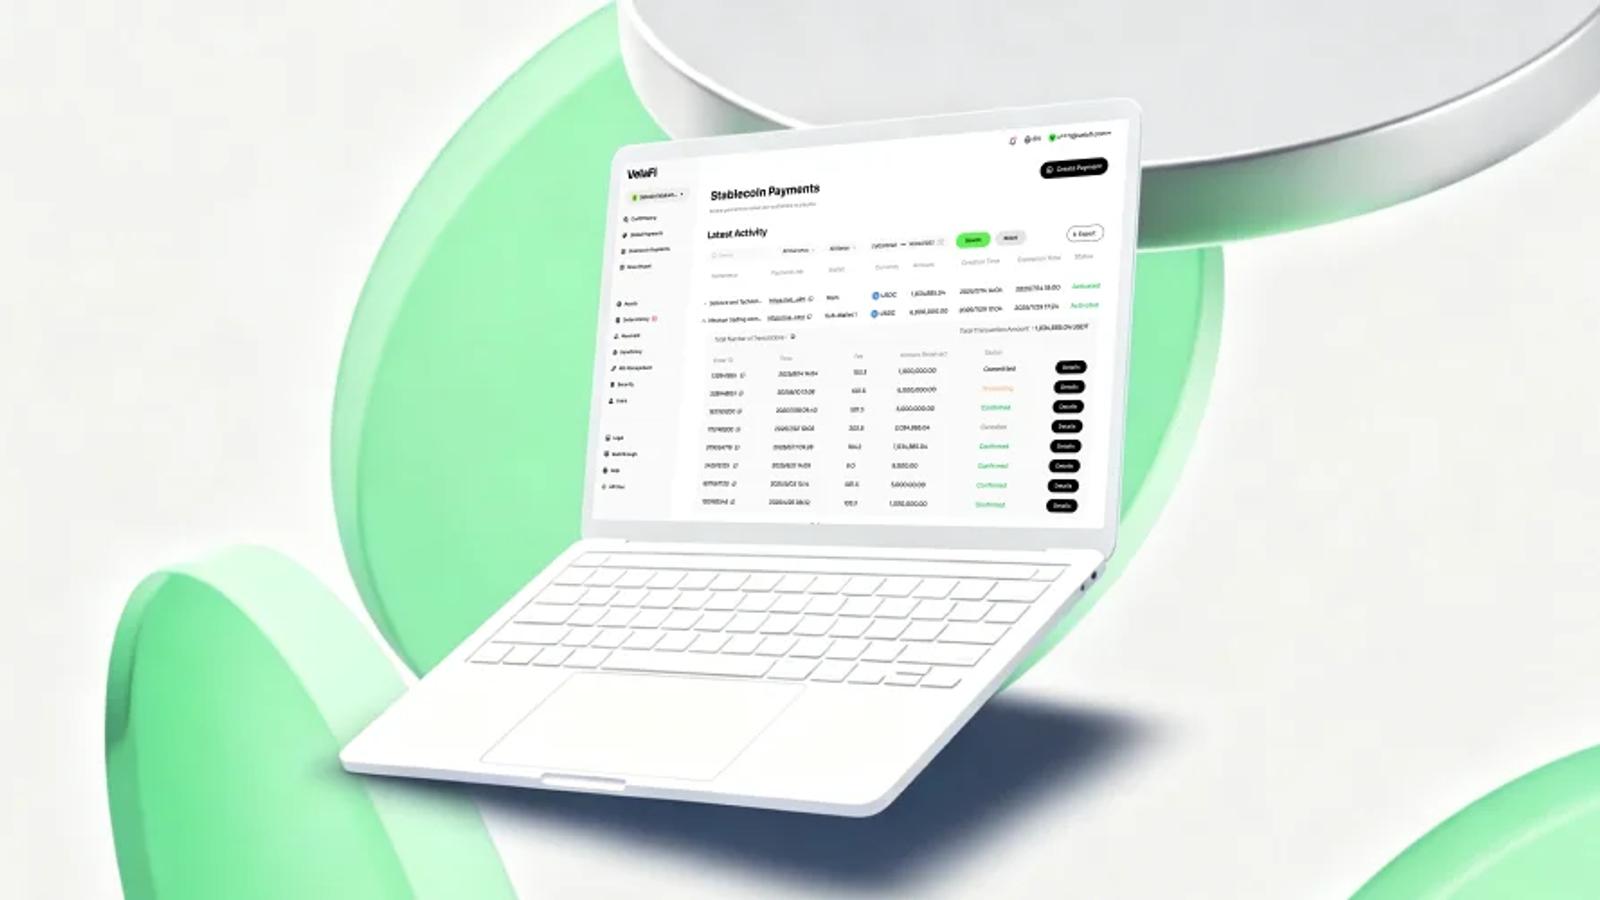
- 集成与记录: VelaFi 的 API 和支付记录可以帮助企业将支付指令、状态更新和付款信息接入内部财务工作流。
- 监管安排: VelaFi 在某些市场通过自持的监管授权和登记开展业务,在其他地区则通过与本地持牌主体的合作。责任主体和监管安排因产品和司法管辖区而异。请针对目标路径确认具体主体和许可。
- 安全: VelaFi 公开报告 SOC 2 Type II 合规和 ISO 27001 认证。请在供应商尽职调查中索取当前的审计范围和报告。这些控制并不消除支付或交易对手风险。
与 VelaFi 团队讨论您的 B2B 数字化结算需求,了解如何将数字化结算与交易对手所需的法币及本地支付基础设施连接起来。
常见问题
- 哪种稳定币最适合 B2B 支付? 没有一种稳定币适合每一笔 B2B 支付。企业应针对特定的支付走廊,从发行方与赎回风险、流动性、支持的网络、货币敞口和可用性等方面比较不同稳定币。
- 企业如何对稳定币支付进行会计处理? 这取决于适用的财务报告准则和稳定币的特性。财务团队应保留交易的法币价值、费用、支付参考号和结算记录,并按照相关司法管辖区适用的会计政策进行处理。
- 如果稳定币在企业支付过程中脱锚(depeg)会怎样? 脱锚可能导致稳定币的市场价值与预期法币金额产生偏差。财务影响取决于价格波动的幅度和持续时间,以及企业兑换或赎回它的能力。
- 企业在用稳定币进行跨境支付时如何管理外汇敞口? 企业可以尽可能将结算资产与相关货币匹配,并缩短兑换与付款之间的时间,从而降低外汇敞口。锚定美元的稳定币可以降低相对美元的波动,但当支付以另一种货币开始或结束时,它并不消除外汇风险。
编辑声明:本指南由 VelaFi 发布。文中的教育性内容介绍行业通用模式;涉及 VelaFi 的内容则基于公司当前的产品和监管信息。具体可用性、受监管主体、支付通道、定价和处理时间因产品及支付走廊而异。
来源:
- McKinsey & Company 与 Artemis Analytics,《Stablecoins in payments: What the raw transaction numbers miss》(2025 年 12 月年化活动及 B2B 估算)
- EY-Parthenon,《Cost savings and speed drive stablecoin adoption》(企业兑换调查)
- Bank for International Settlements,Fabio Panetta,关于跨境支付的演讲,2026 年 5 月
- Financial Stability Board,《High-level recommendations for the regulation, supervision and oversight of global stablecoin arrangements》
- European Central Bank,《Stablecoins on the rise: still small in the euro area, but spillover risks loom》(2025)
- Financial Action Task Force,《Seventh targeted update on implementation of the FATF Standards on virtual assets and virtual asset service providers》(2026)
- VelaFi,Stablecoin Payments 产品页(支付状态、记录、兑换连接)
- VelaFi,On/Off Ramp 产品页(兑换与对账)
- VelaFi 开发者文档,受支持的支付方式 ID(请核实通道和账户可用性)
- VelaFi,《如何在美客多(Mercado Libre)开店并管理跨境回款》(限定的监管安排)