如何接受数币付款并以当地法币结算
一笔数币付款即使已在链上确认,企业通常也还不能直接用这笔钱支付经营开支。资金可能需要先兑换为法币,必要时再兑换为所需的当地货币,并通过适当的支付通道转入当地账户。
安永博智(EY-Parthenon)的研究发现,使用数币的企业中,79% 会在交易后立即将其兑换为法币。因此,出金是支付方案的核心组成部分,需要在规划之初就予以考虑。
本文介绍企业如何接受数币付款、将其兑换为法币,并通过支持的当地支付通道完成结算,同时说明外汇兑换、合规、时效、成本和对账方面需要了解的事项。
核心要点
- 接受数币付款需要做的远不止选择 USDC 或 USDT:企业还需要明确支持的区块链网络、收款目的地、法币市场和付款参考信息,以便处理转账并将其匹配到正确的交易。
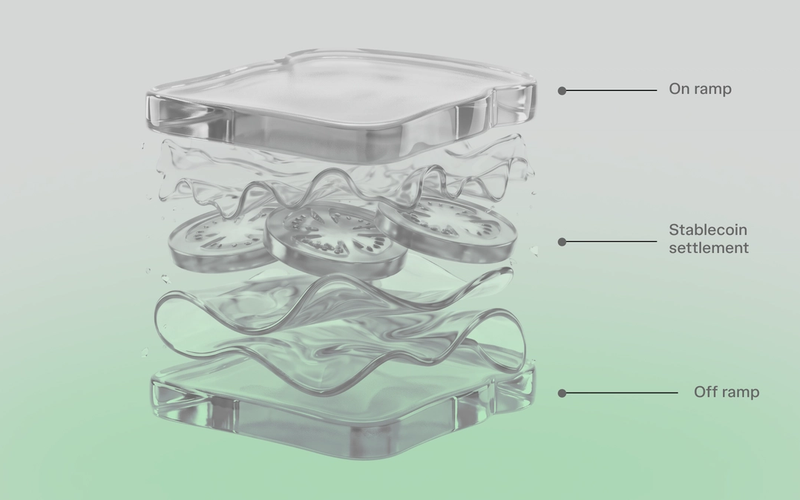
- 收款和法币结算是两个不同阶段:数币可以通过钱包转账、支付链接、收款页面或 API 收取,之后依次完成确认、合规检查、兑换、必要的外汇兑换以及当地法币出款。
- 区块链确认并不能决定完整的结算时间或成本:端到端结果还可能受到出金定价、外汇兑换、服务商费用、出款通道和合规审核的影响。
- 控制措施贯穿支付的整个生命周期:客户准入、交易审核、对账和异常处理分别覆盖转账前后的不同阶段。
- 适当的基础设施可以将数字化结算与当地法币出款衔接起来:VelaFi通过出入金服务、当地出款基础设施、API、支付记录和监管安排,为符合条件的拉美及亚洲资金流提供支持,使收款人能够收到支持的当地法币。
接受数币付款意味着什么?
当客户或交易对手转入一种受支持的数币,用于支付发票款项或履行其他付款义务时,企业就接受了一笔数币付款。
数币是一种旨在保持价值稳定的数字资产,通常与美元等法币挂钩。结算可能产生三种结果:
| 结算结果 | 付款后发生的事项 |
|---|---|
| 保留数币 | 支付流程中不包含法币兑换,因此企业继续持有数币 |
| 由企业自主安排兑换 | 企业先收到数币,再按照自己确定的时间发起兑换 |
| 法币结算 | 在结算流程中完成兑换,随后将兑换所得的法币付出 |
本文重点介绍第三种结果:收到数币,并将付款以当地法币结算至银行账户。
企业接受数币付款前需要做好哪些准备?
在收到数币付款之前,企业需要了解自己支持哪种资产和网络、资金将转入何处、支付路径需要覆盖哪个市场,以及如何将付款与内部记录匹配。这些要求可分为四个方面:
1. 支持的数币和网络
通过不受支持的网络发送一种受支持的数币,可能导致转账无法入账,并且可能需要人工追回资金,且不一定能追回。付款指引应同时明确数币和受支持的区块链网络。
2. 收款目的地
根据支付方案,收款安排可能涉及:
- 自托管钱包:企业控制钱包及其访问凭据。
- 由服务商管理的账户或余额:服务商或托管机构负责钱包操作,企业通过平台或 API 使用资金。
所选模式会影响谁控制资产、谁管理钱包访问权限,以及企业如何收到付款。
3. 法币和目标市场
如果企业计划将付款兑换为法币,支付路径就必须支持所需货币和目标市场。例如,USDC 兑 MXN 的资金流需要可用的兑换路径,以及将 MXN 转入指定账户或付给指定收款人的受支持方式。
4. 付款参考信息
区块链交易记录了资金在地址之间的转移,但可能无法标明付款对应的发票、订单或客户义务。付款参考信息将链上收款与相应的业务记录关联起来。根据具体方案,系统可以通过为支付请求分配唯一地址来建立这种关联,也可以在支付链接、收款页面或 API 中,将发票、订单或客户 ID 与付款一并记录。
上线检查清单
在接受真实付款之前,请与服务商确认以下事项:
- 客户准入:所需的 KYB 文件、审批步骤以及账户的任何限制
- 资产和网络:接受哪些数币和网络,以及付款人选错时如何处理
- 收款人账户:将接收法币的当地账户,并提前完成验证
- 报价与兑换政策:何时确定汇率、报价有效期有多长,以及兑换是自动执行还是按指令执行
- 费用:收款、兑换、外汇兑换和出款各适用哪些费用,以及是否合并计费
- 出款时效:所用支付通道的预计时效,以及以哪个事件作为付款完成的标志
- 异常处理:如何处理少付、超额付款、重复付款和退款
企业如何接受数币付款并以法币结算?
企业接受数币付款通常有三种方式。它们的区别在于如何呈现付款指引、如何返回交易状态,以及收款流程中有多大部分由企业自行管理。
| 方式 | 如何运作 | 企业负责的事项 |
|---|---|---|
| 直接向钱包转账 | 付款人获取钱包地址,并直接在链上发送所需的数币。 | 监控收款钱包并识别收到的付款 |
| 支付链接或收款页面 | 支付服务商通过收款页面、支付链接或类似界面提供付款指引。 | 提供支付请求的访问入口,并使用服务商返回的付款状态 |
| 基于 API 的收款 | 付款指引和交易状态直接集成到企业自己的产品或平台中。 | 构建支付体验,并处理通过集成返回的付款信息 |
从数币收款到当地法币的 6 个步骤
具体架构因服务商、支付走廊和支付结构而异。
数币转为法币的支付通常遵循以下顺序:
- 付款指引:所选的收款方式提供付款人发起转账所需的信息。
- 转账与确认:付款人发送资金,在满足所需的区块链确认条件后,该笔转账被识别确认。
- 交易与合规检查:根据服务商、司法管辖区和支付结构完成必要的审核。
- 出金兑换:收到数币后,将其兑换为所需的法币。当出款货币与数币的参考货币不同时,还可能涉及外汇兑换。
- 法币出款:通过可用的银行或当地支付通道,将兑换所得的货币转入符合条件的账户或付给符合条件的收款人。
- 结算记录:记录最终付款状态和出款状态,供后续财务与运营系统使用。
哪些因素会影响数币支付成本?
链上转账成本只是数币转为法币路径中的一部分。美联储指出,数币链上转账成本可能相对较低,但将数币兑换为法币所涉及的出金成本可能更高;跨境路径中也可能仍然存在外汇交易摩擦。
总成本可能包括:
| 成本项目 | 可能的影响因素 |
|---|---|
| 网络费用 | 所用网络,以及提交交易时该网络的费用情况 |
| 兑换或出金 | 将数币兑换为法币时可获得的定价和流动性 |
| 外汇兑换 | 当出款货币与数币的参考货币不同时,涉及的货币对、汇率、点差或单独收取的外汇兑换费 |
| 服务商费用 | 服务商的定价模式,以及所使用的支付、兑换或结算服务 |
| 法币出款 | 目标市场、出款方式,以及适用的当地支付或银行费用 |
服务商可能将其中几项合并为一个价格,而不逐项单独收费。
哪些因素会影响端到端结算时间?
端到端时效从区块链确认开始,随后覆盖兑换和法币出款。它可能取决于:
- 确认要求:网络和收款基础设施决定一笔链上转账何时达到所需的确认门槛。
- 必要的审核:可能需要先完成交易、合规或制裁检查,才能继续兑换或出款。
- 出金兑换:时效可能取决于所需货币对的流动性,以及在涉及法币银行业务时适用的处理时间窗口。
- 出款方式:当地支付通道和收款机构会影响兑换所得的法币何时入账并可供收款人使用。
在比较结算时间时,企业应确认所衡量的终点是什么,例如区块链确认、兑换完成,或法币在目标账户中可用。
数币支付需要哪些控制措施?
数币支付控制措施适用于不同阶段,从客户准入一直延伸到付款后的对账和异常处理。具体责任取决于司法管辖区、支付结构和各参与方的角色。
合规控制
金融行动特别工作组(FATF)的标准为虚拟资产服务商提供国际框架,而各国规则决定具体的法律义务。根据支付路径,相关控制措施可能包括:
- KYB 或 KYC:可能需要按照适用的监管框架核实企业或个人的身份。
- 交易监控:可以审核交易活动,以识别需要进一步评估的模式或交易。
- 制裁筛查:可能需要核查相关个人和实体是否受到适用的制裁限制。部分支付服务商还会将钱包或地址风险评估纳入交易控制措施。
- 转账信息:根据落实旅行规则(Travel Rule)的相关规定,符合条件的转账可能需要附带发起人和收款人信息。
对账记录
链上收款与当地法币出款会产生不同的记录,因此财务团队需要足够的信息来关联各个阶段:
| 记录 | 所反映的信息 |
|---|---|
| 付款参考信息 | 该笔收款对应哪张发票、哪个订单或哪条客户记录 |
| 交易哈希和网络 | 数币转账记录在哪个区块链网络上 |
| 收到的资产和金额 | 收到的是哪种数币,以及收到的金额 |
| 兑换与外汇明细 | 收到的金额如何转化为最终的法币金额 |
| 扣除的费用 | 付款与结算过程中记录了哪些收费 |
| 出款状态和参考信息 | 法币出款达到何种状态,以及使用哪个参考信息进行追踪 |
| 时间戳 | 主要付款、兑换和出款事件发生的时间 |
将这些记录关联起来,就能从链上收款金额开始,追踪兑换过程直至最终法币出款。财务团队由此可以核算汇兑差额和扣除的费用,而无需将整个流程视为一笔交易。
退款与付款异常
超额付款、少付和重复转账需要特殊处理,因为正如国际清算银行(BIS)指出的,公有区块链的不可篡改性可能限制停止或撤销错误付款的能力。少付可能需要追加付款,而超额付款或重复付款可以根据企业政策和服务商可用的功能退款或计入账户抵扣余额。
任何退款都应与原始付款分别标识,以便财务团队追踪两个事件。
数币支付何时适合 B2B 交易?
当现有法币路径无法解决某项具体的跨境支付或资金管理限制时,数字化结算最有应用价值。麦肯锡和 Artemis 根据 2025 年的交易活动估算,B2B 数币支付的年交易量约为 2,260 亿美元,约占其分析所识别的数币支付交易量的 60%。
常见的 B2B 应用场景包括:
| 应用场景 | 适合使用数币的情况 |
|---|---|
| 国际收款 | 交易对手希望用数币付款,而企业需要以其经营货币收到款项。 |
| 跨境开票 | 发票以法币计价,但付款可以使用受支持的数币,并在收到后兑换。 |
| 交易市场或平台收款 | 平台在不同市场接受以数币支付的款项,而收款人需要以当地货币收取出款。 |
| 资金管理收款 | 在不同市场收到数币,资金管理团队希望控制将资金兑换为经营货币的时间。 |
在以下情况下,数字化结算并不适合:
- 拟议结构不符合适用监管框架的要求
- 出款覆盖范围或流动性不足
- 集成和控制所需工作量与支付需求不成比例
延伸阅读:向海外供应商付款的最佳方式
通过 VelaFi 接受数币付款并以法币结算
VelaFi 为在拉美与亚洲开展业务的企业提供由数币驱动的 B2B 支付基础设施。对于受支持的路径,平台将数字化结算与法币兑换和当地出款衔接起来,使收款人能够收到当地货币,而无需自行管理数币。
相关基础设施和控制措施包括:
- 出入金:VelaFi 的出入金服务支持法币与数币之间的兑换。
- 当地出款通道:出款方式包括墨西哥的 SPEI、巴西的 Pix,以及哥伦比亚的 ACH 和 Bre-B;哥伦比亚的收款还可使用 PSE,具体取决于产品、账户、货币和支付走廊的可用情况。
- 拉美和亚洲支付基础设施:VelaFi 面向涉及拉美和亚洲的跨境 B2B 资金流而构建,在拉美核心市场提供当地收款与出款,并在香港提供当地出款。
- 集成与支付记录:API 和支付记录可以将付款指引、交易状态、兑换数据和出款明细与内部财务及运营流程关联起来。
- 安全控制:VelaFi 已完成 SOC 2 Type II审计,并获得 ISO 27001认证。
想确认您的支付线路是否适用?我们的团队会根据您的业务场景,确认可用的兑换、当地法币出款和集成方案。
常见问题
1. 接受数币付款是否需要持有数币?
不需要。如果兑换属于您的结算流程,数币会在收到后兑换,您将收到当地法币。只有在您选择保留数币或稍后兑换时,才会持有数币。
2. 我可以向客户开具以 USD 计价的发票,并接受 USDC 或 USDT 付款吗?
可以。当支付方案支持所选数币和网络时,您可以开具以 USD 计价的发票,并接受 USDC 或 USDT。发票可以继续以 USD 计价,而付款指引则明确客户需要发送的资产、网络和金额。
3. 企业应如何对数币付款进行会计处理?
会计处理取决于适用财务报告框架如何对收到或持有的数币进行分类和计量。财务团队应与会计师或审计师确认处理方式,特别是在持有数币而不立即兑换的情况下。
4. 企业接受数币付款时如何管理汇率风险?
企业可以通过明确收到数币后何时兑换,以及需要哪种经营货币,来限制外汇敞口。当出款货币与数币的参考货币不同时,或兑换被延迟时,风险可能仍然存在。
5. 数币脱锚会有什么后果?
如果数币在兑换前的交易价格低于参考价值,最终收到的法币金额可能会减少。资金管理团队在决定接受哪些数币以及持有多长时间时,应考虑脱锚、赎回、发行人和流动性风险。
6. 选择 B2B 数币支付服务商时应关注什么?
请选择能够在您的支付走廊中支持所需数币、网络、法币、出款市场和监管安排的服务商。API、对账数据、定价、交易限额和安全控制也应与计划中的支付流程相匹配。
声明:本指南由 VelaFi 发布。知识讲解部分介绍行业常见模式,VelaFi 相关功能的介绍以公司当前的产品和监管信息为准。可用情况、受监管实体、支付通道、定价和处理时间因产品及支付走廊而异。
来源:
- Cost Savings and Speed Drive Stablecoin Adoption, EY-Parthenon, 2025
- Payment Stablecoins and Cross Border Payments: Benefits and Implications for Monetary Policy Implementation, Federal Reserve, 2026
- Virtual Assets, Financial Action Task Force, n.d.
- The Next-Generation Monetary and Financial System, Bank for International Settlements, 2025
- Stablecoins in Payments: What the Raw Transaction Numbers Miss, McKinsey & Company, 2026