解构拉美稳定币三明治支付
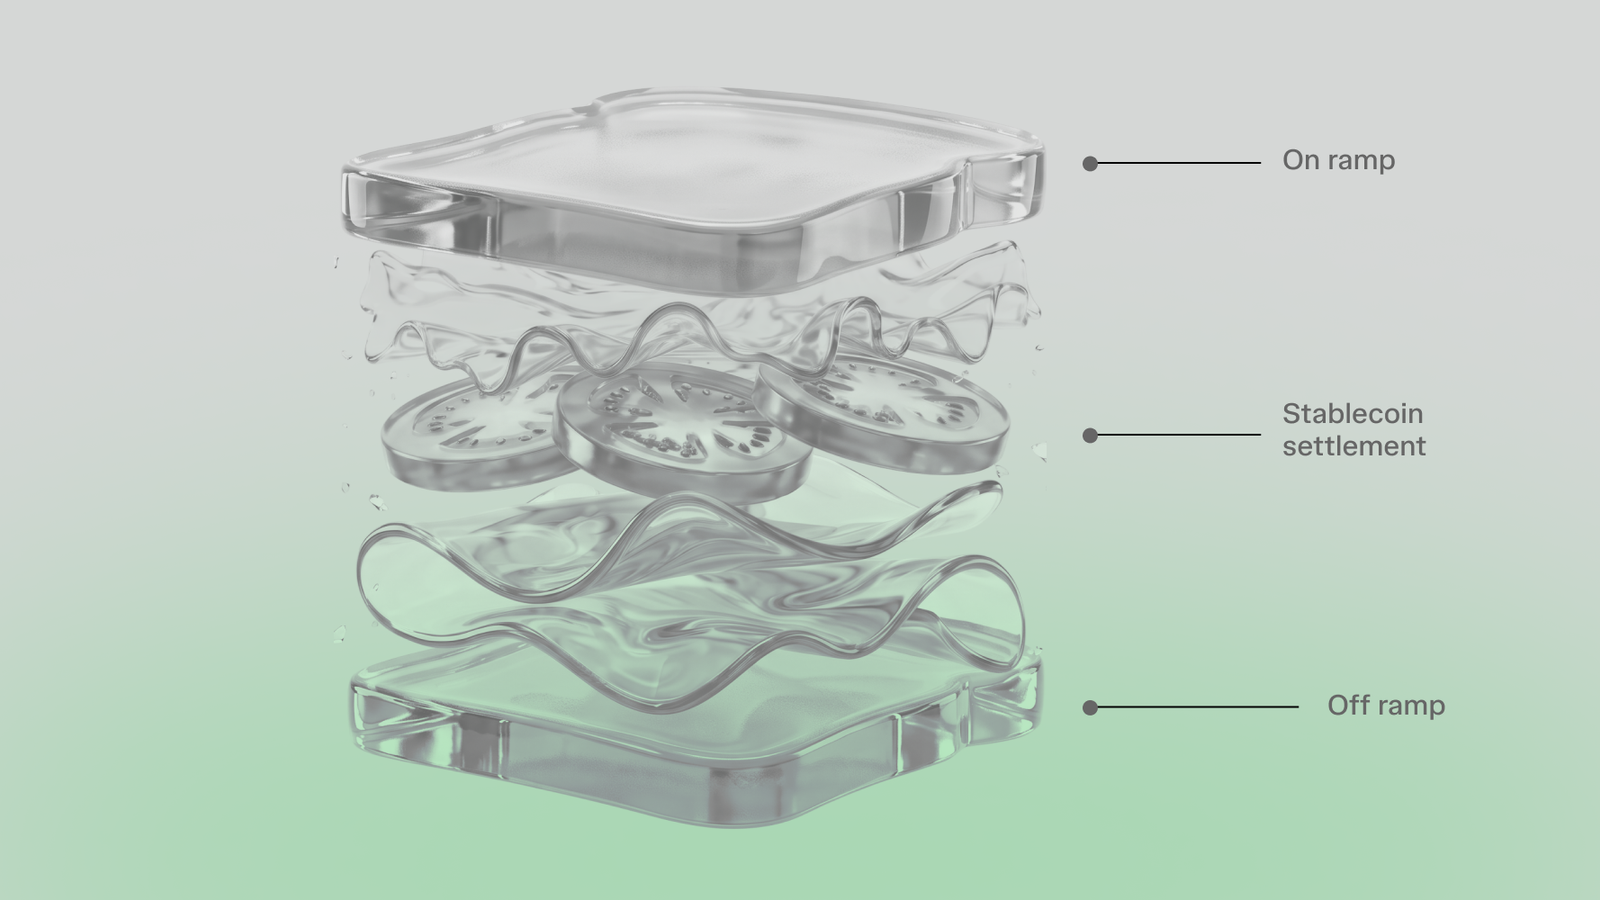
稳定币三明治支付(stablecoin sandwich)以法币开始、以法币结束,并在中间的跨境结算环节使用稳定币。付款方以法币发起付款,服务商将法币兑换为稳定币完成跨境结算,再在目的地兑换为当地法币并付款;收款方无需持有或管理加密资产。
在 Fireblocks 的一项调查中,71% 的拉美受访者将跨境支付列为其稳定币的主要使用场景,而全球这一比例为 49%。这一需求有助于解释为什么"仅在结算环节使用稳定币"的法币对法币支付结构会受到关注。
本指南解释该模式如何运作、在哪些场景能改善支付运营、在哪些情况下可能失败,以及流动性、监管、本地通道和对账如何影响其在拉美各支付走廊中的实际表现。
核心要点
- 付款方和收款方都可以保持法币: 付款方以法币出资,稳定币在结算环节承载价值,收款方收到当地货币。
- 区块链速度只是交付的一部分: 出资、外汇执行、流动性、合规检查、本地付款可用性和异常处理,共同决定端到端的结果。
- 每条支付走廊的表现都不同: 流动性、外汇规则、银行接入、交易限额、本地支付通道和负责的受监管主体,都因起点和目的地市场而异。
- 监管需要按支付走廊逐一评估: 巴西、墨西哥和阿根廷对虚拟资产、外汇、支付和服务提供商适用不同的规则。
- 一体化基础设施可以简化 B2B 跨境支付: 对于管理拉美支付流的企业,VelaFi 将法币出入金通道、数字化跨境结算、本地收付款、外汇、API、对账和合规基础设施整合在同一流程中。
什么是稳定币三明治支付?
稳定币三明治支付是一种跨境支付结构:以法币开始,用稳定币结算,再将价值兑换回法币交给收款方。换句话说,稳定币充当两个法币端点之间的桥梁。
完整式与开放式稳定币三明治
完整稳定币三明治: 完整的"法币 → 稳定币 → 法币"流程。付款方以法币起步,价值以稳定币在链上移动,收款方收到当地法币。任何一端都无需直接持有或管理稳定币。
开放式(或半)稳定币三明治: 付款方以法币起步,但收款方收到稳定币,并可临时持有、稍后兑换,或在没有即时法币出金的情况下使用它。这一变体在传统的 B2B 法币对法币支付中不太常见,但对资金管理团队、数字原生企业、流动性管理,以及在高通胀市场经营的公司可能相关。
在本指南中,除非另有说明,"稳定币三明治支付"主要指完整的法币对法币模式。
稳定币三明治支付在拉美如何运作?
在实务中,稳定币三明治取决于价值能多高效地从付款方的法币转移到收款方的当地货币。该流程通常包含五个相互衔接的环节:
- 起点法币: 付款方以支持的法币发起支付,并提供所需的收款方信息。
- 入金(法币 → 数币): 服务商将付款方的法币兑换为支持的稳定币。定价和执行取决于货币对及可用流动性。
- 数币跨境结算: 稳定币通过支持的区块链转移到支付路径的目的地一侧。链上确认并不一定意味着收款方已经收到可用法币。
- 出金(数币 → 当地法币): 服务商将稳定币兑换为收款方所在地的法币,具体取决于支付走廊的可用性及目的地一侧的流动性。
- 本地付款: 收款方通过支持的银行或本地支付通道收到当地法币。
完整流程如下:起点法币 → 入金(法币 → 数币) → 数币跨境结算 → 出金(数币 → 当地法币) → 本地付款对拉美支付而言,两个法币端点都很重要。如果出资、兑换或本地付款无法高效完成,快速的链上结算价值有限。
为什么稳定币三明治对拉美支付很重要
拉美的跨境支付常常需要连接不同的货币、银行系统和流动性池。三个区域性支付现实使该模式尤为相关:
跨境支付往往依赖多个金融系统
境内转账通常停留在一个国家的银行基础设施内。当付款方的银行与收款方的银行没有直接关系时,跨境支付可能更复杂。据金融稳定理事会(FSB),2025 年第一季度,流向中美洲和拉美的批发跨境支付中,只有 42.7% 在一小时内入账。FSB 将批发支付定义为至少 10 万美元的转账。稳定币三明治将国际结算层的一部分放到链上,位于法币的进出点之间。银行、支付服务商、流动性提供方和其他受监管主体仍可作为交易的一部分,因此该模式改变的是结算路径,而非移除周围的金融基础设施。
流动性决定两端的兑换
只有当支付能以企业实际需要的货币进出该网络时,把稳定币放到链上移动才有用。跨境服务商需要在相关端点获得法币和稳定币流动性。跨多种货币持有余额可能占用营运资金,而某一货币对的流动性有限可能影响兑换速度和成本。稳定币三明治可以改变流动性的组织方式,但并不会让这一需求消失。来源货币仍需兑换,目的地一侧仍需足够的流动性来交付所需法币。因此,即便区块链转移本身结算很快,有限的外汇或出金流动性也可能成为瓶颈。
快速的本地支付仍需要国际桥梁
拉美已经拥有可以快速转移资金的境内支付系统,但企业仍需要用于外汇和跨境结算的基础设施。在巴西,巴西央行(Banco Central do Brasil)报告称,2024 年第四季度 Pix 占所有非现金支付交易的 47%。Pix 和 SPEI 主要为各自市场的境内支付而设计。Pix 在巴西境内转移巴西雷亚尔,SPEI 在墨西哥境内转移当地资金。然而,当企业需要将价值转移到另一个国家时,这两种境内通道单靠自身都无法处理所需的货币兑换和结算。
稳定币三明治支付与传统跨境银行支付对比两种模式都能把法币从一个市场的付款方转移到另一个市场的收款方。主要区别在于价值如何穿过国际结算层。
| 维度 | 传统跨境银行支付 | 稳定币三明治支付 |
|---|---|---|
| 结算路径 | 银行可能通过代理行关系及在其他金融机构开立的账户,在不同币种和司法管辖区之间转移资金。 | 付款方的法币先兑换为稳定币,完成跨境结算后,再在目的地兑换为法币。 |
| 运行时间 | 结算时间可能受银行、支付系统及相关司法管辖区营业时间重叠情况影响。 | 链上结算可在银行营业时间之外运行,但法币入金和本地付款仍取决于两端基础设施的可用性。 |
| 支付可见性 | 支付追踪能力取决于所使用的银行和网络;参与 SWIFT gpi 的支付可获得端到端追踪。 | 支付追踪结合链上转账记录,以及服务商对兑换和付款环节提供的状态信息。 |
| 流动性模式 | 流动性可通过代理行关系下的往来账户(Nostro/Vostro)维持。 | 流动性可配置在法币入金端和出金端,以支持所需的币种兑换。 |
| 外汇执行 | 货币兑换可由参与支付的银行或其他外汇服务商完成。 | 根据起点币种、目的地币种和稳定币计价币种,货币兑换可发生在一个或两个法币端点。 |
| 异常处理与可逆性 | 银行可根据支付状态和所用网络提供调查、取消或召回流程。 | 服务商可提供调查和资金追回流程,但已经确认的链上转账通常无法由单方撤销。 |
| 合规 | 银行和支付服务商执行该交易所需的监管、反洗钱、制裁筛查和支付控制。 | 支付服务商在法币两端执行相关控制;稳定币结算环节还可能因资产、服务商和司法管辖区而产生额外要求。 |
国际清算银行(BIS)指出,顺序处理、多次交接以及营业时间重叠有限,是代理行业务复杂性的来源。对企业而言,相关的比较是完整的支付路径,包括结算可用性、外汇执行、可见性、流动性需求和追回选项。
稳定币三明治支付在拉美如何受监管?
拉美没有单一的监管框架来管辖稳定币三明治支付。适用规则取决于国家、所涉及的主体,以及在支付各环节所从事的活动。例如,这三个拉美市场体现了这些差异:
- 巴西: 巴西央行第 521 号决议(Resolution BCB No. 521)自 2026 年 2 月 2 日起,将某些国际虚拟资产支付和转账纳入巴西的外汇框架。自 2026 年 10 月 1 日起,第 561 号决议(Resolution BCB No. 561)禁止在 eFX 提供商与其境外交易对手之间的特定结算环节使用虚拟资产,而非全面禁止稳定币支付。
- 墨西哥: 墨西哥央行(Banco de México)第 4/2019 号通函限制信贷机构和金融科技机构如何开展虚拟资产业务。因此,稳定币的处理取决于所涉及的机构和活动,而不仅仅是所用的资产。
- 阿根廷: 阿根廷国家证券委员会(CNV)现行的 PSAV 规则要求在范围内的虚拟资产服务提供商进行登记,并满足网络安全、托管、资产隔离和反洗钱控制方面的要求。CNV 监管的是 PSAV 活动,而非虚拟资产本身,除非某项资产落入证券框架。
什么时候稳定币三明治可能不合适
完整的稳定币三明治并不适合每一条法币对法币的支付路径。在以下三种情况下,其他结构可能更合适:
- 该路径没有带来实质性的运营或商业优势: 如果现有的法币服务商已经满足所需的到账时间、成本、可见性和可靠性,或者稳定币路径流动性稀薄、付款覆盖有限、限额严格或集成成本过高,那么改变结算模式可能无法改善结果。
- 该流程不符合监管框架: 一条技术上可行的路径,如果所涉主体未被允许在起点或目的地市场从事所需的稳定币、外汇、支付或兑换活动,仍可能不适用。
- 风险与控制模式不足: 即便该流程被允许,在缺乏适当控制、追回程序、对账数据和报告的情况下,发行方、脱锚、托管、区块链、交易对手、欺诈和不可逆等风险仍可能不可接受。
常见问题
1. 拉美的稳定币三明治支付成本是多少? 成本因支付走廊、币种、流动性和服务商而异。企业应比较支付的总成本,包括外汇成本、出入金费用、网络费和本地付款费用。2. 如果稳定币在跨境支付过程中脱锚(depeg)会怎样? 脱锚可能在稳定币兑换回法币之前改变其价值。影响取决于支付暴露于该资产的时长、可用流动性,以及服务商在定价、兑换和结算方面的控制。3. 企业对稳定币三明治支付对账需要哪些支付数据? 企业通常需要交易 ID、时间戳、汇率、费用、结算金额和付款状态。将这些记录在法币与链上各环节之间打通,能更容易地把已完成的支付与发票或资金管理记录匹配起来。4. 失败或退回的稳定币三明治支付如何处理? 处理方式取决于支付在哪里失败。服务商需要针对出资失败、兑换错误、收款人问题和被拒付款的流程,而已确认的链上转移通常无法单方面撤销。编辑披露:本指南由 VelaFi 发布。教育性章节介绍行业常见模式;涉及 VelaFi 的表述则基于公司当前的产品和监管信息。具体可用性、受监管主体、支付通道、定价和处理时间因产品和支付走廊而异。
来源:
- Fireblocks, “Execution in Motion: How Latin America Is Leading Stablecoin Adoption”
- Financial Stability Board, Annual Progress Report on Meeting the Targets for Cross-Border Payments (2025)
- Financial Stability Board, KPI Methodology and Data Notes (2025)
- Banco Central do Brasil, Pix Q4 2024 payment statistics
- Bank for International Settlements, Annual Economic Report 2026, Chapter III
- Banco Central do Brasil, Resolution BCB No. 521
- Banco Central do Brasil, Resolution BCB No. 561
- Banco de México, Circular 4/2019
- Argentina CNV, Registro de Proveedores de Servicios de Activos Virtuales
- Argentina UIF, Resolución 49/2024 and PSAV AML/CFT framework
- Polygon Labs, “What Is a Stablecoin Sandwich?”