Cómo aceptar pagos locales en América Latina [Guía completa]
Entrar en un nuevo mercado latinoamericano puede añadir complejidad a los pagos incluso antes de recibir el primer pago local. Los distintos sistemas de pago, monedas, esquemas de liquidación y procesos de conciliación pueden convertir la expansión regional en una serie de integraciones país por país.
Un estudio del Banco Mundial que abarcó 11 países de América Latina y el Caribe reveló que los pagos rápidos representaron el 45% del volumen de pagos digitales en 2024, frente a apenas el 2% en 2017. Para las empresas internacionales, este cambio convierte la infraestructura de pagos locales en una parte importante del diseño de sus operaciones de cobro en estos mercados.
Este artículo explica cómo funcionan los cobros locales, cómo varían los sistemas de pago entre los principales mercados latinoamericanos y cómo las empresas internacionales pueden centralizar una mayor parte de su infraestructura al aceptar pagos en América Latina.
Puntos clave
- Los pagos locales dependen de cada mercado: Los sistemas de pago nacionales funcionan de manera diferente en América Latina, por lo que las empresas deben tener en cuenta los sistemas, las monedas y los requisitos de pago de cada mercado.
- Una configuración regional puede reducir las integraciones independientes: Un proveedor que opera en varios mercados puede conectar a las empresas con los sistemas locales que admite mediante una sola plataforma o API, manteniendo separados los requisitos específicos de cada país.
- El acceso a los pagos no elimina las obligaciones locales: Los requisitos relativos a entidades jurídicas, cuentas bancarias, impuestos, facturación, licencias y registros pueden seguir variando según el país y la actividad empresarial.
- La conciliación requiere datos de transacciones consistentes: Las referencias de pago, los estados, los importes, las monedas y los importes acreditados ayudan a los equipos de finanzas a conciliar las cuentas por cobrar e identificar excepciones.
- Los cobros locales pueden integrarse con operaciones de pago más amplias:VelaFi admite cobros y desembolsos locales, junto con funciones de cambio de divisas, conciliación, pagos transfronterizos y tesorería en los mercados latinoamericanos donde ofrece servicio.
¿Qué significa aceptar pagos locales en América Latina?
Aceptar pagos locales significa permitir que una empresa pagadora utilice los métodos de pago nacionales disponibles en su mercado.
Varios términos describen distintas partes del flujo de pagos:
| Término | Función principal |
|---|---|
| Método de pago local | Ofrece al pagador una forma nacional de realizar el pago |
| Cobro local | Recibe los fondos del pagador a través de la infraestructura de pagos locales |
| Liquidación | Pone los fondos resultantes a disposición conforme al esquema de liquidación acordado |
Tres distinciones son especialmente importantes en los flujos de pagos transfronterizos:
- Método de pago e infraestructura de pagos: El método de pago es lo que utiliza el pagador para enviar dinero. La infraestructura que lo sustenta procesa y mueve los fondos.
- Acceso local y conexión directa: Una empresa puede ofrecer un método de pago local a través de un banco o proveedor de pagos sin conectarse directamente al sistema de pago.
- Cobro y liquidación: Un pago local puede completarse antes de que la empresa receptora disponga de fondos utilizables, especialmente cuando todavía se requiere una conversión de moneda o una liquidación posterior.
Cómo varía la infraestructura de pagos locales entre los principales mercados latinoamericanos
La infraestructura de pagos locales no está estandarizada en América Latina. Los principales mercados utilizan diferentes sistemas de pago nacionales, estructuras de cuentas y modelos de interoperabilidad:
| Mercado | Moneda | Principales opciones de pago locales | Función en los pagos locales |
|---|---|---|---|
| Brasil | BRL | Pix | Permite pagos instantáneos entre cuentas |
| México | MXN | Sistema de Pagos Electrónicos Interbancarios (SPEI) | Permite transferencias electrónicas entre cuentas |
| Colombia | COP | Bre-B and Pagos Seguros en Línea (PSE) | Permite pagos instantáneos interoperables y pagos bancarios en línea |
| Argentina | ARS | Transferencias inmediatas, Clave Virtual Uniforme (CVU) y QR interoperable | Permite transferencias entre cuentas bancarias y virtuales, además de pagos con QR interoperable |
| Peru | PEN | Yape y transferencias interoperables | Permite pagos interoperables entre billeteras y bancos |
Los datos oficiales muestran un uso elevado y creciente de estos sistemas, aunque los períodos de referencia son distintos:
- Brasil: El Banco Central do Brasil informó que Pix representó el 47% de todas las transacciones de pago sin efectivo en Brasil en el cuarto trimestre de 2024, después de que el volumen de transacciones aumentara un 52% durante el año.
- México: El Banco de México registró 5.55 mil millones de transacciones SPEI de bajo valor en su período de referencia de 2025, frente a 4.00 mil millones en el período anterior.
- Argentina: El Banco Central de la República Argentina registró 116.9 millones de pagos interoperables mediante transferencias en julio de 2026, un aumento del 70.7% respecto del año anterior.
Estas cifras abarcan los sistemas de pago en su conjunto, no específicamente las transacciones B2B, y no son directamente comparables entre mercados.
Más información:Pagos con el modelo sándwich de stablecoins en América Latina
¿Cómo pueden las empresas aceptar pagos locales en América Latina sin una infraestructura de pagos independiente?
Una configuración compartida puede reducir las integraciones independientes y mantener diferenciados los requisitos de cada mercado.
Las empresas pueden implementar esta configuración en tres pasos:
1. Definir el flujo de pagos de cada mercado
Comience por determinar cómo debe moverse el dinero. Cuatro elementos definen el flujo básico:
- Dirección del pago: La dirección en la que se mueven los fondos, que puede incluir cobros, desembolsos o ambos
- Moneda: La moneda utilizada para realizar o recibir el pago
- Sistema local: La infraestructura de pagos nacional utilizada para procesar la transacción
- Destino: La cuenta o el lugar al que deben llegar los fondos
Por ejemplo, una empresa que cobra MXN a través de SPEI tiene un flujo distinto al de una que utiliza México únicamente para pagos a proveedores.
2. Conectarse a través de un único proveedor para varios mercados
Un proveedor regional de pagos puede ofrecer a la empresa una única conexión técnica con varios sistemas locales compatibles. Las instrucciones de pago pueden enviarse a través de la misma API o plataforma, aunque los pagos subyacentes sigan utilizando infraestructura nacional.
Algunos proveedores también devuelven actualizaciones de estado y datos de las transacciones a través de la misma conexión, lo que reduce la cantidad de sistemas independientes que los equipos de producto e ingeniería deben mantener.
3. Mantener separados los requisitos específicos de cada mercado
Una integración compartida no significa que todos los mercados funcionen de la misma manera. Los sistemas disponibles, las monedas, los datos de pago requeridos, los límites de transacción y las direcciones de pago admitidas pueden variar según el país.
Estas diferencias deben configurarse dentro del esquema que admite el proveedor, pero no necesariamente requieren una nueva integración técnica para cada mercado.
Por ejemplo, una plataforma podría cobrar MXN a través de SPEI y BRL a través de Pix mediante una sola API de un proveedor. El sistema subyacente sigue siendo diferente en cada mercado, mientras que los datos de las cuentas virtuales o las referencias de transacción, según el método de pago, pueden ayudar a asociar los fondos entrantes con el cliente, la factura o la cuenta correspondientes.
¿Necesita conectar flujos de pagos locales en varios mercados latinoamericanos?
Agende una llamada con nuestro equipo para conversar sobre sus mercados, monedas y requisitos de pago.
¿Qué requisitos legales y bancarios deben revisar las empresas en América Latina?
Los requisitos de entidad jurídica local y cuenta bancaria pueden variar según el país, la actividad empresarial, el método de pago y la estructura de liquidación.
Una entidad jurídica local y una cuenta bancaria local también cumplen funciones distintas. Una empresa puede necesitar una presencia registrada para determinadas actividades comerciales o regulatorias, mientras que una cuenta nacional puede ser necesaria para ciertos esquemas de cobro, tenencia de fondos o liquidación. Necesitar una no significa necesariamente que la empresa también necesite la otra.
Otras obligaciones pueden aplicarse independientemente de la estructura de la cuenta. En México, los residentes en el extranjero sin establecimiento permanente que prestan determinados servicios digitales sujetos a las normas de IVA del país deben inscribirse en el Registro Federal de Contribuyentes (RFC). Las normas aplicables también exigen un representante legal y un domicilio en México para las notificaciones fiscales.
Este requisito mexicano se aplica al régimen específico de servicios digitales, no a todas las empresas extranjeras que aceptan pagos en México.
¿Cómo concilian las empresas los pagos locales en América Latina?
Después de recibir un pago, los equipos de finanzas normalmente asocian la referencia del pago con una factura pendiente o una cuenta por cobrar. Luego comparan el importe, la moneda y el estado con el registro esperado.
Un registro de conciliación útil puede incluir:
- Referencia del pago: Vincula la transacción con una factura, un pedido, una cuenta o una cuenta por cobrar
- Estado del pago: Indica si la transacción se completó, falló, quedó pendiente o fue devuelta
- Importe y moneda originales: Registra lo que envió el pagador
- Comisiones y datos de conversión: Registra los cargos aplicables o los detalles de la conversión de moneda, cuando corresponda
- Importe final acreditado: Muestra el importe que finalmente se registró para la transacción
Si la referencia, el importe, la moneda y el estado coinciden con el registro esperado, la cuenta por cobrar puede cerrarse. Cualquier discrepancia puede remitirse para su revisión antes de registrar la transacción como completada.
Más información:Cómo vender en Mercado Libre y gestionar pagos transfronterizos
Cómo facilita VelaFi los pagos locales en América Latina
VelaFi ofrece infraestructura de pagos B2B para cobros locales, desembolsos y flujos de pagos transfronterizos en los mercados latinoamericanos donde presta servicio. La disponibilidad varía según el mercado, la moneda, el producto y la dirección del pago.
Las capacidades de VelaFi incluyen:
- Cobros y desembolsos locales: VelaFi admite infraestructura de pagos locales, incluidos SPEI en México y Pix en Brasil; Bre-B y ACH en Colombia, además de PSE para cobros; y CVU y QR en Argentina. En Perú, la integración de VelaFi con Supefina permite recibir y enviar pagos en PEN a través de una sola API.
- API de pagos y conciliación: La API de VelaFi puede integrarse con plataformas, sistemas de planificación de recursos empresariales (ERP), sistemas de tesorería y aplicaciones personalizadas. Los registros de transacciones y las referencias de pago están disponibles a través de la plataforma y la API para conciliarlos con los sistemas financieros internos.
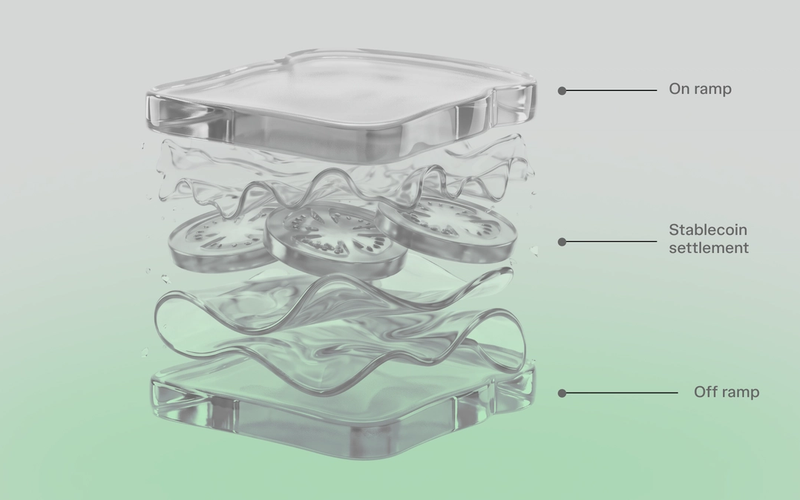
- Operaciones transfronterizas y de tesorería: VelaFi ofrece pagos transfronterizos, servicios de cambio de divisas (FX), cuentas multidivisa, liquidez y herramientas de tesorería a través de su plataforma e integraciones de API. Los flujos admitidos pueden utilizar stablecoins como parte de la infraestructura de liquidación subyacente, mientras que los destinatarios reciben moneda fiduciaria local sin tener que gestionar esa infraestructura por su cuenta.
- Seguridad y controles operativos: VelaFi cumple con SOC 2 Tipo II y cuenta con la certificación ISO 27001. Su auditoría SOC 2 abarcó controles internos, gestión de accesos, sistemas de monitoreo y procedimientos de respuesta a incidentes.
Hable con nuestro equipo para conocer cómo VelaFi puede facilitar sus flujos de cobros, desembolsos y pagos transfronterizos en América Latina.
Preguntas frecuentes
1. ¿Qué documentos de verificación empresarial (KYB) necesita una empresa extranjera para aceptar pagos locales en América Latina?
Una empresa extranjera normalmente necesita documentos de registro de la empresa, propiedad, impuestos y representantes autorizados. Los requisitos exactos varían según el proveedor, el mercado y la actividad empresarial, y las empresas reguladas también pueden tener que presentar documentos de licencias.
2. ¿Pueden las empresas utilizar cuentas virtuales para recibir pagos locales en América Latina?
Sí, las empresas pueden utilizar cuentas virtuales para cobros locales en algunos mercados latinoamericanos. La disponibilidad depende del país, el proveedor, la moneda y la estructura de cuenta utilizada para el flujo de pagos.
3. ¿Funcionan los sistemas de pagos instantáneos de América Latina los fines de semana y días festivos?
Sí, varios de los principales sistemas de pagos instantáneos de América Latina operan las 24 horas del día, los 7 días de la semana, incluidos los fines de semana y días festivos. El procesamiento y la disponibilidad de los fondos siguen dependiendo del sistema, el proveedor y el esquema de liquidación específicos.
4. ¿Qué comisiones deben comparar las empresas al aceptar pagos locales en América Latina?
Las empresas deben comparar las comisiones por transacción, los costos de cambio de divisas, los cargos por desembolso o liquidación y las comisiones de cuenta o plataforma. El costo total depende del sistema, las monedas, la dirección del pago y el modelo de precios del proveedor.
5. ¿Pueden las transferencias bancarias locales en América Latina revertirse o estar sujetas a contracargos como los pagos con tarjeta?
No de la misma manera. Las transferencias bancarias locales no utilizan contracargos como los de las tarjetas, pero cada sistema de pagos entre cuentas tiene sus propias reglas sobre reembolsos, devoluciones, errores de pago y recuperación de fondos en casos de fraude.
Declaración editorial: Esta guía es publicada por VelaFi. Las secciones educativas describen modelos habituales del sector, mientras que las capacidades específicas de VelaFi se basan en la información actual de la empresa sobre sus productos y regulación. La disponibilidad, las entidades reguladas, los sistemas de pago, los precios y los tiempos de procesamiento varían según el producto y el corredor.
Fuentes:
- “Fast payments are driving digital transformation and inclusion in Latin America and the Caribbean,” World Bank, 2025
- “Pix and cards were the most used payment instruments in Brazil in 2024,” Banco Central do Brasil, 2025
- “Informe anual sobre el ejercicio de las atribuciones conferidas por la Ley para la Transparencia y Ordenamiento de los Servicios Financieros,” Banco de México, 2026
- “Report on Retail Payments, July 2026,” Banco Central de la República Argentina, 2026
- “Resolución Miscelánea Fiscal para 2026,” Diario Oficial de la Federación, 2025