¿Cómo aceptar pagos con stablecoins y liquidarlos en moneda local?
Un pago con stablecoins puede estar confirmado en la blockchain y aun así no estar disponible en la moneda con la que opera una empresa. Es posible que los fondos deban convertirse a moneda fiduciaria, cambiarse a la moneda local requerida cuando sea necesario y transferirse a una cuenta local a través de la infraestructura de pagos adecuada.
EY-Parthenon encontró que el 79% de las empresas que utilizan stablecoins las convierten a moneda fiduciaria inmediatamente después de las transacciones. Por eso, la conversión de stablecoins a moneda fiduciaria, u off-ramp, es una parte central del esquema de pagos, que debe contemplarse desde el inicio.
Este artículo explica cómo las empresas pueden aceptar pagos con stablecoins, convertirlos a moneda fiduciaria y liquidarlos mediante los sistemas de pago locales disponibles, además de qué esperar en materia de cambio de divisas, cumplimiento normativo, plazos, costos y conciliación.
Puntos clave
- Aceptar stablecoins requiere más que elegir USDC o USDT: Las empresas también deben definir la red blockchain admitida, el destino de recepción, el mercado de moneda fiduciaria y la referencia del pago para que la transferencia pueda procesarse y vincularse con la transacción correcta.
- La aceptación del pago y su liquidación en moneda fiduciaria son etapas separadas: Una stablecoin puede recibirse mediante una transferencia a una billetera, una solicitud de pago alojada por un proveedor o una API, y luego pasar por la confirmación, las verificaciones de cumplimiento, la conversión, el cambio de divisas cuando sea necesario y el desembolso en moneda fiduciaria local.
- La confirmación en la blockchain no determina el plazo ni el costo total de liquidación: El resultado de extremo a extremo también puede depender de los precios del off-ramp, el cambio de divisas, las comisiones del proveedor, los sistemas de desembolso y las revisiones de cumplimiento.
- Los controles abarcan todo el ciclo de vida del pago: La incorporación de clientes, la revisión de transacciones, la conciliación y la gestión de excepciones cubren distintas etapas antes y después de la transferencia.
- La infraestructura adecuada puede conectar la liquidación en stablecoins con el desembolso en moneda fiduciaria local: VelaFi admite flujos elegibles de Latinoamérica y Asia mediante on-ramps y off-ramps, infraestructura de desembolsos locales, APIs, registros de pagos y esquemas regulatorios para que los destinatarios puedan recibir las monedas fiduciarias locales admitidas.
¿Qué significa aceptar pagos con stablecoins?
Una empresa acepta un pago con stablecoins cuando un cliente o una contraparte transfiere una stablecoin admitida para pagar una factura u otra obligación de pago.
Las stablecoins son activos digitales diseñados para mantener un valor estable frente a un activo de referencia, normalmente una moneda fiduciaria como el dólar estadounidense.
Hay tres posibles resultados de liquidación:
| Resultado de liquidación | Qué ocurre después del pago |
|---|---|
| Conservación de la stablecoin | El flujo de pago no incluye conversión a moneda fiduciaria, por lo que la empresa sigue manteniendo la stablecoin |
| Conversión por decisión de la empresa | La empresa recibe primero la stablecoin y luego inicia la conversión en el momento que decide |
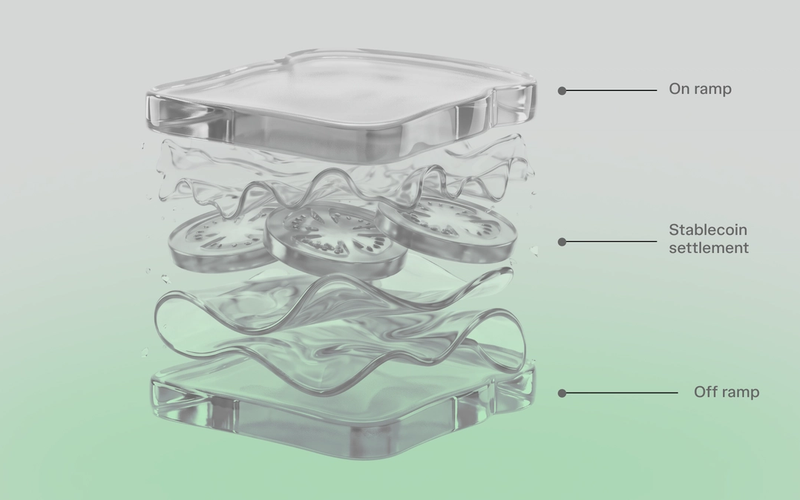
| Liquidación en moneda fiduciaria | La conversión se realiza dentro del flujo de liquidación antes de que se desembolse la moneda fiduciaria resultante |
Este artículo se centra en el tercer resultado: recibir una stablecoin y liquidar el pago en moneda fiduciaria local en una cuenta bancaria.
¿Qué necesitan las empresas antes de aceptar pagos con stablecoins?
Antes de recibir un pago con stablecoins, una empresa debe saber qué activo y red admite, dónde llegarán los fondos, a qué mercado debe llegar la ruta de pago y cómo se vinculará el pago con un registro interno.
Estos requisitos se dividen en cuatro áreas:
1. Stablecoin y red admitidas
Enviar una stablecoin admitida a través de una red no admitida puede impedir que la transferencia se acredite y requerir una recuperación manual, cuando esta sea posible.
Las instrucciones de pago deben identificar tanto la stablecoin como la red blockchain admitida.
2. Destino de recepción
Según el esquema de pagos, el mecanismo de recepción puede incluir:
- Billetera de autocustodia: La empresa controla la billetera y sus credenciales de acceso.
- Cuenta o saldo administrado por un proveedor: Un proveedor o custodio gestiona las operaciones de la billetera, mientras que la empresa accede a los fondos a través de la plataforma o la API.
El modelo seleccionado determina quién controla los activos, quién administra el acceso a la billetera y cómo recibe el pago la empresa.
3. Moneda fiduciaria y mercado de destino
Si la empresa planea convertir el pago a moneda fiduciaria, la ruta de pago debe admitir la moneda requerida y el mercado de destino. Por ejemplo, un flujo de USDC a MXN necesita una ruta de conversión disponible y un método admitido para entregar MXN a la cuenta o al beneficiario previsto.
4. Referencia del pago
Una transacción en la blockchain registra el movimiento de fondos entre direcciones, pero puede no identificar la factura, el pedido o la obligación del cliente que origina el pago.
Una referencia del pago vincula la recepción en la blockchain con el registro empresarial correspondiente.
Según el esquema, el sistema puede establecer ese vínculo mediante una dirección única asignada a la solicitud de pago o almacenando el identificador de la factura, el pedido o el cliente junto con el pago en un flujo alojado por el proveedor o mediante una API.
Lista de verificación para la puesta en marcha
Antes de aceptar pagos reales, confirme estos puntos con su proveedor:
- Incorporación: Documentos de KYB requeridos, pasos de aprobación y cualquier límite de su cuenta
- Activo y red: Qué stablecoins y redes se aceptan y qué ocurre si el pagador utiliza una incorrecta
- Cuenta del beneficiario: La cuenta local que recibirá la moneda fiduciaria, verificada previamente
- Política de cotización y conversión: Cuándo se fija el tipo de cambio, cuánto tiempo permanece vigente una cotización y si la conversión es automática o se realiza por instrucción
- Comisiones: Qué comisiones se aplican a la recepción, la conversión, el cambio de divisas y el desembolso, y si se incluyen en un precio conjunto
- Plazo de desembolso: El plazo previsto en su sistema de pagos y qué evento marca el pago como completado
- Gestión de excepciones: Cómo se procesan los pagos insuficientes, los pagos en exceso, los duplicados y los reembolsos
¿Cómo pueden las empresas aceptar pagos con stablecoins y liquidarlos en moneda fiduciaria?
Las empresas pueden aceptar pagos con stablecoins mediante diversos modelos de implementación, que difieren en cómo se presentan las instrucciones de pago, cómo se devuelve el estado de la transacción y qué parte del proceso de aceptación gestiona la empresa.
| Modelo | Cómo funciona la aceptación | Qué gestiona la empresa |
|---|---|---|
| Transferencia directa a una billetera | El pagador recibe una dirección de billetera y envía la stablecoin requerida directamente a través de la blockchain. | Supervisar la billetera receptora y detectar los pagos entrantes |
| Solicitud de pago alojada por el proveedor | Un proveedor de pagos presenta las instrucciones mediante una página alojada, un enlace o una interfaz similar. | Facilitar el acceso a la solicitud de pago y utilizar el estado del pago devuelto por el proveedor |
| Aceptación mediante API | Las instrucciones de pago y los estados de las transacciones se integran directamente en el producto o la plataforma de la empresa. | Desarrollar la experiencia de pago y procesar la información de pagos devuelta a través de la integración |
6 pasos desde la recepción de stablecoins hasta la moneda fiduciaria local
La arquitectura exacta varía según el proveedor, el corredor y la estructura del pago.
Un pago de stablecoins a moneda fiduciaria suele seguir esta secuencia:
- Instrucciones de pago: El método de aceptación seleccionado proporciona la información que necesita el pagador para iniciar la transferencia.
- Transferencia y confirmación: El pagador envía los fondos y la transferencia se reconoce una vez que se cumplen las condiciones de confirmación requeridas en la blockchain.
- Verificaciones de transacción y cumplimiento: Se completan las revisiones requeridas según el proveedor, la jurisdicción y la estructura del pago.
- Conversión mediante off-ramp: Después de la recepción, la stablecoin se convierte a la moneda fiduciaria requerida. También puede intervenir el cambio de divisas cuando la moneda de desembolso difiere de la moneda de referencia de la stablecoin.
- Desembolso en moneda fiduciaria: La moneda resultante se envía a la cuenta o al beneficiario elegible a través de un sistema bancario o de pagos local disponible.
- Registro de liquidación: Se registran los estados finales del pago y del desembolso para que los sistemas financieros y operativos posteriores puedan utilizarlos.
¿Qué influye en los costos de los pagos con stablecoins?
Los costos de transferencia en la blockchain representan solo una parte de una ruta de stablecoins a moneda fiduciaria. La Reserva Federal señala que los costos de transferencia de stablecoins en la blockchain pueden ser relativamente bajos, mientras que los costos del off-ramp asociados con convertir stablecoins a moneda fiduciaria pueden ser más altos; las fricciones del cambio de divisas también pueden persistir en una ruta transfronteriza.
El costo total puede incluir:
| Componente del costo | Qué puede afectarlo |
|---|---|
| Comisión de la red | La red utilizada y sus condiciones de comisión cuando se envía la transacción |
| Conversión u off-ramp | Los precios y la liquidez disponibles para convertir la stablecoin a moneda fiduciaria |
| FX | El par de divisas, el tipo de cambio, el diferencial o una comisión de cambio independiente cuando la moneda de desembolso difiere de la moneda de referencia de la stablecoin |
| Comisión del proveedor | El modelo de precios del proveedor y los servicios de pago, conversión o liquidación utilizados |
| Fiat payout | El mercado de destino, el método de desembolso y los cargos bancarios o de pagos locales aplicables |
Un proveedor puede incluir varios de estos componentes en un solo precio, en lugar de cobrarlos por separado.
¿Qué influye en el plazo de liquidación de extremo a extremo?
El plazo de extremo a extremo comienza con la confirmación en la blockchain y continúa con la conversión y el desembolso en moneda fiduciaria.
Puede depender de:
- Requisitos de confirmación: La red y la infraestructura receptora determinan cuándo una transferencia en la blockchain ha alcanzado el umbral de confirmación requerido.
- Revisiones requeridas: Es posible que deban completarse verificaciones de transacciones, cumplimiento o sanciones antes de que puedan proceder la conversión o el desembolso.
- Conversión mediante off-ramp: El plazo puede depender de la liquidez del par de divisas requerido y, cuando intervienen bancos que operan con moneda fiduciaria, de las ventanas de procesamiento aplicables.
- Método de desembolso: El sistema de pagos local y la institución receptora influyen en cuándo se acredita la moneda fiduciaria resultante y queda disponible para el beneficiario.
Al comparar los plazos de liquidación, las empresas deben verificar qué punto final están midiendo, por ejemplo, la confirmación en la blockchain, la conversión completada o la disponibilidad de la moneda fiduciaria en la cuenta de destino.
¿Qué controles se necesitan para los pagos con stablecoins?
Los controles de pagos con stablecoins se aplican en distintas etapas, desde la incorporación hasta la conciliación posterior al pago y la gestión de excepciones. Las responsabilidades específicas dependen de la jurisdicción, la estructura del pago y el papel de cada participante.
Controles de cumplimiento normativo
Los estándares del GAFI proporcionan un marco internacional para los proveedores de servicios de activos virtuales, mientras que las normas nacionales determinan las obligaciones legales.
Según la ruta, los controles pertinentes pueden incluir:
- KYB o KYC: Puede ser necesario verificar la identidad de la empresa o de la persona conforme al marco regulatorio aplicable.
- Monitoreo de transacciones: La actividad puede revisarse para identificar patrones o transacciones que requieran una evaluación adicional.
- Verificación de sanciones: Puede ser necesario verificar si las personas y entidades pertinentes están sujetas a las restricciones de sanciones aplicables. Algunos proveedores de pagos también evalúan el riesgo de las billeteras o direcciones como parte de sus controles de transacciones.
- Información de la transferencia: La información del ordenante y del beneficiario puede tener que acompañar las transferencias que cumplan las condiciones establecidas por las normas que implementan la Regla de Viaje, que exige que determinados datos del remitente y del destinatario acompañen a la transferencia.
Registros de conciliación
La recepción en la blockchain y el desembolso en moneda fiduciaria local generan registros diferentes, por lo que los equipos financieros necesitan información suficiente para conectar cada etapa:
| Registro | Qué muestra |
|---|---|
| Referencia del pago | A qué factura, pedido o registro de cliente corresponde la recepción |
| Hash de la transacción y red | Dónde se registró la transferencia de stablecoins en la blockchain |
| Activo e importe recibidos | Qué stablecoin llegó y qué importe se recibió |
| Detalles de conversión y cambio de divisas | Cómo el importe recibido se convirtió en el importe final en moneda fiduciaria |
| Comisiones deducidas | Qué cargos se registraron durante el pago y la liquidación |
| Estado y referencia del desembolso | Qué estado alcanzó el desembolso en moneda fiduciaria y qué referencia se utiliza para rastrearlo |
| Marcas de tiempo | Cuándo ocurrieron los principales eventos de pago, conversión y desembolso |
Conectar esos registros permite rastrear el importe recibido en la blockchain durante la conversión y hasta el desembolso final en moneda fiduciaria. Así, los equipos financieros pueden contabilizar las diferencias cambiarias y las comisiones deducidas sin tratar todo el flujo como una sola transacción.
Reembolsos y excepciones de pago
Los pagos en exceso, los pagos insuficientes y las transferencias duplicadas necesitan un tratamiento especial porque, como señala el BPI, la inmutabilidad de las blockchains públicas puede limitar la capacidad de detener o revertir errores de pago.
Un pago insuficiente puede requerir un pago adicional, mientras que un pago en exceso o duplicado puede reembolsarse o acreditarse, según la política de la empresa y las funcionalidades disponibles del proveedor.
Cualquier reembolso debe poder identificarse por separado del pago original para que los equipos financieros puedan rastrear ambos eventos.
¿Cuándo tienen sentido los pagos con stablecoins para las transacciones B2B?
La liquidación en stablecoins resulta más adecuada cuando resuelve una limitación específica de los pagos transfronterizos o de tesorería que la ruta disponible en moneda fiduciaria no aborda.
McKinsey y Artemis estimaron un volumen anual de pagos B2B con stablecoins de aproximadamente US$226 mil millones, basado en la actividad de 2025, equivalente a cerca del 60% del volumen de pagos con stablecoins identificado en su análisis.
Los casos de uso B2B comunes incluyen:
| Caso de uso | Cuándo son adecuadas las stablecoins |
|---|---|
| Cobros internacionales | Las contrapartes quieren pagar con stablecoins, mientras que la empresa necesita recibir los fondos en su moneda operativa. |
| Facturación transfronteriza | Una factura está denominada en moneda fiduciaria, pero el pago puede financiarse con una stablecoin admitida y convertirse después de su recepción. |
| Cobros de marketplaces o plataformas | Una plataforma acepta pagos financiados con stablecoins en distintos mercados, mientras que los beneficiarios necesitan recibir desembolsos en monedas locales. |
| Recepciones de tesorería | Se reciben stablecoins en distintos mercados y el área de tesorería quiere controlar cuándo se convierten los fondos a las monedas operativas. |
La liquidación en stablecoins es poco adecuada cuando:
- La estructura propuesta no está admitida por el marco regulatorio aplicable
- La cobertura de desembolsos o la liquidez son insuficientes
- El trabajo de integración y control es desproporcionado respecto de la necesidad de pago
Más información:La mejor forma de pagar a proveedores en el extranjero
Acepte pagos con stablecoins y liquídelos en moneda fiat con VelaFi
VelaFi ofrece infraestructura de pagos B2B basada en stablecoins para empresas que operan entre Latinoamérica y Asia. Para las rutas admitidas, la plataforma conecta la liquidación en stablecoins con la conversión a moneda fiduciaria y el desembolso local, lo que permite a los destinatarios recibir moneda local sin tener que gestionar stablecoins.La infraestructura y los controles pertinentes incluyen:
- On-ramps y off-ramps: Los on-ramps y off-ramps de VelaFi permiten la conversión entre moneda fiduciaria y stablecoins.
- Sistemas de desembolso locales: Los métodos de desembolso incluyen SPEI en México; Pix en Brasil; y ACH y Bre-B en Colombia, con PSE disponible para cobros en Colombia, sujeto a la disponibilidad del producto, la cuenta, la moneda y el corredor.
- Infraestructura de pagos para Latinoamérica y Asia: VelaFi está diseñada para flujos B2B transfronterizos que involucran a Latinoamérica y Asia, con cobros y desembolsos locales en los principales mercados latinoamericanos y desembolsos locales en Hong Kong.
- Integración y registros de pagos: Las APIs y los registros de pagos pueden conectar las instrucciones de pago, el estado de las transacciones, los datos de conversión y los detalles de desembolso con los flujos internos financieros y operativos.
- Controles de seguridad: VelaFi cumple con SOC 2 Tipo II y cuenta con la certificación ISO 27001.
Contacte a VelaFi para conversar sobre su flujo de pagos B2B con stablecoins y confirmar las opciones de conversión, desembolso en moneda fiduciaria local e integración admitidas para sus corredores objetivo.
FAQ
1. ¿Necesito mantener stablecoins para aceptarlas?
No. Si la conversión forma parte de su flujo de liquidación, la stablecoin se convierte después de recibirla y usted recibe moneda fiduciaria local. Solo mantiene stablecoins si decide conservarlas o convertirlas más adelante.
2. ¿Puedo facturar a los clientes en USD y aceptar pagos en USDC o USDT?
Sí, puede facturar en USD y aceptar USDC o USDT cuando el esquema de pagos admita la stablecoin y la red seleccionadas. La factura puede seguir denominada en USD, mientras que las instrucciones de pago especifican el activo, la red y el importe que el cliente debe enviar.
3. ¿Cómo deben contabilizar las empresas los pagos con stablecoins?
El tratamiento contable depende de cómo se clasifiquen y valoren las stablecoins recibidas o mantenidas conforme al marco de información financiera aplicable. Los equipos financieros deben confirmar el tratamiento con su contador o auditor, especialmente cuando las stablecoins se mantienen en lugar de convertirse inmediatamente.
4. ¿Cómo gestionan las empresas el riesgo cambiario al aceptar pagos con stablecoins?
Las empresas pueden limitar su exposición cambiaria al definir cuándo convertirán las stablecoins recibidas y qué moneda operativa necesitan. Puede persistir el riesgo cuando la moneda de desembolso difiere de la moneda de referencia de la stablecoin o cuando se retrasa la conversión.
5. ¿Qué ocurre si una stablecoin pierde su paridad?
El importe finalmente recibido en moneda fiduciaria puede ser menor si la stablecoin cotiza por debajo de su valor de referencia antes de la conversión. Los equipos de tesorería deben considerar los riesgos de pérdida de paridad, reembolso, emisor y liquidez al decidir qué stablecoins aceptar y durante cuánto tiempo mantenerlas.
6. ¿Qué debo buscar en un proveedor de pagos B2B con stablecoins?
Busque un proveedor que admita las stablecoins, las redes, las monedas fiduciarias, los mercados de desembolso y los esquemas regulatorios que necesita en sus corredores. Las APIs, los datos de conciliación, los precios, los límites de transacción y los controles de seguridad también deben adecuarse al flujo de pagos previsto.
Declaración editorial: Esta guía es publicada por VelaFi. Las secciones educativas describen modelos habituales de la industria, mientras que las capacidades específicas de VelaFi se basan en la información actual sobre los productos y el marco regulatorio de la empresa. La disponibilidad, las entidades reguladas, los sistemas de pago, los precios y los plazos de procesamiento varían según el producto y el corredor.
Fuentes:
- Cost Savings and Speed Drive Stablecoin Adoption, EY-Parthenon, 2025
- Payment Stablecoins and Cross Border Payments: Benefits and Implications for Monetary Policy Implementation, Federal Reserve, 2026
- Virtual Assets, Financial Action Task Force, n.d.
- The Next-Generation Monetary and Financial System, Bank for International Settlements, 2025
- Stablecoins in Payments: What the Raw Transaction Numbers Miss, McKinsey & Company, 2026