Como aceitar pagamentos locais na América Latina [Guia completo]
Entrar em um novo mercado latino-americano pode aumentar a complexidade dos pagamentos antes mesmo de receber o primeiro pagamento local. Diferentes sistemas de pagamento, moedas, arranjos de liquidação e processos de conciliação podem transformar a expansão regional em uma série de integrações país por país.
Um estudo do Banco Mundial que abrangeu 11 países da América Latina e do Caribe constatou que os pagamentos rápidos representaram 45% do volume de pagamentos digitais em 2024, ante apenas 2% em 2017. Para empresas internacionais, essa mudança torna a infraestrutura de pagamentos locais uma parte importante do planejamento das operações de recebimento nesses mercados.
Este artigo explica como funcionam os recebimentos locais, como os sistemas de pagamento diferem entre os principais mercados latino-americanos e como empresas internacionais podem centralizar uma parcela maior da sua infraestrutura ao aceitar pagamentos na América Latina.
Principais pontos
- Os pagamentos locais são específicos de cada mercado: Os sistemas de pagamento domésticos funcionam de maneiras diferentes na América Latina. Por isso, as empresas precisam considerar os sistemas, as moedas e os requisitos de pagamento de cada mercado.
- Uma estrutura regional pode reduzir as integrações separadas: Um provedor que atua em vários mercados pode conectar empresas aos sistemas locais compatíveis por meio de uma única plataforma ou API, mantendo separados os requisitos específicos de cada país.
- O acesso a pagamentos não elimina as obrigações locais: Os requisitos relativos a pessoa jurídica, conta bancária, impostos, faturamento, licenças e registros ainda podem variar conforme o país e a atividade empresarial.
- A conciliação exige dados consistentes de transações: Referências de pagamento, status, valores, moedas e valores creditados ajudam as equipes financeiras a conciliar contas a receber e identificar exceções.
- Os recebimentos locais podem se conectar a operações de pagamento mais amplas: A VelaFi oferece recebimentos e pagamentos locais, além de câmbio, conciliação, pagamentos internacionais e recursos de tesouraria nos mercados latino-americanos atendidos.
O que significa aceitar pagamentos locais na América Latina?
Aceitar pagamentos locais significa permitir que uma empresa pagadora utilize os métodos de pagamento domésticos disponíveis no seu mercado.
Vários termos descrevem diferentes partes do fluxo de pagamentos:
| Termo | Função principal |
|---|---|
| Método de pagamento local | Oferece ao pagador uma forma doméstica de realizar o pagamento |
| Recebimento local | Recebe os recursos do pagador por meio da infraestrutura de pagamentos locais |
| Liquidação | Disponibiliza os recursos resultantes conforme o arranjo de liquidação acordado |
Três distinções são especialmente importantes nos fluxos de pagamentos internacionais:
- Método de pagamento e infraestrutura de pagamentos: O método de pagamento é o que o pagador utiliza para enviar dinheiro. A infraestrutura que o sustenta processa e movimenta os recursos.
- Acesso local e conexão direta: Uma empresa pode oferecer um método de pagamento local por meio de um banco ou provedor de pagamentos sem se conectar diretamente ao sistema de pagamento.
- Recebimento e liquidação: Um pagamento local pode ser concluído antes de a empresa destinatária dispor de recursos utilizáveis, especialmente quando ainda é necessária uma conversão de moeda ou uma liquidação posterior.
Como a infraestrutura de pagamentos locais difere entre os principais mercados latino-americanos
A infraestrutura de pagamentos locais não é padronizada na América Latina. Os principais mercados utilizam diferentes sistemas de pagamento domésticos, estruturas de contas e modelos de interoperabilidade:
| Mercado | Moeda | Principais opções de pagamento locais | Função nos pagamentos locais |
|---|---|---|---|
| Brazil | BRL | Pix | Permite pagamentos instantâneos entre contas |
| México | MXN | Sistema de Pagos Electrónicos Interbancarios (SPEI) | Permite transferências eletrônicas entre contas |
| Colombia | COP | Bre-B e Pagos Seguros en Línea (PSE) | Permite pagamentos instantâneos interoperáveis e pagamentos bancários on-line |
| Argentina | ARS | Transferências instantâneas, Clave Virtual Uniforme (CVU) e QR interoperável | Permite transferências entre contas bancárias e virtuais, além de pagamentos com QR interoperável |
| Peru | PEN | Yape e transferências interoperáveis | Permite pagamentos interoperáveis entre carteiras e bancos |
Os dados oficiais mostram uma utilização elevada e crescente desses sistemas, embora os períodos de referência sejam diferentes:
- Brasil: O Banco Central do Brasil informou que o Pix representou 47% de todas as transações de pagamento sem dinheiro em espécie no Brasil no quarto trimestre de 2024, após o volume de transações ter aumentado 52% durante o ano.
- México: O Banco de México registrou 5,55 bilhões de transações SPEI de baixo valor no período de referência de 2025, ante 4,00 bilhões no período anterior.
- Argentina: O Banco Central de la República Argentina registrou 116,9 milhões de pagamentos interoperáveis por transferência em julho de 2026, um aumento de 70,7% em relação ao ano anterior.
Esses números abrangem os sistemas de pagamento como um todo, não especificamente as transações B2B, e não são diretamente comparáveis entre mercados.
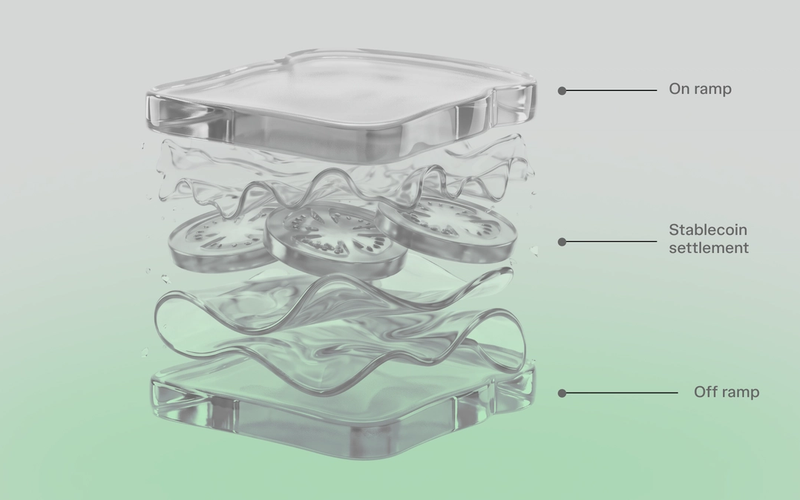
Saiba mais:Pagamentos com o modelo sanduíche de stablecoins na América Latina
Como as empresas podem aceitar pagamentos locais na América Latina sem uma estrutura de pagamentos separada?
Uma estrutura compartilhada pode reduzir as integrações separadas, mantendo distintos os requisitos de cada mercado.
As empresas podem implementar essa estrutura em três etapas:
1. Mapear o fluxo de pagamentos por mercado
Comece definindo como o dinheiro precisa se movimentar. Quatro elementos definem o fluxo básico:
- Direção do pagamento: A direção em que os recursos se movimentam, incluindo recebimentos, pagamentos ou ambos
- Moeda: A moeda utilizada para efetuar ou receber o pagamento
- Sistema local: A infraestrutura de pagamentos doméstica utilizada para processar a transação
- Destino: A conta ou o local ao qual os recursos precisam chegar
Uma empresa que recebe MXN por meio do SPEI, por exemplo, tem um fluxo diferente de uma que utiliza o México apenas para pagamentos a fornecedores.
2. Conectar-se por meio de um único provedor que atenda a vários mercados
Um provedor regional de pagamentos pode oferecer à empresa uma única conexão técnica com vários sistemas locais compatíveis. As instruções de pagamento podem ser enviadas pela mesma API ou plataforma, ainda que os pagamentos subjacentes continuem utilizando infraestrutura doméstica.
Alguns provedores também retornam atualizações de status e dados de transações pela mesma conexão, reduzindo o número de sistemas separados que as equipes de produto e engenharia precisam manter.
3. Manter separados os requisitos específicos de cada mercado
Uma integração compartilhada não significa que todos os mercados operam da mesma forma. Os sistemas disponíveis, as moedas, os dados de pagamento exigidos, os limites de transação e as direções de pagamento compatíveis podem variar conforme o país.
Essas diferenças precisam ser configuradas dentro da estrutura compatível com o provedor, mas não necessariamente exigem uma nova integração técnica para cada mercado.
Por exemplo, uma plataforma poderia receber MXN pelo SPEI e BRL pelo Pix por meio de uma única API de um provedor. O sistema subjacente continua sendo diferente em cada mercado, enquanto os dados de contas virtuais ou as referências de transação, dependendo do método de pagamento, podem ajudar a associar os recursos recebidos ao cliente, à fatura ou à conta correta.
Precisa conectar fluxos de pagamentos locais em vários mercados latino-americanos?Agende uma conversa com nossa equipe sobre seus mercados, moedas e requisitos de pagamento.
Quais requisitos legais e bancários as empresas devem verificar na América Latina?
Os requisitos de pessoa jurídica local e conta bancária podem variar conforme o país, a atividade empresarial, o método de pagamento e a estrutura de liquidação.
Uma pessoa jurídica local e uma conta bancária local também cumprem finalidades diferentes. Uma empresa pode precisar de uma presença registrada para determinadas atividades comerciais ou regulatórias, enquanto uma conta doméstica pode ser exigida para arranjos específicos de recebimento, manutenção de recursos ou liquidação. Precisar de uma não significa necessariamente que a empresa também precise da outra.
Outras obrigações podem se aplicar independentemente da estrutura da conta. No México, residentes no exterior sem estabelecimento permanente que prestam determinados serviços digitais abrangidos pelas regras de IVA do país devem se inscrever no Registro Federal de Contribuyentes (RFC). As regras aplicáveis também exigem um representante legal e um endereço no México para notificações fiscais.
Essa exigência mexicana se aplica ao regime específico de serviços digitais, não a todas as empresas estrangeiras que aceitam pagamentos no México.
Como as empresas conciliam pagamentos locais na América Latina?
Depois de receber um pagamento, as equipes financeiras normalmente associam a referência do pagamento a uma fatura em aberto ou a uma conta a receber. Em seguida, comparam o valor, a moeda e o status com o registro esperado.
Um registro útil de conciliação pode incluir:
- Referência do pagamento: Vincula a transação a uma fatura, um pedido, uma conta ou uma conta a receber
- Status do pagamento: Mostra se a transação foi concluída, falhou, permaneceu pendente ou foi devolvida
- Valor e moeda originais: Registra o que o pagador enviou
- Tarifas e dados de conversão: Registra as cobranças aplicáveis ou os detalhes da conversão de moeda, quando pertinentes
- Valor final creditado: Mostra o valor efetivamente registrado para a transação
Se a referência, o valor, a moeda e o status corresponderem ao registro esperado, a conta a receber poderá ser baixada. Qualquer divergência poderá ser encaminhada para análise antes de a transação ser registrada como concluída.
Saiba mais:Como vender no Mercado Livre e gerenciar pagamentos internacionais
Como a VelaFi viabiliza pagamentos locais na América Latina
A VelaFi oferece infraestrutura de pagamentos B2B para recebimentos locais, pagamentos de saída e fluxos de pagamentos internacionais nos mercados latino-americanos atendidos. A disponibilidade varia conforme o mercado, a moeda, o produto e a direção do pagamento.
As capacidades da VelaFi incluem:
- Recebimentos e pagamentos locais: A VelaFi oferece suporte à infraestrutura de pagamentos locais, incluindo SPEI no México e Pix no Brasil; Bre-B e ACH na Colômbia, além de PSE para recebimentos; e CVU e QR na Argentina. No Peru, a integração da VelaFi com a Supefina permite receber e enviar pagamentos em PEN por meio de uma única API.
- API de pagamentos e conciliação: A API da VelaFi pode ser integrada a plataformas, sistemas de planejamento de recursos empresariais (ERP), sistemas de tesouraria e aplicativos personalizados. Os registros de transações e as referências de pagamento estão disponíveis pela plataforma e pela API para conciliação com os sistemas financeiros internos.
- Operações internacionais e de tesouraria: A VelaFi oferece pagamentos internacionais, serviços de câmbio (FX), contas multimoeda, liquidez e ferramentas de tesouraria por meio da sua plataforma e de integrações de API. Os fluxos compatíveis podem utilizar stablecoins como parte da infraestrutura de liquidação subjacente, enquanto os destinatários recebem moeda fiduciária local sem precisar gerenciar essa infraestrutura por conta própria.
- Segurança e controles operacionais: A VelaFi está em conformidade com o SOC 2 Tipo II e possui certificação ISO 27001. Sua auditoria SOC 2 abrangeu controles internos, gestão de acessos, sistemas de monitoramento e procedimentos de resposta a incidentes.
Fale com nossa equipe para saber como a VelaFi pode atender aos seus fluxos de recebimento, pagamentos de saída e pagamentos internacionais na América Latina.
Perguntas frequentes
1. Quais documentos de verificação empresarial (KYB) uma empresa estrangeira precisa apresentar para aceitar pagamentos locais na América Latina?
Uma empresa estrangeira geralmente precisa apresentar documentos de registro da empresa, composição societária, informações fiscais e representantes autorizados. Os requisitos exatos variam conforme o provedor, o mercado e a atividade empresarial, e empresas reguladas também podem precisar apresentar documentos de licenciamento.
2. As empresas podem usar contas virtuais para receber pagamentos locais na América Latina?
Sim, as empresas podem usar contas virtuais para recebimentos locais em alguns mercados latino-americanos. A disponibilidade depende do país, do provedor, da moeda e da estrutura de conta utilizada no fluxo de pagamentos.
3. Os sistemas de pagamentos instantâneos da América Latina funcionam nos fins de semana e feriados?
Sim, vários dos principais sistemas de pagamentos instantâneos da América Latina operam 24 horas por dia, 7 dias por semana, incluindo fins de semana e feriados. O processamento e a disponibilidade dos recursos ainda dependem do sistema, do provedor e do arranjo de liquidação específicos.
4. Quais tarifas as empresas devem comparar ao aceitar pagamentos locais na América Latina?
As empresas devem comparar tarifas de transação, custos de câmbio, cobranças de pagamentos de saída ou liquidação e tarifas de conta ou plataforma. O custo total depende do sistema, das moedas, da direção do pagamento e do modelo de preços do provedor.
5. As transferências bancárias locais na América Latina podem ser revertidas ou sofrer chargebacks como os pagamentos com cartão?
Não da mesma forma. As transferências bancárias locais não utilizam chargebacks como os de cartões, mas cada sistema de pagamentos entre contas tem suas próprias regras para reembolsos, devoluções, erros de pagamento e recuperação de recursos em casos de fraude.
Declaração editorial: Este guia é publicado pela VelaFi. As seções educativas descrevem modelos comuns do setor, enquanto as capacidades específicas da VelaFi se baseiam nas informações atuais da empresa sobre produtos e regulamentação. A disponibilidade, as entidades reguladas, os sistemas de pagamento, os preços e os prazos de processamento variam conforme o produto e o corredor.
Fontes:
- “Fast payments are driving digital transformation and inclusion in Latin America and the Caribbean,” World Bank, 2025
- “Pix and cards were the most used payment instruments in Brazil in 2024,” Banco Central do Brasil, 2025
- “Informe anual sobre el ejercicio de las atribuciones conferidas por la Ley para la Transparencia y Ordenamiento de los Servicios Financieros,” Banco de México, 2026
- “Report on Retail Payments, July 2026,” Banco Central de la República Argentina, 2026
- “Resolución Miscelánea Fiscal para 2026,” Diario Oficial de la Federación, 2025