Como aceitar pagamentos com stablecoins e liquidá-los em moeda fiduciária local?
Um pagamento com stablecoins pode estar confirmado na blockchain e ainda não estar disponível na moeda em que uma empresa opera. Os recursos podem precisar ser convertidos em moeda fiduciária, trocados pela moeda local necessária, quando aplicável, e transferidos para uma conta local pela infraestrutura de pagamentos apropriada.
A EY-Parthenon constatou que 79% das empresas que usam stablecoins as convertem em moeda fiduciária imediatamente após as transações. Isso faz da conversão de stablecoins em moeda fiduciária, ou off-ramp, uma parte central da estrutura de pagamentos, a ser planejada desde o início.
Este artigo explica como as empresas podem aceitar pagamentos com stablecoins, convertê-los em moeda fiduciária e liquidá-los por sistemas locais de pagamento compatíveis, além de apresentar o que esperar em relação a câmbio, conformidade regulatória, prazos, custos e conciliação.
Principais pontos
- Aceitar stablecoins exige mais do que escolher USDC ou USDT: As empresas também precisam definir a rede blockchain compatível, o destino de recebimento, o mercado da moeda fiduciária e a referência do pagamento para que a transferência possa ser processada e vinculada à transação correta.
- A aceitação do pagamento e a liquidação em moeda fiduciária são etapas distintas: Uma stablecoin pode ser recebida por transferência para uma carteira, solicitação de pagamento hospedada por um provedor ou API, e depois passar por confirmação, verificações de conformidade, conversão, câmbio quando necessário e repasse em moeda fiduciária local.
- A confirmação na blockchain não determina o prazo nem o custo total da liquidação: Os resultados de ponta a ponta também podem depender dos preços do off-ramp, do câmbio, das tarifas do provedor, dos sistemas de repasse e das análises de conformidade.
- Os controles se aplicam a todo o ciclo de vida do pagamento: O cadastro e a aprovação de clientes, a análise de transações, a conciliação e o tratamento de exceções abrangem diferentes etapas antes e depois da transferência.
- A infraestrutura adequada pode conectar a liquidação em stablecoins ao repasse em moeda fiduciária local: A VelaFi oferece suporte a fluxos elegíveis na América Latina e na Ásia com on-ramps e off-ramps, infraestrutura de repasses locais, APIs, registros de pagamentos e estruturas regulatórias para que os destinatários possam receber as moedas fiduciárias locais compatíveis.
O que significa aceitar pagamentos com stablecoins?
Uma empresa aceita um pagamento com stablecoins quando um cliente ou uma contraparte transfere uma stablecoin compatível para quitar uma fatura ou outra obrigação de pagamento.
Stablecoins são ativos digitais concebidos para manter um valor estável em relação a um ativo de referência, geralmente uma moeda fiduciária como o dólar americano.
Há três possíveis resultados de liquidação:
| Resultado de liquidação | O que acontece após o pagamento |
|---|---|
| Manutenção da stablecoin | O fluxo de pagamento não inclui conversão em moeda fiduciária, portanto a empresa continua mantendo a stablecoin |
| Conversão por decisão da empresa | A empresa recebe primeiro a stablecoin e posteriormente inicia a conversão no momento que escolher |
| Liquidação em moeda fiduciária | A conversão ocorre dentro do fluxo de liquidação antes do repasse da moeda fiduciária resultante |
Este artigo se concentra no terceiro resultado: receber uma stablecoin e liquidar o pagamento em moeda fiduciária local em uma conta bancária.
O que as empresas precisam antes de aceitar pagamentos com stablecoins?
Antes de receber um pagamento com stablecoins, uma empresa precisa saber qual ativo e rede aceita, onde os recursos chegarão, qual mercado a rota precisa alcançar e como o pagamento será vinculado a um registro interno.
Esses requisitos se dividem em quatro áreas:
1. Stablecoin e rede compatíveis
Enviar uma stablecoin compatível por uma rede não aceita pode impedir que a transferência seja creditada e exigir recuperação manual, quando disponível.
As instruções de pagamento devem identificar tanto a stablecoin quanto a rede blockchain compatível.
2. Destino de recebimento
Dependendo da estrutura de pagamentos, o arranjo de recebimento pode envolver:
- Carteira de autocustódia: A empresa controla a carteira e suas credenciais de acesso.
- Conta ou saldo administrado pelo provedor: Um provedor ou custodiante cuida das operações da carteira, enquanto a empresa acessa os recursos pela plataforma ou API.
O modelo escolhido afeta quem controla os ativos, quem administra o acesso à carteira e como a empresa recebe o pagamento.
3. Moeda fiduciária e mercado de destino
Se a empresa pretende converter o pagamento em moeda fiduciária, a rota de pagamento precisa oferecer suporte à moeda necessária e ao mercado de destino. Por exemplo, um fluxo de USDC para MXN precisa de uma rota de conversão disponível e de um método compatível para entregar MXN à conta ou ao beneficiário pretendido.
4. Referência do pagamento
Uma transação na blockchain registra a movimentação de recursos entre endereços, mas pode não identificar a fatura, o pedido ou a obrigação do cliente que deu origem ao pagamento.
Uma referência do pagamento vincula o recebimento na blockchain ao registro empresarial correspondente.
Dependendo da estrutura, o sistema pode criar esse vínculo por meio de um endereço único atribuído à solicitação de pagamento ou armazenando o identificador da fatura, do pedido ou do cliente junto ao pagamento em um fluxo hospedado pelo provedor ou por meio de uma API.
Lista de verificação para o início da operação
Antes de aceitar pagamentos reais, confirme estes pontos com seu provedor:
- Cadastro e aprovação: Documentos de KYB exigidos, etapas de aprovação e quaisquer limites da sua conta
- Ativo e rede: Quais stablecoins e redes são aceitas e o que acontece se o pagador usar uma incorreta
- Conta do beneficiário: A conta local que receberá a moeda fiduciária, verificada previamente
- Política de cotação e conversão: Quando a taxa é definida, por quanto tempo uma cotação permanece válida e se a conversão é automática ou realizada mediante instrução
- Tarifas: Quais tarifas se aplicam ao recebimento, à conversão, ao câmbio e ao repasse e se estão incluídas em um preço único
- Prazo de repasse: O prazo esperado no seu sistema de pagamentos e qual evento marca o pagamento como concluído
- Tratamento de exceções: Como são processados pagamentos a menor, pagamentos a maior, duplicidades e reembolsos
Como as empresas podem aceitar pagamentos com stablecoins e liquidá-los em moeda fiduciária?
As empresas podem aceitar pagamentos com stablecoins por vários modelos de implementação, que diferem na apresentação das instruções de pagamento, na forma como o status da transação é retornado e na parcela do processo de aceitação administrada pela empresa.
| Modelo | Como funciona a aceitação | O que a empresa administra |
|---|---|---|
| Transferência direta para a carteira | O pagador recebe um endereço de carteira e envia a stablecoin necessária diretamente pela blockchain. | Monitorar a carteira de recebimento e detectar pagamentos recebidos |
| Solicitação de pagamento hospedada pelo provedor | Um provedor de pagamentos apresenta as instruções por uma página hospedada, um link ou uma interface semelhante. | Disponibilizar acesso à solicitação de pagamento e usar o status do pagamento retornado pelo provedor |
| Aceitação via API | As instruções de pagamento e os estados das transações são integrados diretamente ao produto ou à plataforma da própria empresa. | Desenvolver a experiência de pagamento e processar as informações de pagamento retornadas pela integração |
6 etapas do recebimento de stablecoins à moeda fiduciária local
A arquitetura exata varia conforme o provedor, o corredor e a estrutura do pagamento.
Um pagamento de stablecoins para moeda fiduciária normalmente segue esta sequência:
- Instruções de pagamento: O método de aceitação escolhido fornece as informações de que o pagador precisa para iniciar a transferência.
- Transferência e confirmação: O pagador envia os recursos, e a transferência é reconhecida quando as condições exigidas de confirmação na blockchain são atendidas.
- Verificações de transação e conformidade: As análises exigidas são concluídas conforme o provedor, a jurisdição e a estrutura do pagamento.
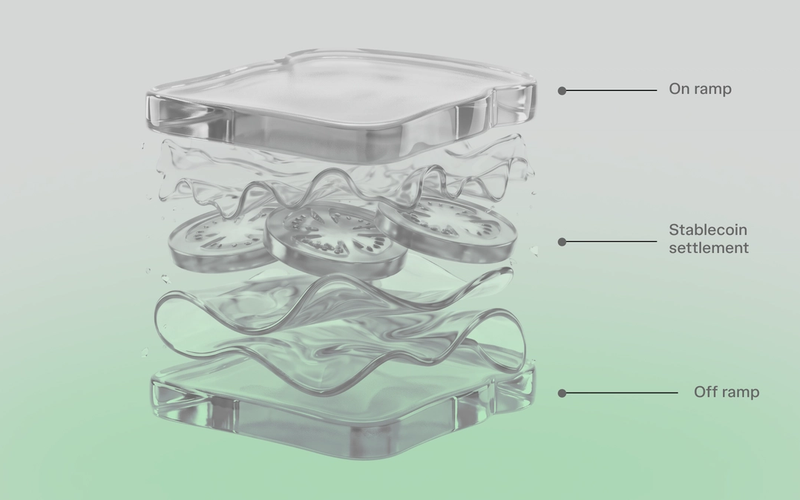
- Conversão via off-ramp: Após o recebimento, a stablecoin é convertida na moeda fiduciária necessária. Também pode haver câmbio quando a moeda de repasse difere da moeda de referência da stablecoin.
- Repasse em moeda fiduciária: A moeda resultante é enviada à conta ou ao beneficiário elegível por um sistema bancário ou de pagamentos local disponível.
- Registro da liquidação: Os status finais do pagamento e do repasse são registrados para uso posterior pelos sistemas financeiros e operacionais.
O que afeta os custos dos pagamentos com stablecoins?
Os custos de transferência na blockchain representam apenas uma parte de uma rota de stablecoins para moeda fiduciária. O Federal Reserve observa que os custos de transferência de stablecoins na blockchain podem ser relativamente baixos, enquanto os custos de off-ramp associados à conversão de stablecoins em moeda fiduciária podem ser mais elevados; os atritos cambiais também podem persistir em uma rota internacional.
O custo total pode incluir:
| Componente do custo | O que pode afetá-lo |
|---|---|
| Tarifa da rede | A rede utilizada e suas condições de tarifas no momento do envio da transação |
| Conversão ou off-ramp | Os preços e a liquidez disponíveis para converter a stablecoin em moeda fiduciária |
| FX | O par de moedas, a taxa de câmbio, o spread ou uma tarifa cambial separada quando a moeda de repasse difere da moeda de referência da stablecoin |
| Tarifa do provedor | O modelo de preços do provedor e os serviços de pagamento, conversão ou liquidação utilizados |
| Fiat payout | O mercado de destino, o método de repasse e os encargos bancários ou de pagamentos locais aplicáveis |
Um provedor pode incluir vários desses componentes em um único preço, em vez de cobrar por cada um separadamente.
O que afeta o prazo de liquidação de ponta a ponta?
O prazo de ponta a ponta começa com a confirmação na blockchain e continua pela conversão e pelo repasse em moeda fiduciária. Ele pode depender de:
- Requisitos de confirmação: A rede e a infraestrutura de recebimento determinam quando uma transferência na blockchain atingiu o limite de confirmação exigido.
- Análises exigidas: Verificações de transações, conformidade ou sanções podem precisar ser concluídas antes que a conversão ou o repasse possam prosseguir.
- Conversão via off-ramp: O prazo pode depender da liquidez do par de moedas necessário e, quando há participação de bancos que operam com moeda fiduciária, das janelas de processamento aplicáveis.
- Método de repasse: O sistema local de pagamentos e a instituição recebedora afetam quando a moeda fiduciária resultante é creditada e fica disponível ao beneficiário.
Ao comparar prazos de liquidação, as empresas devem verificar qual ponto final estão medindo, como a confirmação na blockchain, a conversão concluída ou a disponibilidade da moeda fiduciária na conta de destino.
Quais controles são necessários para pagamentos com stablecoins?
Os controles de pagamentos com stablecoins se aplicam em diferentes etapas, do cadastro e aprovação de clientes à conciliação após o pagamento e ao tratamento de exceções. As responsabilidades específicas dependem da jurisdição, da estrutura do pagamento e do papel de cada participante.
Controles de conformidade regulatória
Os padrões do GAFI fornecem uma estrutura internacional para os prestadores de serviços de ativos virtuais, enquanto as normas nacionais determinam as obrigações legais.
Dependendo da rota, os controles relevantes podem incluir:
- KYB ou KYC: Pode ser necessário verificar a identidade da empresa ou da pessoa física de acordo com a estrutura regulatória aplicável.
- Monitoramento de transações: A atividade pode ser analisada em busca de padrões ou transações que exijam avaliação adicional.
- Verificação de sanções: Pode ser necessário verificar se as pessoas e entidades relevantes estão sujeitas às restrições de sanções aplicáveis. Alguns provedores de pagamentos também avaliam o risco de carteiras ou endereços como parte dos controles de transações.
- Informações da transferência: Informações do originador e do beneficiário podem precisar acompanhar transferências que se enquadrem nas regras de implementação da Travel Rule, que exige que determinadas informações do remetente e do destinatário acompanhem a transferência.
Registros de conciliação
O recebimento na blockchain e o repasse em moeda fiduciária local geram registros diferentes, portanto as equipes financeiras precisam de informações suficientes para conectar cada etapa:
| Registro | O que mostra |
|---|---|
| Referência do pagamento | A qual fatura, pedido ou registro de cliente o recebimento pertence |
| Hash da transação e rede | Onde a transferência de stablecoins foi registrada na blockchain |
| Ativo e valor recebidos | Qual stablecoin chegou e quanto foi recebido |
| Detalhes de conversão e câmbio | Como o valor recebido se tornou o valor final em moeda fiduciária |
| Tarifas deduzidas | Quais encargos foram registrados durante o pagamento e a liquidação |
| Status e referência do repasse | Qual status o repasse em moeda fiduciária atingiu e qual referência é usada para acompanhá-lo |
| Registros de data e hora | Quando ocorreram os principais eventos de pagamento, conversão e repasse |
Conectar esses registros permite rastrear o valor recebido na blockchain durante a conversão até o repasse final em moeda fiduciária. As equipes financeiras podem então contabilizar as diferenças cambiais e as tarifas deduzidas sem tratar todo o fluxo como uma única transação.
Reembolsos e exceções de pagamento
Pagamentos a maior, pagamentos a menor e transferências duplicadas precisam de tratamento especial porque, como observa o BIS, a imutabilidade das blockchains públicas pode limitar a capacidade de interromper ou reverter erros de pagamento.
Um pagamento a menor pode exigir um pagamento adicional, enquanto um pagamento a maior ou duplicado pode ser reembolsado ou creditado, conforme a política da empresa e as funcionalidades disponíveis do provedor.
Qualquer reembolso deve permanecer identificável separadamente do pagamento original para que as equipes financeiras possam rastrear os dois eventos.
Quando os pagamentos com stablecoins fazem sentido para transações B2B?
A liquidação em stablecoins faz mais sentido quando resolve uma restrição específica de pagamentos internacionais ou de tesouraria que a rota disponível em moeda fiduciária não atende.
A McKinsey e a Artemis estimaram o volume anual de pagamentos B2B com stablecoins em cerca de US$ 226 bilhões, com base na atividade de 2025, representando aproximadamente 60% do volume de pagamentos com stablecoins identificado em sua análise.
Entre os casos de uso B2B comuns estão:
| Caso de uso | Quando as stablecoins são adequadas |
|---|---|
| Recebimentos internacionais | As contrapartes querem pagar em stablecoins, enquanto a empresa precisa receber os recursos em sua moeda operacional. |
| Faturamento internacional | Uma fatura é denominada em moeda fiduciária, mas o pagamento pode ser realizado com uma stablecoin compatível e convertido após o recebimento. |
| Recebimentos de marketplaces ou plataformas | Uma plataforma aceita pagamentos realizados com stablecoins em vários mercados, enquanto os beneficiários precisam receber repasses em moedas locais. |
| Recebimentos de tesouraria | Stablecoins são recebidas em vários mercados, e a tesouraria quer controlar quando os recursos são convertidos em moedas operacionais. |
A liquidação em stablecoins é pouco adequada quando:
- A estrutura proposta não é permitida pelo arcabouço regulatório aplicável
- A cobertura de repasses ou a liquidez é insuficiente
- O trabalho de integração e controle é desproporcional à necessidade de pagamento
Leia mais:A melhor forma de pagar fornecedores no exterior
Aceite pagamentos com stablecoins e liquide-os em moeda fiduciária com a VelaFi
A VelaFi oferece infraestrutura de pagamentos B2B baseada em stablecoins para empresas que operam entre a América Latina e a Ásia. Nas rotas compatíveis, a plataforma conecta a liquidação em stablecoins à conversão em moeda fiduciária e ao repasse local, permitindo que os destinatários recebam moeda local sem administrar stablecoins por conta própria.
A infraestrutura e os controles relevantes incluem:
- On-ramps e off-ramps: Os on-ramps e off-ramps da VelaFi oferecem suporte à conversão entre moeda fiduciária e stablecoins.
- Sistemas de repasse locais: Os métodos de repasse incluem SPEI no México; Pix no Brasil; e ACH e Bre-B na Colômbia, com PSE disponível para recebimentos na Colômbia, conforme a disponibilidade do produto, da conta, da moeda e do corredor.
- Infraestrutura de pagamentos para a América Latina e a Ásia: A VelaFi foi desenvolvida para fluxos B2B internacionais envolvendo a América Latina e a Ásia, com recebimentos e repasses locais nos principais mercados latino-americanos e repasses locais em Hong Kong.
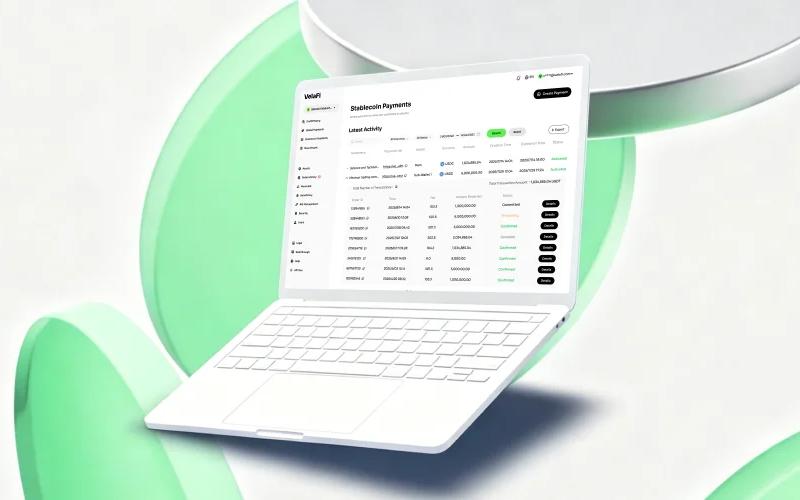
- Integração e registros de pagamentos: APIs e registros de pagamentos podem conectar instruções de pagamento, status de transações, dados de conversão e detalhes de repasse aos fluxos internos financeiros e operacionais.
- Controles de segurança: A VelaFi está em conformidade com SOC 2 Tipo II e possui certificação ISO 27001.
Entre em contato com a VelaFi para discutir seu fluxo de pagamentos B2B com stablecoins e confirmar as opções compatíveis de conversão, repasse em moeda fiduciária local e integração para seus corredores de interesse.
FAQ
1. Preciso manter stablecoins para aceitá-las?
Não. Se a conversão fizer parte do seu fluxo de liquidação, a stablecoin será convertida após o recebimento, e você receberá moeda fiduciária local. Você só mantém stablecoins se optar por conservá-las ou convertê-las mais tarde.
2. Posso faturar clientes em USD e aceitar pagamentos em USDC ou USDT?
Sim, você pode faturar em USD e aceitar USDC ou USDT quando a estrutura de pagamentos oferecer suporte à stablecoin e à rede escolhidas. A fatura pode continuar denominada em USD, enquanto as instruções de pagamento especificam o ativo, a rede e o valor que o cliente precisa enviar.
3. Como as empresas devem contabilizar pagamentos com stablecoins?
O tratamento contábil depende de como as stablecoins recebidas ou mantidas são classificadas e mensuradas de acordo com o arcabouço de relatórios financeiros aplicável. As equipes financeiras devem confirmar o tratamento com seu contador ou auditor, especialmente quando as stablecoins são mantidas em vez de convertidas imediatamente.
4. Como as empresas administram o risco cambial ao aceitar pagamentos com stablecoins?
As empresas podem limitar a exposição cambial ao definir quando converterão as stablecoins recebidas e de qual moeda operacional precisam. O risco pode persistir quando a moeda de repasse difere da moeda de referência da stablecoin ou quando a conversão é adiada.
5. O que acontece se uma stablecoin perder sua paridade?
O valor final recebido em moeda fiduciária pode ser menor se a stablecoin for negociada abaixo do valor de referência antes da conversão. As equipes de tesouraria devem considerar os riscos de perda de paridade, resgate, emissor e liquidez ao decidir quais stablecoins aceitar e por quanto tempo mantê-las.
6. O que devo procurar em um provedor de pagamentos B2B com stablecoins?
Procure um provedor que ofereça suporte às stablecoins, redes, moedas fiduciárias, mercados de repasse e estruturas regulatórias de que você precisa em seus corredores. APIs, dados de conciliação, preços, limites de transação e controles de segurança também devem corresponder ao fluxo de pagamentos pretendido.
Declaração editorial: Este guia é publicado pela VelaFi. As seções educativas descrevem modelos comuns do setor, enquanto os recursos específicos da VelaFi se baseiam nas informações atuais sobre os produtos e a estrutura regulatória da empresa. A disponibilidade, as entidades reguladas, os sistemas de pagamento, os preços e os prazos de processamento variam por produto e corredor.
Fontes:
- Cost Savings and Speed Drive Stablecoin Adoption, EY-Parthenon, 2025
- Payment Stablecoins and Cross Border Payments: Benefits and Implications for Monetary Policy Implementation, Federal Reserve, 2026
- Virtual Assets, Financial Action Task Force, n.d.
- The Next-Generation Monetary and Financial System, Bank for International Settlements, 2025
- Stablecoins in Payments: What the Raw Transaction Numbers Miss, McKinsey & Company, 2026