拓展拉美市场,企业如何收款?
企业拓展拉美市场时,往往还没收到第一笔款项,就得先解决当地的支付接入问题。各国使用的支付网络、币种、结算安排和对账流程不同,企业可能需要为每个市场分别对接支付系统。
世界银行一项覆盖拉美和加勒比地区 11 个国家的研究发现,快速支付在 2024 年占数字支付交易量的 45%,而 2017 年这一比例仅为 2%。这意味着,国际企业设计拉美收款方案时,需要重视当地的支付基础设施。
本文介绍企业如何通过拉美各国的本地支付方式收款、主要市场的支付网络有哪些差异,以及如何集中管理不同市场的支付接入。
核心要点
- 本地支付因市场而异:拉美各国的国内支付系统运作方式不同,因此企业需要考虑每个市场的支付网络、币种和支付要求。
- 一次对接,覆盖多个市场:企业可以通过服务商的一个平台或 API,接入其支持的多个本地支付网络,并按各国的具体要求分别配置。
- 接入支付服务后,仍需满足当地要求:企业是否需要本地实体或银行账户,以及应满足哪些税务、开票、牌照和注册要求,都可能因国家和业务活动而异。
- 对账需要一致的交易数据:付款参考信息、状态、金额、币种和入账金额,有助于财务团队核对应收款并识别异常。
- 本地收款可以与更广泛的支付业务衔接:VelaFi在其支持的拉美市场提供本地收付款服务,以及外汇兑换、对账、跨境支付和资金管理功能。
什么是本地收款?
本地收款,是指让付款方使用其所在市场的国内支付方式完成付款。以下术语描述了支付流程的不同环节:
| 术语 | 主要作用 |
|---|---|
| 本地支付方式 | 为付款方提供一种国内付款方式 |
| 本地收款 | 通过本地支付基础设施接收付款方的资金 |
| 结算 | 按照约定的结算安排,使所收到的资金可供使用 |
在跨境支付流程中,以下三组区别尤其重要:
- 支付方式与支付基础设施:支付方式是付款方用于汇出资金的手段,其背后的基础设施负责处理交易并转移资金。
- 本地接入与直接连接:企业可以通过银行或支付服务商提供本地支付方式,而无需直接连接支付网络本身。
- 收款与结算:本地付款可能已经完成,但收款企业尚未获得可用资金,尤其是在仍需进行货币兑换或后续结算的情况下。
拉美主要市场的本地支付基础设施有哪些差异?
拉美各国的本地支付基础设施尚未采用统一标准。主要市场采用不同的国内支付网络、账户结构和互操作模式:
| 市场 | 货币 | 货币 | 货币 |
|---|---|---|---|
| 货币 | BRL | Pix | 支持账户间即时支付 |
| 墨西哥 | MXN | 银行间电子支付系统(Sistema de Pagos Electrónicos Interbancarios,SPEI) | 支持账户间电子转账 |
| 哥伦比亚 | COP | Bre-B 和在线安全支付(Pagos Seguros en Línea,PSE) | 支持可互操作的即时支付和在线银行支付 |
| 阿根廷 | ARS | 即时转账、统一虚拟账户标识(Clave Virtual Uniforme,CVU)和可互操作的二维码 | 支持银行账户与虚拟账户之间的转账,以及可互操作的二维码支付 |
| 秘鲁 | PEN | Yape 和可互操作的转账 | 支持钱包与银行之间可互操作的支付 |
官方数据显示,这些系统的使用量较高且持续增长,不过各项数据的统计期间并不相同:
- 巴西:巴西中央银行报告称,2024 年第四季度,Pix 占巴西所有非现金支付交易的 47%;该年 Pix 的交易量增长了 52%。
- 墨西哥:墨西哥银行报告称,2025 年统计期间的 SPEI 小额交易达到 55.5 亿笔,高于上一统计期间的 40.0 亿笔。
- 阿根廷:阿根廷共和国中央银行报告称,2026 年 7 月可互操作的转账支付达到 1.169 亿笔,同比增长 70.7%。
这些数字涵盖支付系统的整体交易,并非专指 B2B 交易,而且不能直接用于不同市场之间的比较。
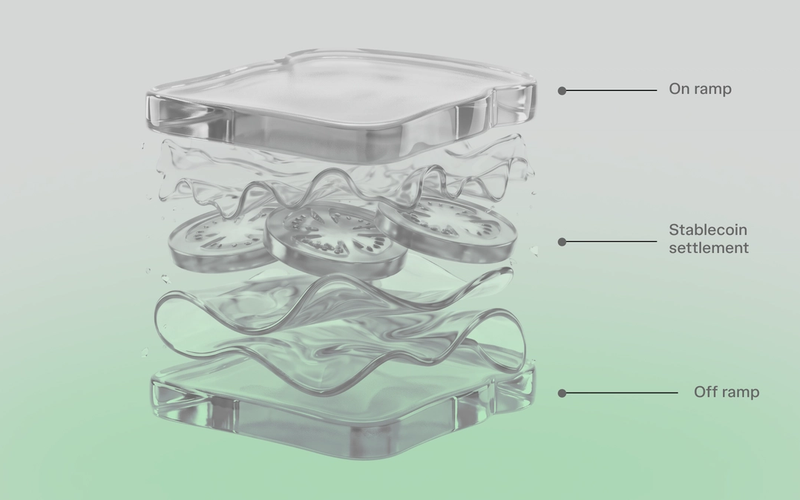
延伸阅读:拉美的数币“三明治”支付模式
企业如何统一接入多个拉美市场的支付网络?
企业可以通过同一套系统接入多个市场,减少重复对接,同时分别满足各国的具体要求。可以按以下三个步骤进行:
1. 按市场梳理支付流程
先梳理每个市场的资金流向,明确以下四项信息:
- 支付方向:资金流动的方向,包括收款、付款或两者兼有
- 货币:付款或收款所使用的货币
- 本地支付网络:用于处理交易的国内支付基础设施
- 目的地:资金需要到达的账户或地点
例如,通过 SPEI 收取 MXN 和向墨西哥供应商付款,涉及不同的支付流程。
2. 通过一个覆盖多个市场的服务商接入
区域支付服务商可让企业通过一次技术对接,接入其支持的多个本地支付网络。企业通过同一个 API 或平台发送支付指令,实际交易仍由各国的本地支付系统处理。
一些服务商还会通过同一接口提供交易状态和交易数据,帮助产品和工程团队减少需要单独维护的系统。
3. 分别处理各市场的具体要求
统一接入并不意味着各国的支付要求完全相同。可用的支付网络、币种、所需付款信息、交易限额,以及是否支持收款、付款或两者兼有,都可能因国家而异。这些差异可以在服务商支持的范围内分别配置,不一定需要为每个市场重新对接。
例如,平台可以通过同一家服务商的 API,接入 SPEI 收取 MXN,同时接入 Pix 收取 BRL。两笔交易仍分别通过墨西哥和巴西的本地支付网络处理。根据支付方式的不同,企业可以利用虚拟账户信息或交易参考信息,将入账资金匹配到相应的客户、发票或账户。
需要连接多个拉美市场的本地支付流程?立即咨询,告诉我们您的目标市场、币种和支付需求。
企业如何对拉美各市场的本地收款进行对账?
收到付款后,财务团队通常会根据付款参考信息,找到对应的未结清发票或应收款,再核对该笔付款的金额、币种和状态是否与预期记录一致。
实用的对账记录可以包括:
- 付款参考信息:将交易与发票、订单、账户或应收款关联起来
- 付款状态:显示交易是已完成、失败、仍待处理还是已退回
- 原始金额和货币:记录付款方汇出的资金
- 费用和兑换数据:在适用时记录相关费用或货币兑换明细
- 最终入账金额:显示该交易最终记录的入账金额
如果付款参考信息、金额、币种和状态均与预期一致,财务团队就可以结清相应的应收款。发现差异时,可以先交由相关人员核查,再确认是否将交易标记为已完成。
延伸阅读:如何在 Mercado Libre 销售并管理跨境付款
VelaFi 如何支持拉美各市场的本地支付
VelaFi 在其支持的拉美市场提供用于本地收款、付款和跨境支付流程的 B2B 支付基础设施。服务可用性因市场、货币、产品和支付方向而异。VelaFi 的功能包括:
- 本地收款和付款:VelaFi 支持的本地支付基础设施包括墨西哥的 SPEI 和巴西的 Pix;哥伦比亚的 Bre-B 和 ACH,以及用于收款的 PSE;还有阿根廷的 CVU 和二维码支付。在秘鲁,VelaFi 与 Supefina 的集成支持通过一个 API 接收和汇出 PEN 付款。
- 支付 API 和对账:VelaFi 的 API 可对接平台、企业资源规划(ERP)系统、资金管理系统和定制应用。平台和 API 均提供交易记录及付款参考信息,便于与内部财务系统对账。
- 跨境业务和资金管理:VelaFi 通过其平台和 API 集成提供跨境支付、外汇(FX)服务、多币种账户、流动性和资金管理工具。在 VelaFi 支持的支付流程中,数币可作为底层结算基础设施的一部分。收款方收到的仍是本地法币,无需自行管理这套基础设施。
- 安全与运营控制:VelaFi 已完成 SOC 2 Type II 审计,并获得 ISO 27001 认证。其 SOC 2 审计涵盖内部控制、访问管理、监控系统和事件响应程序。
想了解 VelaFi 如何支持您在拉美的收款、付款和跨境支付?
常见问题
1. 外国企业在拉美收款,需要哪些企业身份核验(KYB)文件?
外国企业通常需要提供公司注册文件、股权结构资料、税务文件及授权代表证明。具体要求因服务商、市场和业务活动而异,受监管企业可能还需要提供牌照文件。
2. 企业能否通过虚拟账户收取拉美客户的付款?
可以,企业可以在部分拉美市场使用虚拟账户进行本地收款。可用性取决于国家、服务商、货币,以及支付流程所采用的账户结构。
3. 拉美的即时支付系统在周末和节假日是否运行?
是的,拉美多个主要即时支付网络每周 7 天、每天 24 小时运行,包括周末和节假日。交易处理和资金可用性仍取决于具体支付网络、服务商和结算安排。
4. 企业在拉美收款时,应比较哪些费用?
企业应比较交易手续费、外汇成本、付款或结算费用,以及账户或平台费用。总成本取决于支付网络、货币、支付方向和服务商的定价模式。
5. 拉美的本地银行转账能否像银行卡付款一样被撤销或发起拒付?
两者的处理方式不同。本地银行转账不采用银行卡式的拒付机制,但各个账户间支付网络对于退款、退回、付款错误和欺诈相关资金追回都有各自的规则。
声明:本指南由 VelaFi 发布。知识讲解部分介绍行业常见模式,VelaFi 相关功能的介绍以公司当前的产品与监管信息为准。服务可用性、受监管实体、支付网络、定价和处理时间因产品和支付通道而异。
来源:
- “Fast payments are driving digital transformation and inclusion in Latin America and the Caribbean,” World Bank, 2025
- “Pix and cards were the most used payment instruments in Brazil in 2024,” Banco Central do Brasil, 2025
- “Informe anual sobre el ejercicio de las atribuciones conferidas por la Ley para la Transparencia y Ordenamiento de los Servicios Financieros,” Banco de México, 2026
- “Report on Retail Payments, July 2026,” Banco Central de la República Argentina, 2026
- “Resolución Miscelánea Fiscal para 2026,” Diario Oficial de la Federación, 2025