Las 8 mejores alternativas a BVNK para elegir en 2026 [Comparación]
BVNK combina pagos en moneda fiduciaria y stablecoins, cuentas virtuales, billeteras, conversión y API para empresas que transfieren dinero entre varios mercados. La alternativa adecuada suele depender de las monedas, las redes de pago locales y las estructuras de cuentas que cada empresa realmente necesita.
Mastercard completó la adquisición de BVNK en agosto de 2026. BVNK afirmó que sus clientes actuales podían seguir utilizando los mismos productos, integraciones, servicios y soporte, aunque la adquisición aporta contexto útil para las empresas que comparan proveedores en 2026.
Una encuesta de PaymentGenes de 2026 a 58 grandes comercios reveló que el 84% estaba considerando cambiar de proveedor de servicios de pago o mantener abierta esa posibilidad. El aumento de los costos, las carencias de los productos, la poca flexibilidad y las necesidades de expansión internacional figuraban entre los factores que influían en estas decisiones. Los resultados se refieren a los proveedores de servicios de pago en general, y no específicamente a BVNK ni a los proveedores de stablecoins.
Este artículo compara ocho alternativas a BVNK y explica en qué se diferencian sus modelos de pago y los casos de uso para los que resultan más adecuados.
Puntos clave
- No todas las alternativas a BVNK lo sustituyen de forma directa: Algunos proveedores coinciden con BVNK en pagos, cuentas y stablecoins, mientras que otros se enfocan más en pagos de comercio internacional, API, tesorería o infraestructura de pagos locales.
- Las stablecoins no siempre cambian la experiencia del destinatario: Algunos proveedores las utilizan para la conversión o la liquidación, mientras que los pagos admitidos siguen comenzando o terminando en moneda fiduciaria local.
- El proveedor adecuado debe adaptarse a los procesos financieros y de producto existentes: La integración, la conciliación, la estructura de cuentas, el cambio de divisas y el marco regulatorio pueden importar más que las tarifas anunciadas, que a menudo se cotizan de forma individual en lugar de publicarse.
- La adecuación regional puede ser tan importante como la variedad de funciones: VelaFi resulta especialmente relevante para los flujos de pago recurrentes entre América Latina y Asia, al combinar redes locales latinoamericanas, liquidación transfronteriza y API, con controles de seguridad evaluados de forma independiente.
Cómo evaluamos las alternativas a BVNK
Los ocho proveedores coinciden con BVNK en distintos grados. Algunos cubren buena parte de la misma infraestructura de pagos, mientras que otros se especializan en determinadas capas de infraestructura, regiones o casos de uso empresariales.
La comparación utiliza los siguientes criterios, aunque el nivel de información pública varía según el proveedor:
- Capacidades de pago transfronterizo: Flujos empresariales como cobros internacionales, envíos de pagos y liquidación
- Infraestructura fiduciaria: Redes locales e internacionales, opciones de ingreso de fondos en moneda fiduciaria, métodos de pago a destinatarios y conversión de divisas
- Compatibilidad con stablecoins: Stablecoins, redes blockchain, opciones de conversión de moneda fiduciaria a stablecoins y viceversa, y modelos de liquidación
- Cobertura geográfica: Países, monedas y corredores donde están disponibles los servicios relevantes
- Cuentas y tesorería: Cuentas virtuales o a nombre del cliente, billeteras, saldos, liquidez, custodia y funciones de tesorería
- API e integraciones: Funciones de pago, cuentas, conciliación, informes y otras disponibles mediante integraciones
- Estructura regulatoria: Entidades, licencias, registros, autorizaciones o socios regulados que intervienen en la prestación del servicio
Las 8 mejores alternativas a BVNK
La tabla resume el perfil de uso habitual, el modelo y el enfoque de precios de cada alternativa:
| Proveedor | Perfil de uso habitual | Qué diferencia su modelo | Precios |
|---|---|---|---|
| VelaFi | Empresas que transfieren fondos entre América Latina y Asia | Conecta las redes locales latinoamericanas con la conversión entre moneda fiduciaria y stablecoins, la liquidación transfronteriza, las funciones de tesorería y las API | Cargos específicos según el servicio y la ruta; las comisiones de retiro y las condiciones cambiarias dependen de la transacción |
| XTransfer | Importadores y exportadores que gestionan pagos recurrentes de comercio internacional | Organiza los cobros, el cambio de divisas y los pagos a proveedores en torno al comercio B2B, en lugar de un modelo centrado en stablecoins | La apertura y el mantenimiento de cuentas son gratuitos; algunos pagos parten de US$2, mientras que ciertas rutas en moneda local aplican comisiones porcentuales |
| Conduit | Fintechs, PSP y equipos financieros que combinan transferencias en moneda fiduciaria y stablecoins | Reúne cuentas multidivisa, redes bancarias, stablecoins y pagos internacionales en un mismo entorno de pagos | Precios específicos para cada cliente en el formulario de pedido; las comisiones de transferencia dependen del servicio |
| Merge | Fintechs y marketplaces que necesitan cuentas y flujos de pago trazables | Combina cuentas a nombre del cliente y conciliación con redes locales de moneda fiduciaria y liquidación en stablecoins | La tarifa publicada para pagos en stablecoins es del 0,1% al 0,5% por transacción |
| Fipto | Empresas europeas que gestionan operaciones de tesorería en moneda fiduciaria y stablecoins | Combina cuentas, conversión, pagos y servicios de tesorería bajo autorizaciones francesas como entidad de pago y proveedor de servicios de criptoactivos conforme a MiCA | Los precios varían según el producto; Fipto Receive publica una comisión del 0,9% para el pagador, con descuentos por volumen |
| Due | Plataformas que necesitan varios métodos de pago locales en distintas regiones | Conecta la liquidación en stablecoins con transferencias bancarias, cuentas virtuales, dinero móvil y billeteras digitales | Precios según el volumen, con comisiones más bajas a mayor volumen y cotizaciones personalizadas según la actividad prevista |
| Sphere | Equipos de producto e ingeniería que desarrollan flujos de pago programables | Se concentra en API para conversión, entradas y salidas entre moneda fiduciaria y criptoactivos, conciliación y procesos de pago relacionados con el cumplimiento normativo | Los precios pueden depender del volumen de transacciones, el valor de los activos u otra métrica acordada en el contrato |
| Noah | Plataformas que conectan flujos de stablecoins financiados desde bancos con pagos en moneda fiduciaria local | Combina cuentas virtuales, conversión de moneda fiduciaria a criptoactivos, conversión automatizada a moneda fiduciaria e infraestructura de pagos en múltiples mercados | El precio de cada transacción se calcula durante el flujo de pago, con una estimación disponible antes de ejecutarla |
1. VelaFi
VelaFi conecta las redes de pago locales con la liquidación transfronteriza mediante stablecoins para empresas que operan en América Latina y Asia. VelaFi cuenta con la certificación ISO 27001 y ha completado una auditoría SOC 2 Type II.
Funciones principales
- Acceso a moneda fiduciaria local: VelaFi conecta los mercados latinoamericanos admitidos con redes locales como SPEI, Pix y Bre-B, billeteras como Nequi y Yape, e identificadores de cuenta como CVU y CCI para los flujos de cobro y pago correspondientes.
- Liquidación en stablecoins: Global Payment conecta los sistemas de pago locales con la liquidación en USDC, lo que permite que las transacciones admitidas comiencen y terminen en moneda fiduciaria.
- Funciones de tesorería: Las cuentas multidivisa, la conversión de divisas, las operaciones de liquidez y las capacidades con stablecoins permiten a las empresas gestionar saldos y conversiones junto con sus pagos internacionales.
- Visibilidad de los pagos: Global Payment divide el estado de cada transacción en etapas de ingreso de fondos, envío del pago y recepción de fondos, y emite un comprobante cuando se completa el pago.
- Acceso mediante API: Las API de VelaFi conectan las instrucciones de pago, las actualizaciones de estado, los datos de transacciones y las funciones de cuenta admitidas con los sistemas internos de finanzas o producto.
La principal diferencia con BVNK es el enfoque regional: VelaFi centra su oferta publicada en los flujos entre América Latina y Asia y las redes locales latinoamericanas.
Para quién es más adecuado
VelaFi se adapta a empresas de importación y exportación, fintechs, PSP, negocios de comercio electrónico y empresas de logística que gestionan pagos transfronterizos recurrentes y necesidades en moneda local en varios mercados.
Resulta especialmente útil para empresas que, de otro modo, tendrían que mantener proveedores distintos en cada país para cobros, conversión y pagos.
2. XTransfer
XTransfer aborda los pagos transfronterizos a partir de las necesidades del comercio internacional B2B.
Los cobros, la conversión de divisas y los pagos a proveedores forman parte de una misma plataforma, que reúne las principales etapas del proceso de pago en el comercio internacional.
Funciones principales
- Cobros locales: XTransfer admite cobros en moneda local a través de redes nacionales en unos 60 países y regiones, además de ingresos en cuentas bancarias desde más de 200 mercados.
- Cuentas globales: Las cuentas empresariales admiten varias de las principales monedas y reúnen los cobros internacionales y los pagos salientes en un mismo entorno de cuentas.
- Pagos a proveedores: Las empresas pueden enviar fondos a cuentas comerciales propias o de terceros en más de 200 países y regiones, con liquidación en CNY para pagos elegibles a proveedores chinos.
- Cambio de divisas las 24 horas, los 7 días de la semana: Las órdenes de mercado convierten al tipo de cambio vigente a cualquier hora, mientras que las órdenes limitadas se ejecutan automáticamente al alcanzar el tipo de cambio seleccionado.
- Integración mediante API: Las funciones de cuentas y pagos pueden conectarse con los sistemas empresariales mediante las API de XTransfer, reduciendo la dependencia de procesos manuales desde el panel de control.
XTransfer se orienta más que BVNK a los procesos comerciales, con un enfoque en cobros, cambio de divisas y pagos a proveedores para importadores y exportadores.
Para quién es más adecuado
XTransfer resulta especialmente relevante para importadores y exportadores que cobran a nivel internacional y utilizan esos saldos para pagar a proveedores en el extranjero, incluidos los pagos a China que cumplen los requisitos.
Más información: Las mejores alternativas a XTransfer
3. Conduit
Conduit combina la liquidación en stablecoins con cuentas fiduciarias y redes bancarias para pagos B2B.
Su aplicación web y su API reúnen el ingreso de fondos, la conversión, la gestión de cuentas y la ejecución de pagos en un mismo entorno operativo.
Funciones principales
- Rutas de conversión entre moneda fiduciaria y stablecoins: Los flujos conectan monedas fiduciarias como USD, MXN y BRL con stablecoins como USDC y USDT.
- Cuentas multidivisa: Conduit proporciona infraestructura de cuentas a nombre del cliente, incluidos saldos en USD.
- Cobros y pagos con cuentas a nombre del cliente: Las cuentas permiten recibir cobros identificados a nombre del titular y efectuar pagos en monedas fiduciarias y stablecoins, facilitando la atribución de los fondos entrantes.
- Visibilidad de las transacciones: Las herramientas de cuentas muestran las transacciones procesadas y pendientes, y ofrecen a los equipos financieros un registro consolidado de saldos, depósitos y transferencias.
- Acceso web y mediante API: Las funciones de cuentas multidivisa están disponibles tanto en la aplicación web de Conduit como en su API, para usos operativos y para integrar servicios en otros productos.
La oferta de Conduit se centra en cuentas a nombre del cliente, conversión, operaciones de tesorería y ejecución de pagos transfronterizos.
Para quién es más adecuado
Conduit se adapta a fintechs, PSP y equipos financieros que necesitan infraestructura de cuentas a nombre del cliente, operaciones de tesorería y pagos transfronterizos en un mismo entorno.
4. Merge
Merge reúne cuentas multidivisa y liquidación en stablecoins en una única infraestructura de pagos B2B. Las redes de cobro locales, la conversión y las funciones de pago conviven con su infraestructura de cuentas en el mismo entorno de pagos.
Funciones principales
- Cuentas multidivisa: Las empresas pueden recibir, mantener y enviar más de 60 monedas, con infraestructura de cuentas en EUR, GBP y USD disponible desde una única API o panel de control.
- IBAN en EUR a nombre del cliente: Se pueden emitir IBAN dedicados a nombre de un cliente final, compatibles con pagos SEPA tanto entrantes como salientes.
- Conversión entre moneda fiduciaria y stablecoins: Las funciones de entrada y salida conectan el ingreso de fondos fiduciarios y las redes locales con las redes de stablecoins dentro de un mismo flujo de transacción.
- Redes de pago locales: Merge ofrece infraestructura de cobros y pagos mediante sistemas como ACH, SEPA, Pix, Faster Payments y UPI.
- Conciliación automatizada: La asignación individual de cuentas, las subcuentas, los registros de transacciones y los webhooks reducen la necesidad de identificar manualmente los pagos recibidos en cuentas concentradoras.
Merge se diferencia por sus estructuras de cuentas a nombre del cliente y la conciliación a nivel de cuenta para plataformas que atienden a numerosos clientes finales o comercios.
Para quién es más adecuado
Merge funciona bien para plataformas con numerosos clientes finales o comercios cuando identificar manualmente los pagos entrantes agrupados genera una carga considerable de conciliación.
5. Fipto
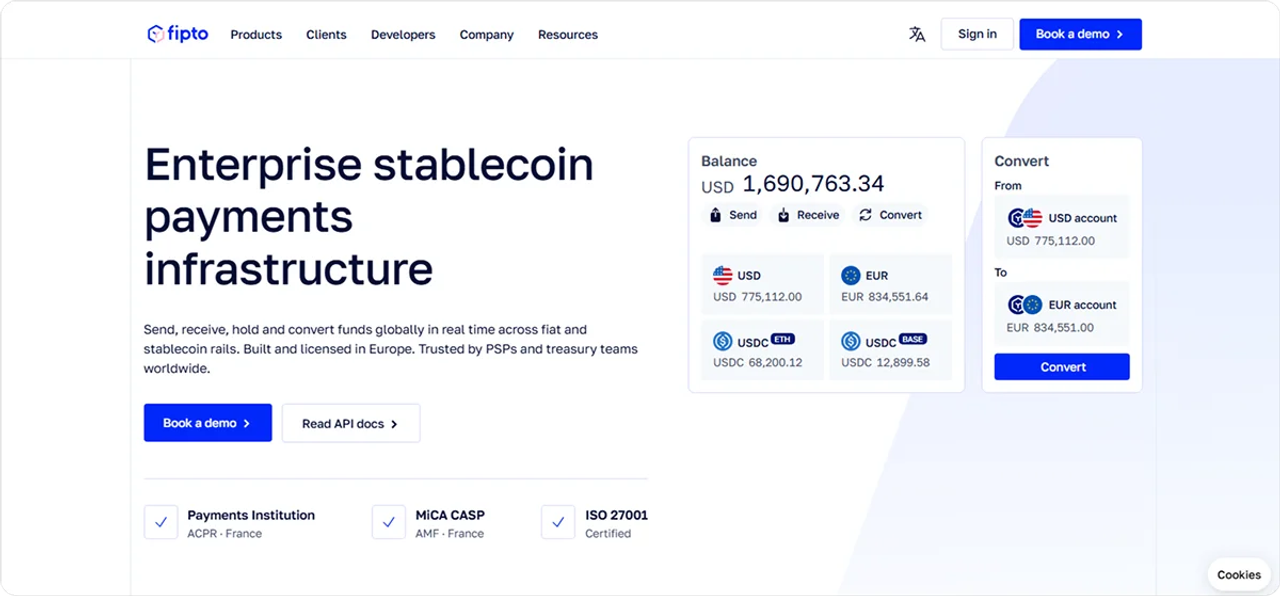
Fipto combina servicios de pago en moneda fiduciaria y capacidades con stablecoins dentro de un marco regulatorio europeo de pagos y activos digitales.
Las cuentas, la conversión y los pagos operan en una misma plataforma, accesible mediante API, una interfaz web e integraciones con los sistemas de gestión de tesorería existentes.
Funciones principales
- Cuentas a nombre del cliente: Fipto admite cuentas en EUR y USD a nombre del cliente, con SEPA para pagos en EUR y SWIFT para pagos en USD.
- Conversión entre moneda fiduciaria y stablecoins: Las empresas pueden convertir entre monedas fiduciarias y stablecoins dentro de un mismo entorno de cuentas.
- Operaciones de tesorería: Las empresas pueden gestionar saldos fiduciarios, billeteras de stablecoins, conversión, pagos y procesos de aprobación desde una única interfaz.
- Acceso para desarrolladores: Fipto ofrece acceso mediante API y entornos de pruebas, mientras que integraciones como Kyriba conectan la plataforma con los procesos de tesorería existentes.
- Estructura regulatoria: Fipto PI SAS cuenta con una autorización como entidad de pago de la Autorité de contrôle prudentiel et de résolution (ACPR) y una autorización como proveedor de servicios de criptoactivos (CASP) conforme a MiCA de la Autorité des marchés financiers (AMF).
La distinción más clara de Fipto es su enfoque europeo en tesorería y regulación.
Para quién es más adecuado
Fipto se adapta a equipos europeos de finanzas y tesorería que necesitan cuentas fiduciarias, operaciones con stablecoins e infraestructura de pagos regulada en un mismo entorno.
6. Due
Due conecta la liquidación en stablecoins con varios métodos de pago locales en múltiples mercados. La ruta de pago disponible depende del destino.
Funciones principales
- Cobros locales: Las empresas pueden recibir fondos mediante redes como ACH y SEPA y, a continuación, convertir las monedas fiduciarias admitidas a stablecoins dentro de la misma integración.
- Pagos globales: Due admite pagos en más de 80 mercados mediante redes bancarias locales, dinero móvil, billeteras digitales o stablecoins, según el destino.
- Cuentas virtuales: Los datos de cuenta incluyen IBAN en EUR, números de cuenta y de ruta bancaria de Estados Unidos, códigos de sucursal y números de cuenta del Reino Unido, y números CLABE para cuentas en MXN.
- Conversión de stablecoins: Su API admite activos como USDC, USDT y EURC para flujos de cobro, conversión y liquidación.
- Pagos masivos: Una API de pagos masivos permite procesar varios pagos conjuntamente, mientras que los enlaces de pago pueden ofrecer a los destinatarios la opción de elegir entre los métodos de recepción disponibles.
El modelo de Due pone el énfasis en los métodos de pago locales, incluidas las transferencias bancarias, el dinero móvil y las billeteras digitales.
Para quién es más adecuado
Due puede ser una buena opción para plataformas que atienden a destinatarios en mercados donde una cuenta bancaria no siempre es la opción preferida o disponible para recibir pagos.
7. Sphere
Sphere adopta un enfoque centrado en API para los pagos en moneda fiduciaria y stablecoins, con productos diseñados principalmente para equipos que integran funciones de pago y conversión en sus propios sistemas.
Las instrucciones de pago, la conversión, la conciliación y las verificaciones de cumplimiento pueden ejecutarse mediante una misma capa de API, sin integraciones separadas.
Funciones principales
- API unificada: Sphere permite enviar, recibir, convertir y conciliar fondos entre las monedas, redes blockchain y contrapartes admitidas.
- Conversión automatizada: Las conversiones de moneda fiduciaria a criptoactivos y viceversa pueden ejecutarse dentro del proceso de pago, sin un proceso manual separado.
- Cuentas a nombre del cliente para ingresar fondos fiduciarios: Los flujos de ingreso de fondos fiduciarios pueden utilizar la infraestructura de cuentas a nombre del cliente disponible mediante las herramientas para desarrolladores de Sphere.
- Transferencias a terceros: Los equipos de producto pueden utilizar Sphere para pagos con contrapartes externas, en lugar de limitar la API a movimientos internos de tesorería.
- Verificaciones de cumplimiento: Los procesos de conocimiento del cliente (KYC), conocimiento de la empresa (KYB) y revisión de listas de sanciones forman parte de los flujos de pagos y contrapartes de Sphere.
Sphere está más orientado a desarrolladores y ofrece sus procesos de pago, conversión y cumplimiento principalmente mediante API.s.
Para quién es más adecuado
Sphere se adapta a equipos de producto que quieren incorporar la lógica de pagos y conversión en sus propias aplicaciones, sin depender principalmente del panel de control de un proveedor.
8. Noah
Noah conecta las redes bancarias fiduciarias con la conversión a stablecoins y los pagos locales.
Un flujo puede comenzar con un depósito bancario que se convierte en un activo digital, o recorrer el camino inverso, de stablecoins a moneda fiduciaria local.
Funciones principales
- Conversión desde depósitos bancarios: Las cuentas virtuales dedicadas en EUR o USD pueden recibir depósitos fiduciarios y convertirlos automáticamente a una stablecoin u otra criptomoneda admitida.
- Pagos globales: Noah admite pagos en más de 120 monedas fiduciarias en más de 60 países mediante su producto Global Payout.
- Métodos de pago: Global Payout puede entregar moneda fiduciaria local mediante transferencias bancarias, sistemas de pago en tiempo real, dinero móvil, billeteras digitales, retiro de efectivo o tarjetas, según el mercado.
- Conversión automatizada a moneda fiduciaria: Los depósitos de criptomonedas o stablecoins pueden activar la conversión y el pago en moneda fiduciaria mediante un método de pago local configurado.
- API y webhooks: Noah ofrece integraciones mediante API, flujos alojados, seguimiento de transacciones y actualizaciones por webhooks en tiempo real para eventos de pago y alta de clientes.
Noah se centra en automatizar el ingreso de fondos bancarios, la conversión de stablecoins y los pagos en moneda fiduciaria local.
Para quién es más adecuado
Noah se adapta a plataformas que ingresan fondos de forma recurrente mediante transferencias bancarias y necesitan convertirlos automáticamente a stablecoins o efectuar pagos en moneda fiduciaria local en el otro extremo.
Por qué VelaFi destaca entre las alternativas a BVNK
La distinción más clara de VelaFi en esta comparación es su enfoque en conectar la infraestructura de pagos local de América Latina con la liquidación transfronteriza en el corredor entre América Latina y Asia.
VelaFi ingresó a Japón como coorganizador de la Stablecoin Settlement Association, una iniciativa liderada por Ikuyo para desarrollar infraestructura estandarizada de liquidación en stablecoins para el financiamiento del comercio internacional.
Su alianza con Nilos amplía esa conectividad más allá de América Latina y Asia. El anuncio describe liquidación en la UE y el Reino Unido, pagos locales en mercados de África y Medio Oriente y compensación en USD mediante redes directas y SWIFT. Los clientes deben confirmar los corredores admitidos y la entidad que presta cada servicio.
Contacta a VelaFi para conversar sobre cómo su infraestructura de pagos transfronterizos podría apoyar los mercados y flujos de pago que tu empresa necesita gestionar.
Preguntas frecuentes
1. ¿Qué cambió para los clientes de BVNK después de la adquisición por Mastercard?
BVNK afirmó que sus clientes actuales podían seguir utilizando los mismos productos, integraciones, servicios y soporte después de que Mastercard completara la adquisición el 3 de agosto de 2026, sin necesidad de tomar medidas inmediatas.
2. ¿Para qué volumen mensual de pagos afirma BVNK que están diseñados sus servicios?
BVNK señala que sus servicios están diseñados para empresas e instituciones financieras que buscan procesar al menos US$500.000 al mes y cuentan con al menos seis meses de actividad.
3. ¿Qué stablecoins y redes blockchain admite BVNK?
BVNK admite stablecoins como USDC, USDT, EURC, USDG y PYUSD en redes como Ethereum, Solana, Base, Arbitrum, Polygon, BNB Chain y Tron. La disponibilidad varía según el activo y la jurisdicción.
4. ¿Cómo protege BVNK los fondos de sus clientes?
BVNK mantiene el dinero electrónico separado de los fondos de la empresa en cuentas de salvaguarda. También registra los criptoactivos de los clientes por separado de los activos corporativos y afirma que conserva el mismo activo que depositó el cliente, en lugar de sustituirlo por otro de valor equivalente.
Declaración editorial: Esta guía es publicada por VelaFi, uno de los proveedores incluidos en la comparación. La evaluación se basa en información pública sobre productos, documentación y detalles de precios revisados hasta el 14 de octubre de 2026. No se realizaron transacciones de prueba independientes ni se obtuvieron cotizaciones personalizadas. Las funciones, la disponibilidad geográfica, las redes de pago y los precios pueden variar según el producto, el mercado y los requisitos de elegibilidad.
Fuentes:
- PaymentGenes (2026). Estrategia para cambiar de PSP: ¿cuándo deberían los grandes comercios quedarse, cambiar o combinar proveedores?
- BVNK (2026). BVNK se une a Mastercard: la creación de una red para todas las formas de dinero
- BVNK (s. f.). Solución de stablecoins para fintechs
- Documentación de BVNK (2026, actualizada el 12 de octubre). Activos y redes admitidos
- BVNK (s. f.). Cumplimiento normativo global en criptoactivos
- XTransfer (s. f.). XTransfer: tu opción para los pagos de comercio internacional
- Conduit (s. f.). Cualquier dólar. En cualquier momento. En cualquier lugar
- Merge (s. f.). Infraestructura de pagos en stablecoins para pagos empresariales transfronterizos
- Fipto (s. f.). Infraestructura empresarial de pagos en stablecoins
- Due (s. f.). Dinero sin fronteras
- SpherePay (s. f.). API y panel de control para pagos globales en stablecoins
- Noah (s. f.). Descripción general: documentación para desarrolladores
- VelaFi (2026). VelaFi alcanza el cumplimiento de SOC 2 Type II
- VelaFi (2025). VelaFi ingresa a Japón para impulsar el financiamiento del comercio con stablecoins
- VelaFi (2026). Nilos y VelaFi conectan redes de pago operativas entre Asia, Europa, América Latina y Estados Unidos